「ポイントは貯まっているのに、引き落とし前になると残高が心配」
「今月は使いすぎていないはずなのに、手元のお金が足りない」
そんな経験はありませんか?
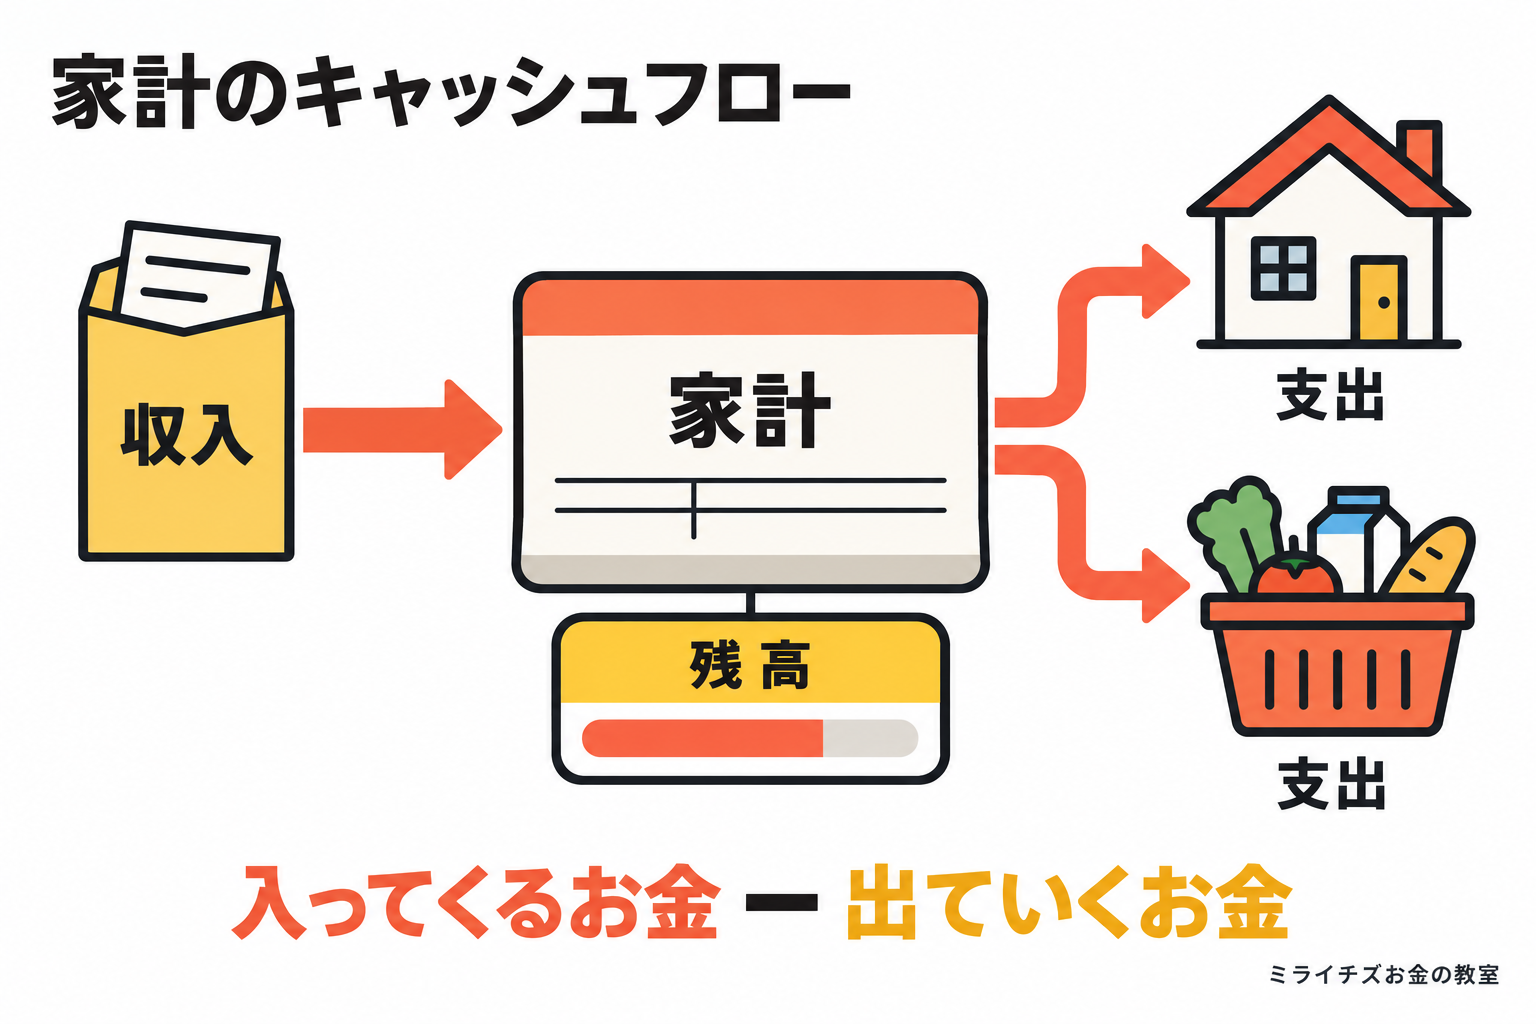
家計を考えるときは、いくら得をしたかだけでなく、いつお金が入り、いつ出ていくかも大切です。このお金の流れを「キャッシュフロー」といいます。
難しい表を作る前に、まずは次の給料日までのお金を見てみましょう。
この記事では、キャッシュフローの意味から、カードやポイントとの関係、家計での確認方法までを解説します。
キャッシュフローとは、実際のお金の出入りのこと
キャッシュはお金、フローは流れという意味です。
もちろん、現金だけでなく、銀行口座を通じた入出金も含めて考えます。給与は額面ではなく、税金や社会保険料を差し引いた手取りで確認します。
収入と支出は一定期間の動き、残高はある時点で持っているお金です。月初に10万円あり、その月に25万円が入り、23万円が出ていけば、月末の残高は12万円になります。
このとき、キャッシュフローは2万円のプラスということになります。
確認する範囲もそろえましょう。自分の口座から別の自分の口座へお金を移すと、片方の残高は減りますが、家計全体のお金は減りません。以下では家計全体の流れを意識しつつ、支払日に困らないよう、引き落とし口座の残高も確認していきます。
家計簿に「いつ払うか」を加えると見え方が変わる
家計簿では、何にいくら使ったかを把握できます。そこに入金日と支払日を加えると、口座のお金がいつ増減するかも見通せます。家計簿とキャッシュフローは、別々の道具というより、同じ家計を見るときの着眼点が違うと考えるとわかりやすいでしょう。
例えば、月初の口座残高が5万円、10日にカード代6万円の引き落とし、25日に給料25万円の入金があるとします。この3件だけなら月末にはお金が残る計算でも、10日の時点では1万円足りません。月全体の収支だけでは、この不足を見落としてしまいます。
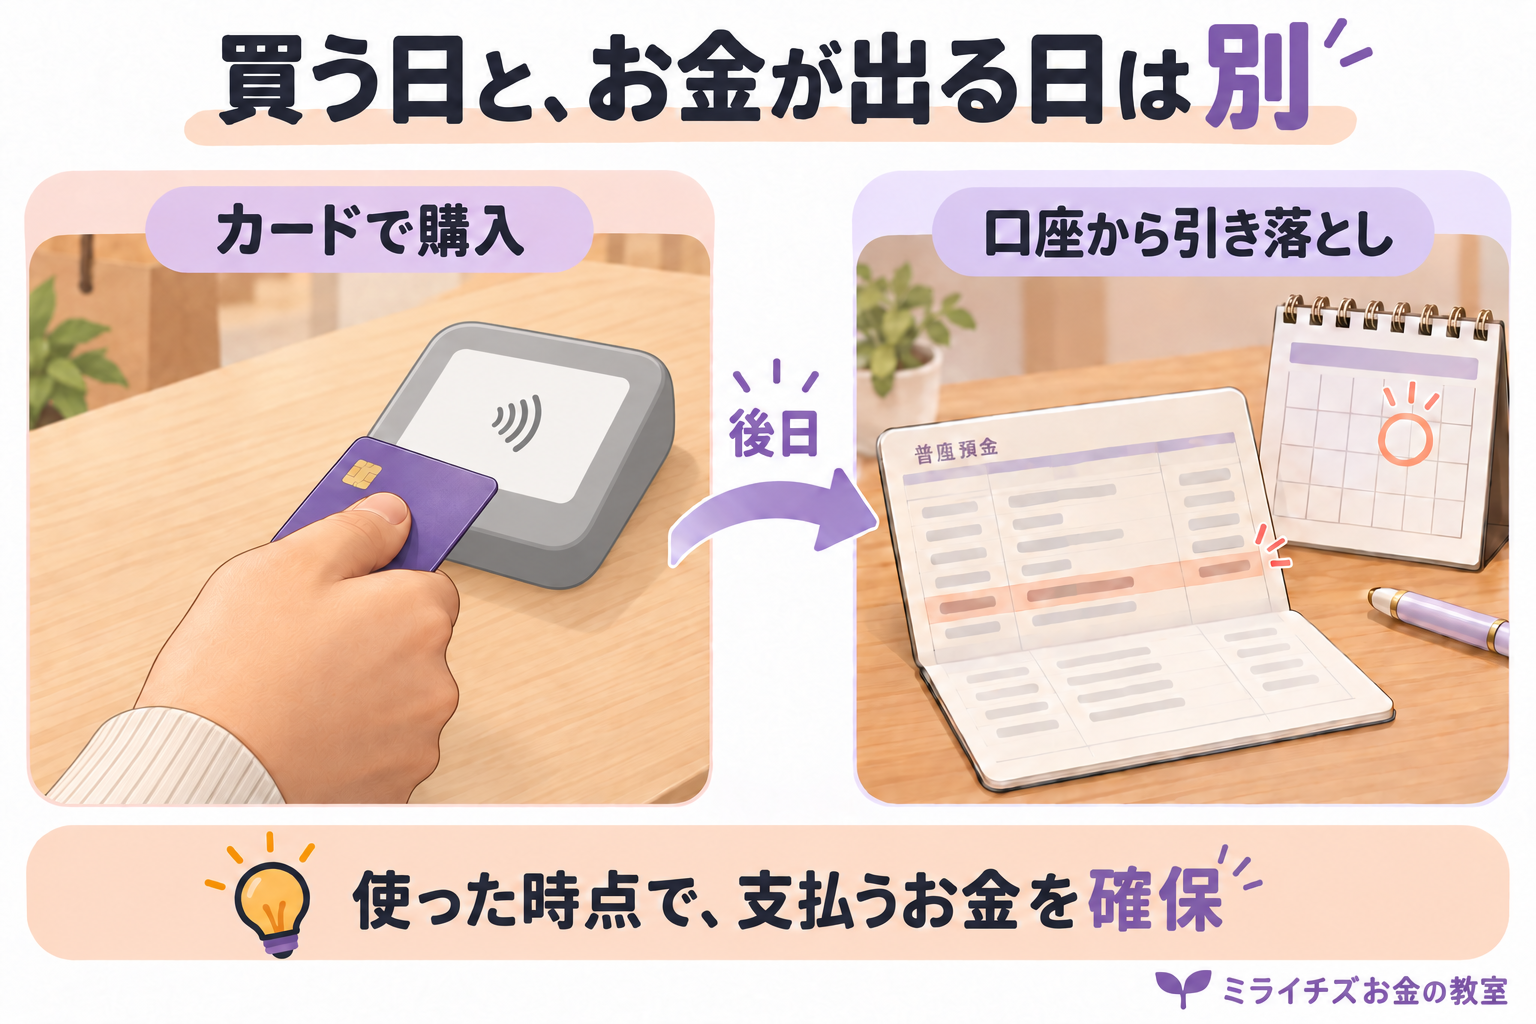
カードは、買い物をした日と口座からお金が出る日がずれる支払方法です。利用日に家計簿へ記録したうえで、引き落とし予定も別に確認しましょう。支出集計では利用額と引き落とし額を二重に数えず、残高の予定表では実際の引き落とし日を使います。
ポイント還元で得をしても、支払いのお金は必要
以前の記事で
まとめ買いをするなら、在庫の個数と使い切るまでの期間を確認します。例えば1か月に1個使う物を6個買えば、半年分のお金を先に払うことになります。単価が下がっても、今月の引き落としに余裕がなくなるなら別の買い方を検討しましょう。食品や化粧品などは期限や好みが変わる可能性もあります。使い切れる量を基準にすることが、還元率より先です。
といった内容をご紹介しましたが、今回のキャッシュフローのお話につながります。
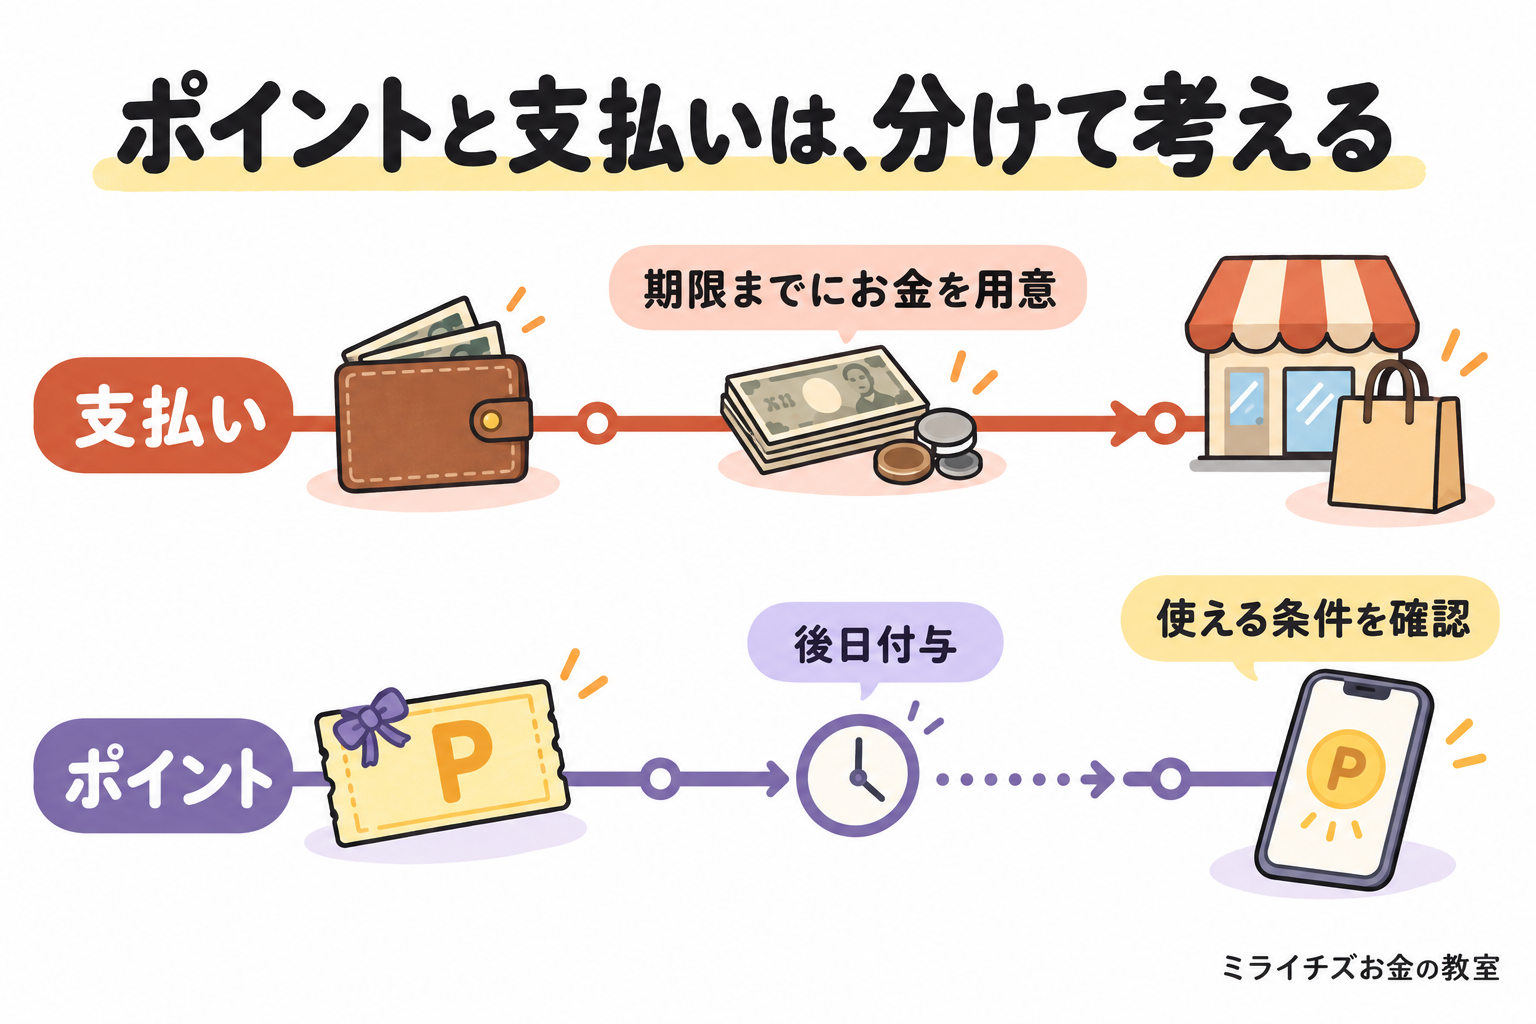
ポイント還元は家計の助けになりますが、付与予定のポイントを、すぐ支払いに使える現金と同じように扱わないことが大切です。付与時期や使えるお店、期限、請求額に充当できるかどうかはサービスによって異なります。
例えば、3万円の買い物で後日1,000円相当のポイントが付く場合でも、今回の請求額が減らない仕組みなら、支払日には3万円が必要です。「実質2万9,000円」と感じていても、口座に用意する金額は2万9,000円ではありません。
買い物の判断では「必要なものか」「予算内か」「支払日に足りるか」を先に確認しましょう。還元を受けるために予定外の買い物を増やせば、ポイント以上にお金が出ていくこともあります。還元率や上限の考え方は、関連記事「ポイント還元は本当に得?家計管理を崩さない使い方」でも紹介しています。
次の給料日までの残高を確認しよう
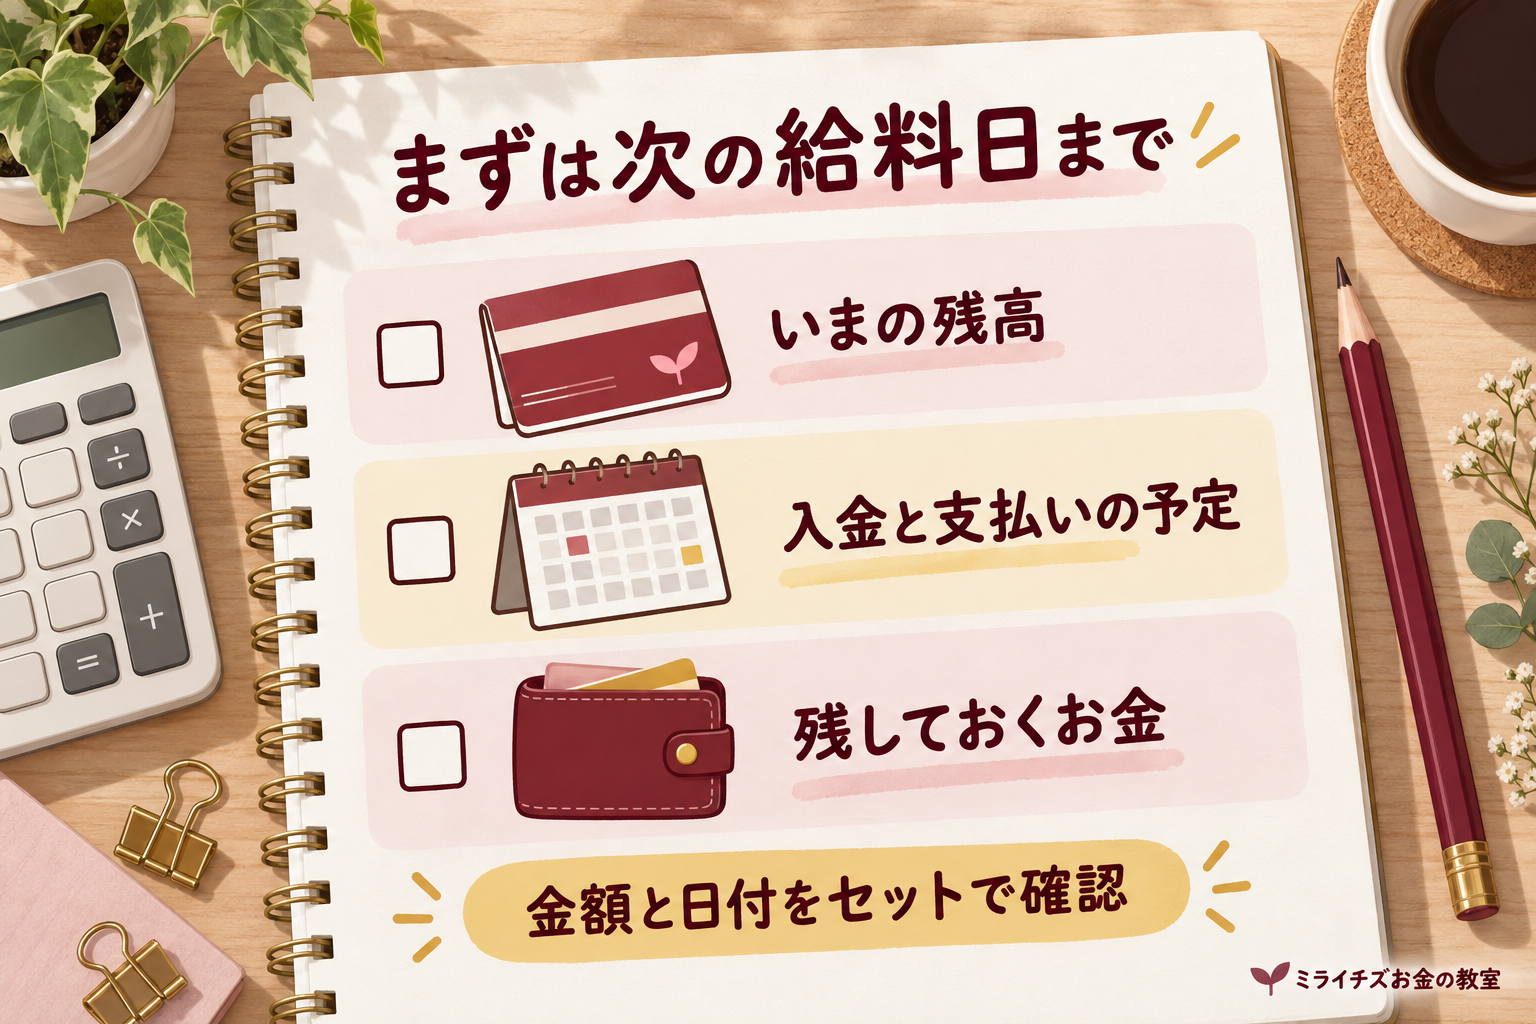
最初から細かな分類は必要ありません。いまの現金・預金残高を確認し、次の給料日までに入るお金と、出ていく予定を書き出します。日付順に並べて残高を計算すれば、途中で足りなくなる日がないかを確認できます。
家賃やカード代だけでなく、給料日までの食費、交通費、現金払いの予定も忘れずに入れます。金額が確定していないものは少し余裕を持って見積もり、請求額が決まったら直します。カードを複数使っている場合は、各社の支払日と引き落とし口座を一緒に整理しましょう。
下の表は、これからの入出金を日付順に並べた例です。月末の残高だけでなく、途中の残高が最も少なくなる日にも注目してください。家計全体でお金が足りていても、引き落とし先の口座に入っていなければ支払いに使えません。
| 時点・予定 | 入出金 | 残高の見込み |
|---|---|---|
| 月初 | ― | 10万円 |
| 10日:カード引き落とし | −6万円 | 4万円 |
| 24日まで:生活費 | −3万円 | 1万円 |
| 25日:給料入金 | +25万円 | 26万円 |
この例で25日の残高が26万円あっても、その後の家賃や翌月のカード代が待っています。残高全部を自由に使えると考えず、すでに使い道が決まったお金を取り分けることが、次の不足を防ぎます。
予定表は、スマホのメモや手帳でも十分です。「日付・入出金の内容・金額・その後の残高」の4つを書き、週に一度など確認するタイミングを決めておくと続けやすくなります。予定になかった出費があれば、その先の残高も計算し直しましょう。
家計のキャッシュフロー表では、将来のお金も見る
次の給料日までの見通しがついたら、年払いの保険料、税金、旅行、家電の買い替えなど、毎月ではない支払いも確認しましょう。毎月の生活費だけで予算を組むと、こうした支払いが重なる月に残高が減りやすくなります。
さらに先を考える道具が、家計のキャッシュフロー表です。
年ごとの収入・支出と貯蓄残高の見通しを並べ、進学、住宅購入、退職などの予定を重ねます。
将来の数字は予測なので、一度作って終わりではありません。収入や生活費の変化に合わせて見直します。大きな予定に備えて貯めたお金を使う年は、年間収支が赤字でも、それだけで問題とはいえません。その後の支払いまで含めて、お金が足りるかを見ることが大切です。
こうした支出は「特別費」として、毎月の生活費と分けて準備すると管理しやすくなります。
ただし、年間で必要な額を積み立てられても、支払う月までに間に合うとは限りません。
支出の洗い出し方や、支払時期に合わせた積立額の決め方は、
「特別費とは?家計が赤字にならない年間予算の作り方」で詳しく解説しています。
また、日本FP協会でも、家計の現状と将来の予定を整理するための書式を公開しています。

お金の流れを整えるためにできること
残高が足りなくなりそうなら、まず買い物の予定や固定費を見直し、支払うためのお金を確保します。自分の別口座から移す場合も、必要な支払いに充てる予定がないお金かを確認してください。引き落とし直前ではなく、金融機関やカード会社が案内する期限までに準備しましょう。
残しておく金額は、家族構成や収入の安定性、毎月の支払いによって変わります。ほかの人と同じ金額を目標にするより、自分の予定表を見て、急な出費があっても困りにくい余裕を持たせましょう。
給料日に貯蓄や投資へ回す金額も、生活費や近い将来の支払いと一緒に考えます。家計全体の資産があっても、投資商品をすぐ希望額で現金にできるとは限りません。支払い用のお金と、当面使う予定のないお金を分けると管理しやすくなります。
まとめ
キャッシュフローを知る第一歩は、「いくらあるか」に「いつ動くか」を加えることです。まずは次の給料日までの入金と支払いを並べてみましょう。
ポイントのお得さも、お金の流れを把握したうえで活用すれば、家計の助けになります。
【ミライチズ】お金の教室では、暮らしに関わるお金の仕組みを、できるだけわかりやすく解説していきます。
コメント