預金や資産運用の説明で目にする「単利」と「複利」。
どちらも利息に関わる言葉ですが、何が変わるのでしょうか。
「同じ年利3%なら、受け取る金額も同じ?」
「複利だと、なぜ時間がたつほど差が開くの?」
「複利で運用すれば必ず増えるの?」
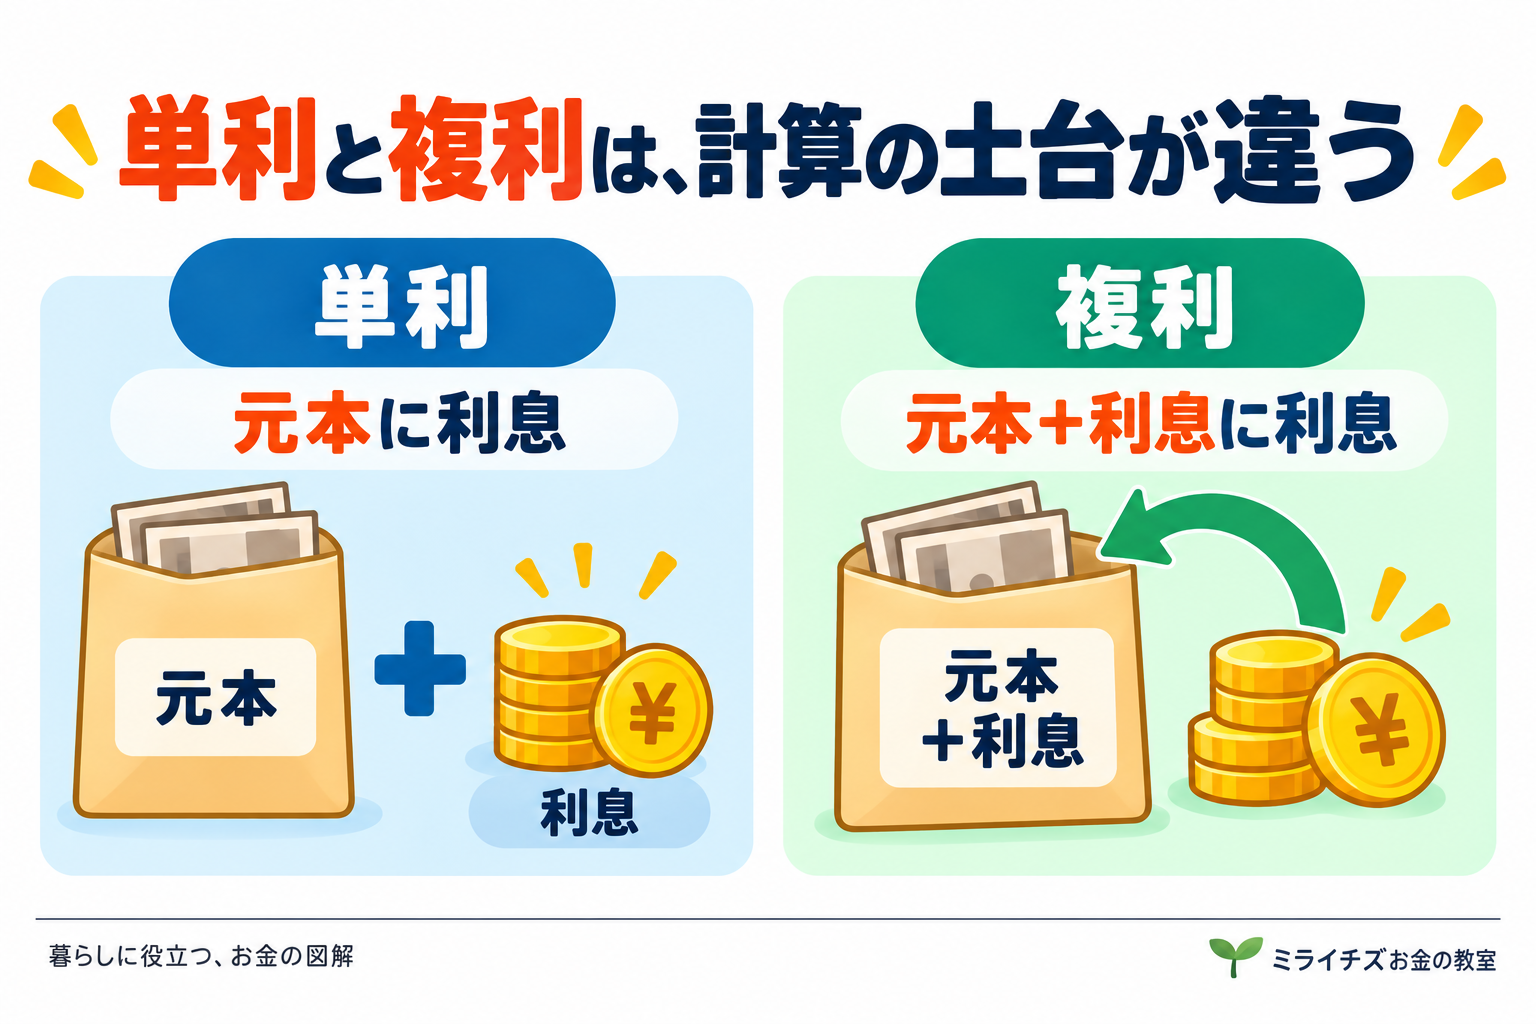
違いは、受け取った利息を次の計算に含めるかどうかです。この記事では元本100万円の仮の例を使い、計算の仕組みから実際の商品を見るときの注意点まで解説します。
単利は元本に対して利息を計算する
単利では、最初に預けた元本に対して利息を計算します。利息を受け取っても、その利息を次の利息計算の対象に加えません。元本と利率が変わらなければ、同じ長さの期間で発生する利息は同じ金額になります。
たとえば元本100万円、年利3%の単利なら、1年分の利息は3万円です。10年間では利息の合計が30万円となり、元本と受け取った利息の合計は130万円です。
利息を別に受け取る商品では、130万円すべてが一つの口座に積み上がるという意味ではありません。
計算を確かめるときは、元本、利率、期間、受け取る利息を分けて書きます。年利3%で1年間なら100万円×0.03で3万円。元本を変えず同じ条件で続けるなら、2年分は6万円です。
利息を受け取って別の口座に置いたり使ったりしても、もとの100万円に対する利息計算は変わりません。ただし、受け取った利息を別の商品で運用した場合は、その運用分を別に計算する必要があります。
「単利だから受取後のお金が増えない」のではなく、ここで比べる契約の計算対象に含めないという意味です。
複利は利息も元本に加える
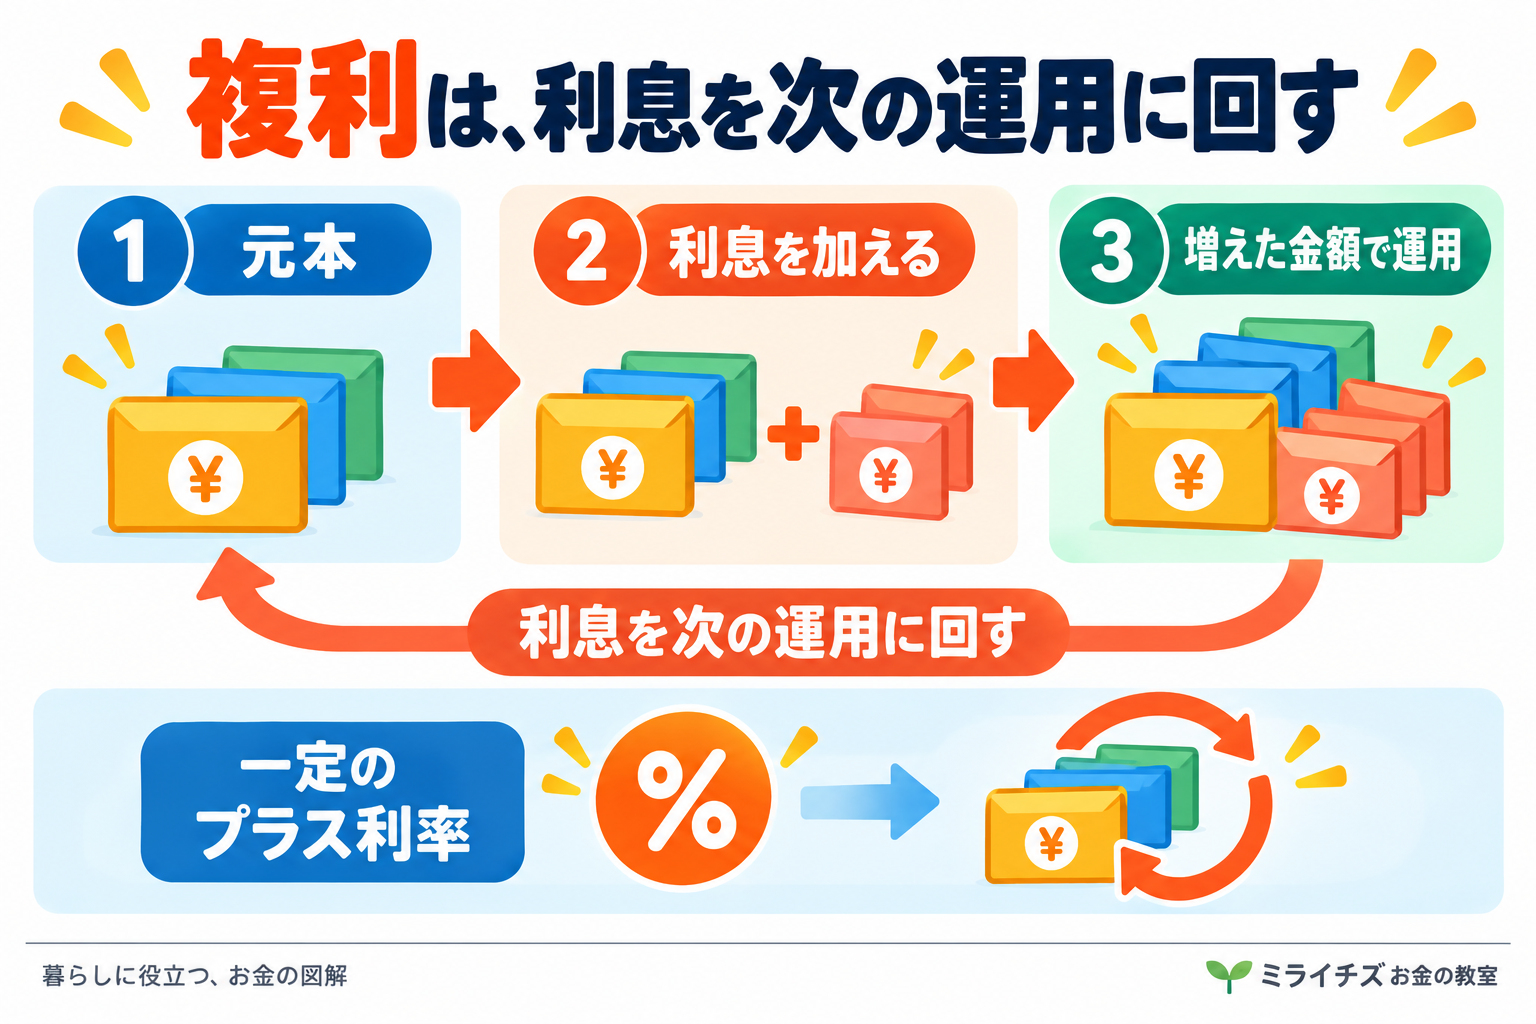
複利では、発生した利息を元本に加え、次の期間は増えた金額に対して利息を計算します。元本100万円、年利3%で年1回複利なら、1年後は103万円。
2年目は103万円に3%を掛けるので、利息は3万900円となり、2年後の合計は106万900円です。
前年に加わった利息にも利息がつくため、同じプラスの利率が続く前提では、年ごとの増加額が大きくなります。ただし、実際の商品では利息の付く頻度、端数処理、課税のタイミングなどが異なります。
広告に年利が表示されていても、どのような計算条件かを確認しましょう。
2年目の利息3万900円を分けると、最初の100万円に対する3万円と、1年目の利息3万円に対する900円になります。この900円が、同じ条件の単利との差です。
3年目は106万900円全体に3%を掛けるため、利息は3万1,827円、合計は109万2,727円になります。増えた分を使わず計算の土台に残すことが、複利の仕組みです。
税金や費用が引かれる場合は、再び運用に回る金額も変わるので、実際の受取額がこの計算と一致するとは限りません。
期間が長くなると差はどうなる?
元本100万円、年利3%、追加の入金なし、税金・手数料なしという条件で比較します。単利では10年後の元利合計が130万円、20年後が160万円です。
年1回複利では10年後が約134万3,916円、20年後が約180万6,111円となります。円未満は四捨五入しています。
計算式は、単利の元利合計が「元本×(1+年利×年数)」、年1回複利が「元本×(1+年利)の年数乗」です。3%は計算では0.03と置きます。
この例で単利と複利の差は、10年後で約4万4,000円、20年後で約20万6,000円です。期間が2倍でも差が単純に2倍にはならないのは、複利では計算の土台が毎年変わるからです。
一方、途中で追加の入金をする場合は、その入金がいつから運用されるかも必要になります。毎月の積立額の合計を最初から全額運用していたものとして計算すると、増え方を過大に見積もってしまいます。
元本を一度に入れる例と積立の例は分け、同じ入金時期で比べるようにしましょう。
投資の複利効果は利益の再投資が前提
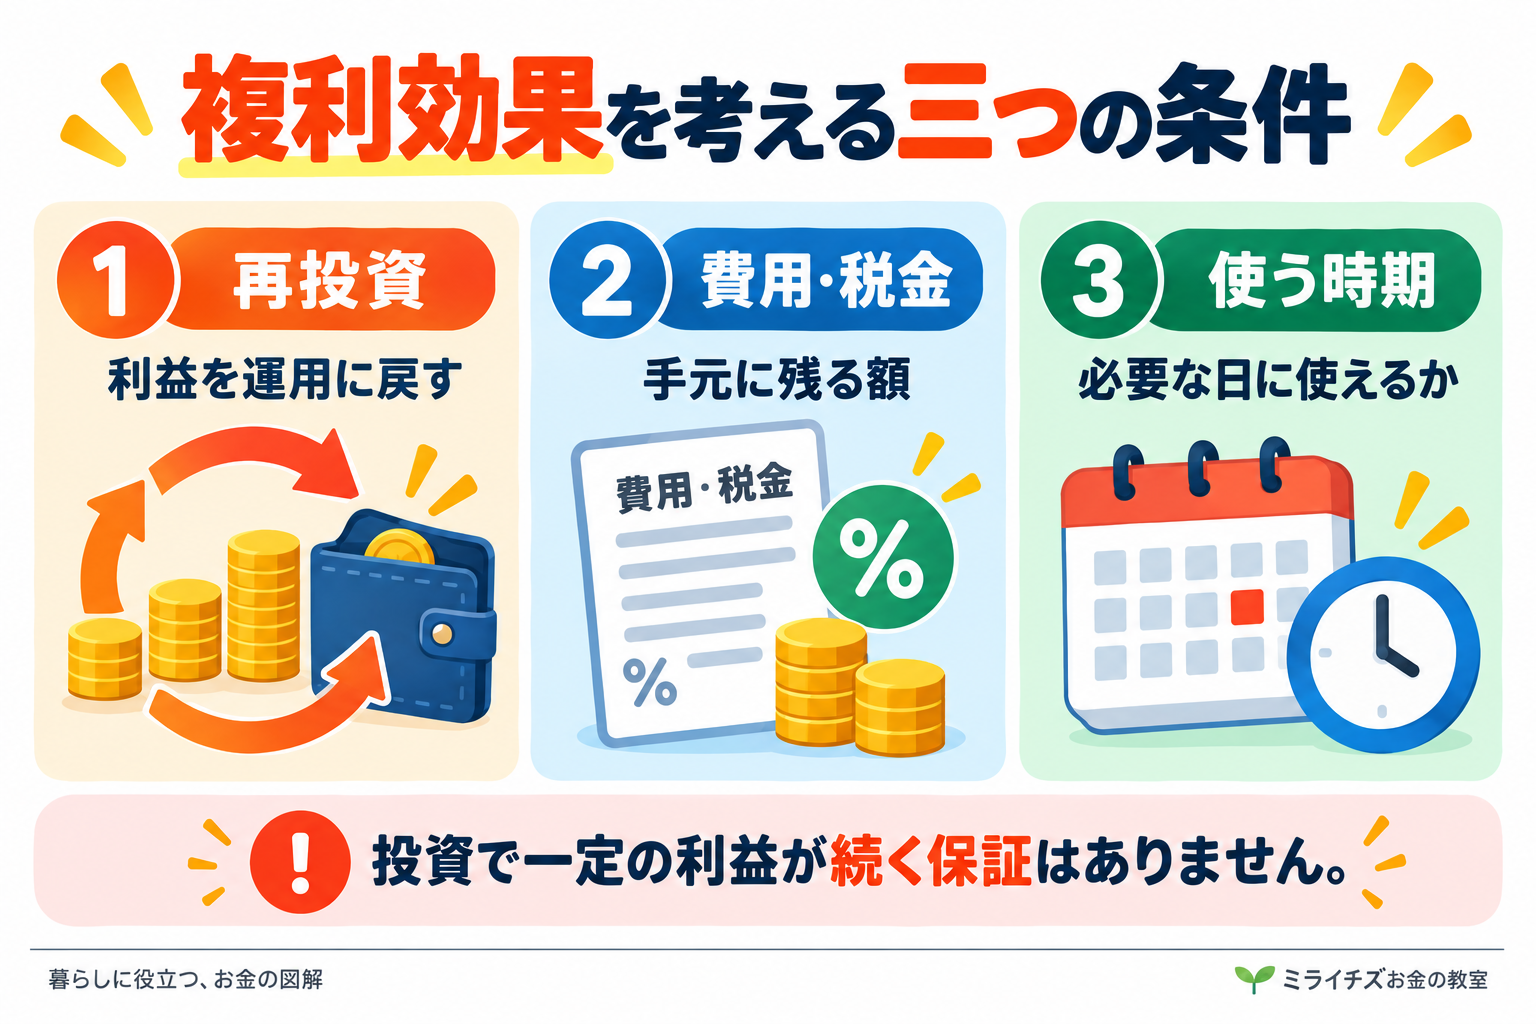
資産運用でも、得られた利益を再び運用に回すことで複利効果を期待できます。ただし、投資信託や株式の運用結果は毎年一定ではありません。
価格の下落によって元本割れすることもあり、固定利率の計算例をそのまま将来の予測にすることはできません。
利益や分配金を受け取って使った分は、その後の運用に回りません。また、投資信託の分配金には元本の一部払い戻しに当たるものもあります。
分配金が多いことだけで運用が好調とは判断せず、価格の変化や費用を含む全体の結果を確認しましょう。
値動きのある投資では、プラスとマイナスの割合を単純に平均しても、最終的な増減とは一致しません。仮に100万円が1年目に10%増えて110万円になり、2年目に10%減ると99万円です。
増減率の単純平均は0%でも、最初の100万円には戻りません。下がるときも、その時点の金額を基準にするためです。複利の説明で滑らかに右上がりの図が使われていても、それは一定の利率を置いた計算例です。
実際の投資では上下に動く結果を確認し、想定利回りを確約された数字と受け取らないようにしましょう。
利率だけでなく費用と使う時期も確認する
同じ運用成果でも、手数料や税金がかかれば手元に残る金額は小さくなります。比較するときは、税引前か税引後か、手数料が含まれているか、利息や利益を再投資する条件かをそろえることが大切です。
計算の前提が違う数字を並べると、実際以上に差があるように見える場合があります。
長く運用するためにも、近く使うお金や生活予備費まで無理に投資しないようにしましょう。途中で必要になり、値下がり中に売れば損失が確定することがあります。
複利という言葉だけで選ばず、元本割れの可能性や換金条件を確認することが基本です。
商品を比較する前に、「何年後に使うか」「途中で取り出せるか」「利息や利益を受け取るか、再投資するか」をそろえます。同じ年利の表示でも、利息の支払方法や再投資の条件が違えば、将来の受取額は変わります。
途中解約で適用条件が変わる商品では、満期まで持つ計算だけでなく早く使う場合も確認しましょう。また、名目上の金額が増えても、物価が上がれば同じお金で買える量は変わります。
複利による増加だけでなく、使う時点の目的に必要な金額を用意できるかという視点も大切です。
まとめ
単利は元本だけ、複利は元本に加えた利息にも利息がつく仕組みです。同じプラスの利率が続くなら、時間が長いほど差は大きくなります。
一方、投資の利益は一定ではありません。
計算例の前提と実際の商品の条件を分けて理解し、目的に合う使い方を考えましょう。
コメント