家計簿を始めようと思っても、レシートがたまったままになったり、数日で記録が途切れたりしたことはありませんか。
「家計簿は毎日つけないと意味がないの?」
「アプリと紙、どちらなら続く?」
「記録しているのに、お金が残らないのはなぜ?」
家計簿は、お金の使い道を知り、次の行動を決めるための道具です。この記事では、続かない原因を整理し、最初に確認する数字から週1回の振り返りまで、無理なく始める方法を紹介します。
家計簿が必要かは「家計を説明できるか」で考える
毎月の手取り、生活費、近いうちに必要なお金、貯蓄に回せる金額を把握できているなら、毎日の支出を1円単位で記録する必要はありません。口座やカードの明細を定期的に確認する方法でも、家計管理はできます。
反対に「使いすぎたつもりはないのに残らない」「カードの引き落としが毎月不安」という場合は、一度支出を見える形にしてみましょう。何を減らすか決める前に、どこへお金が流れているかを知ることが先です。
判断に迷ったら、「次の給料日までにいくら使えるか」「今年必要な大きな支払いは何か」を答えられるか試してみてください。答えが曖昧な部分だけ記録すれば、最初から全部を管理する必要はありません。食費を知りたいのか、引き落とし不足を防ぎたいのかで、必要な情報も変わります。目的を一つ決めると、続ける理由がはっきりします。
続く人と続かない人の違いは、細かさより仕組み
続かない理由を、意志の弱さだけで片づける必要はありません。分類が多すぎる、毎日入力しないと追いつけない、家族の支払いを確認できないなど、仕組みが生活に合っていないこともあります。
例えば、食材・外食・お菓子・飲み物を最初から分ける代わりに、まずは「食費」にまとめる方法があります。あとで食費の中身を詳しく見たくなったときに、分類を増やせば十分です。使う予定のない情報まで集めないことが、負担を軽くします。
紙は手書きで考えを整理しやすく、表計算は自分で項目を変えやすい方法です。アプリは明細の取り込みに便利ですが、現金や連携していない支払いが抜けることもあります。まずは普段よく使う決済方法に合うものを選びましょう。家族の支払いも含めるなら、誰が何を記録するかを決めておくと、重複や確認の手間を減らせます。
最初の1か月は、3つの数字を確認する
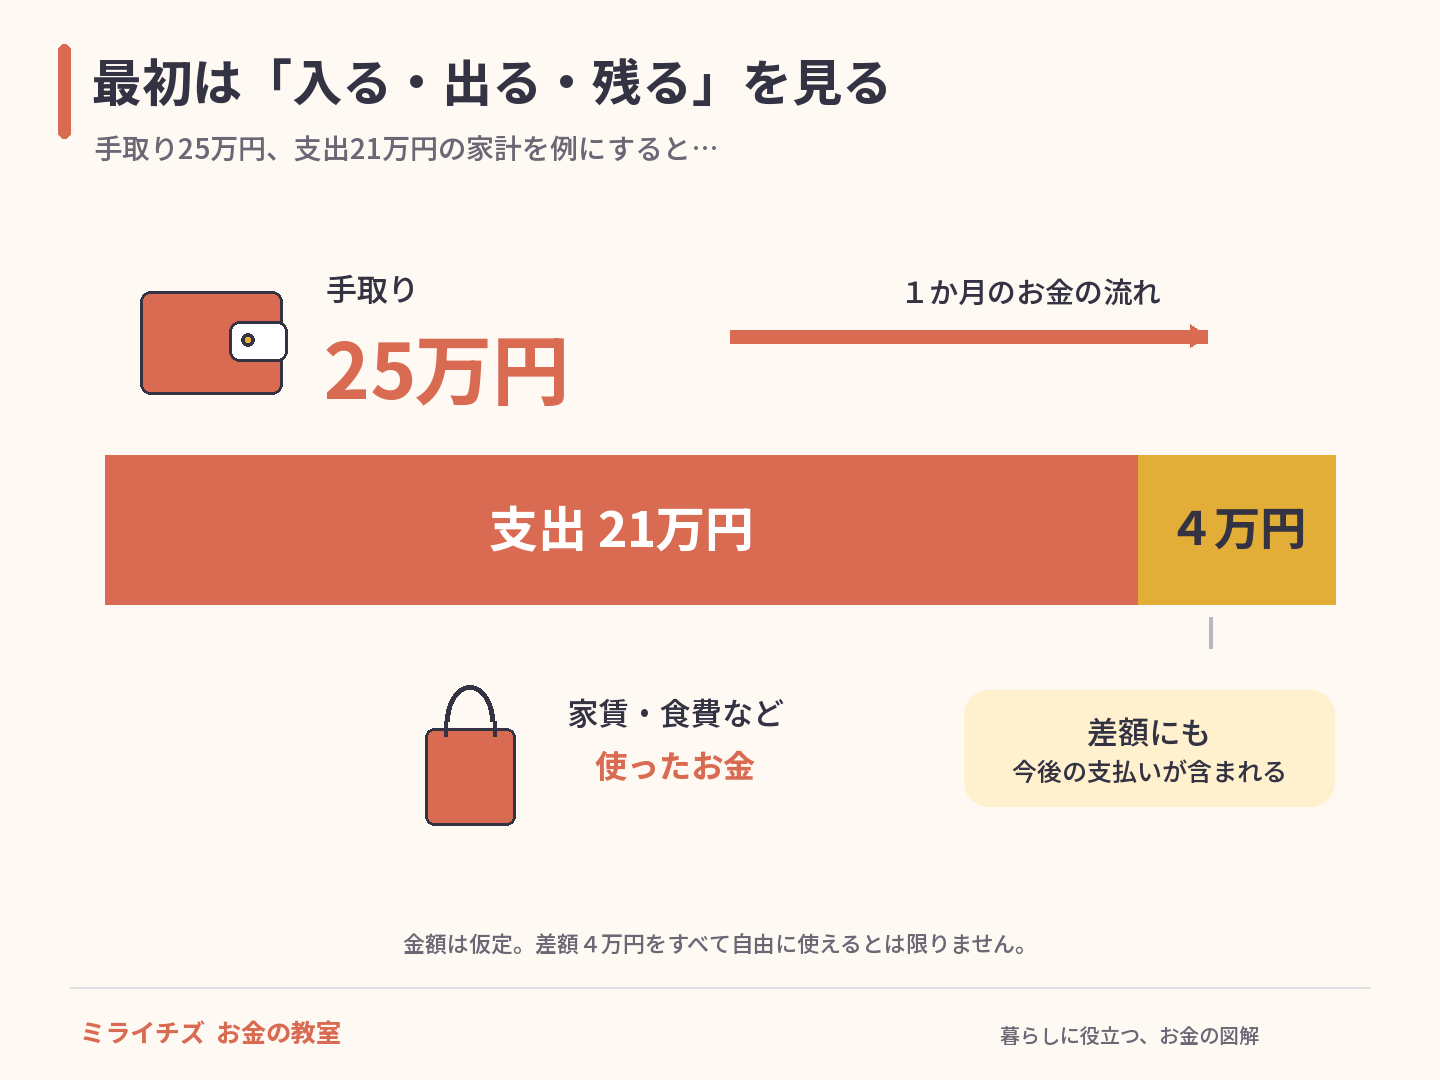
最初は「手取り収入」「支出合計」「差額」の3つを確認しましょう。給与額面ではなく実際の手取りを使い、貯蓄口座への振り替えは買い物などの支出と分けます。自分の口座間でお金を動かしても、それだけで家計全体のお金が減るわけではありません。
例えば、手取り25万円で、家賃や食費などの支出が21万円なら、差額は4万円です。ただし、その4万円をすべて自由に使えるとは限りません。年払いの費用や家電の買い替えなど、今後の支払いに充てる分が含まれていないかも確認します。金額は説明用の仮定です。
支出の中身を見るときは「毎月ほぼ決まった費用」「月によって変わる費用」「毎月ではない費用」の3つ程度に分ければ、最初の見直しには役立ちます。分類の正解よりも、毎回同じルールで比べられることが大切です。
集計する期間もそろえましょう。毎月1日から末日まででも、給料日から次の給料日前日まででも構いません。例えば、今月は30日分、来月は20日分を比べると、節約できたか判断しにくくなります。最初の月だけ期間が短い場合は、その事情をメモします。現金の使途が不明なときも、分かる支出まで消して数字を合わせず、差額を残しておきます。
カードと電子マネーは二重計上に気をつける
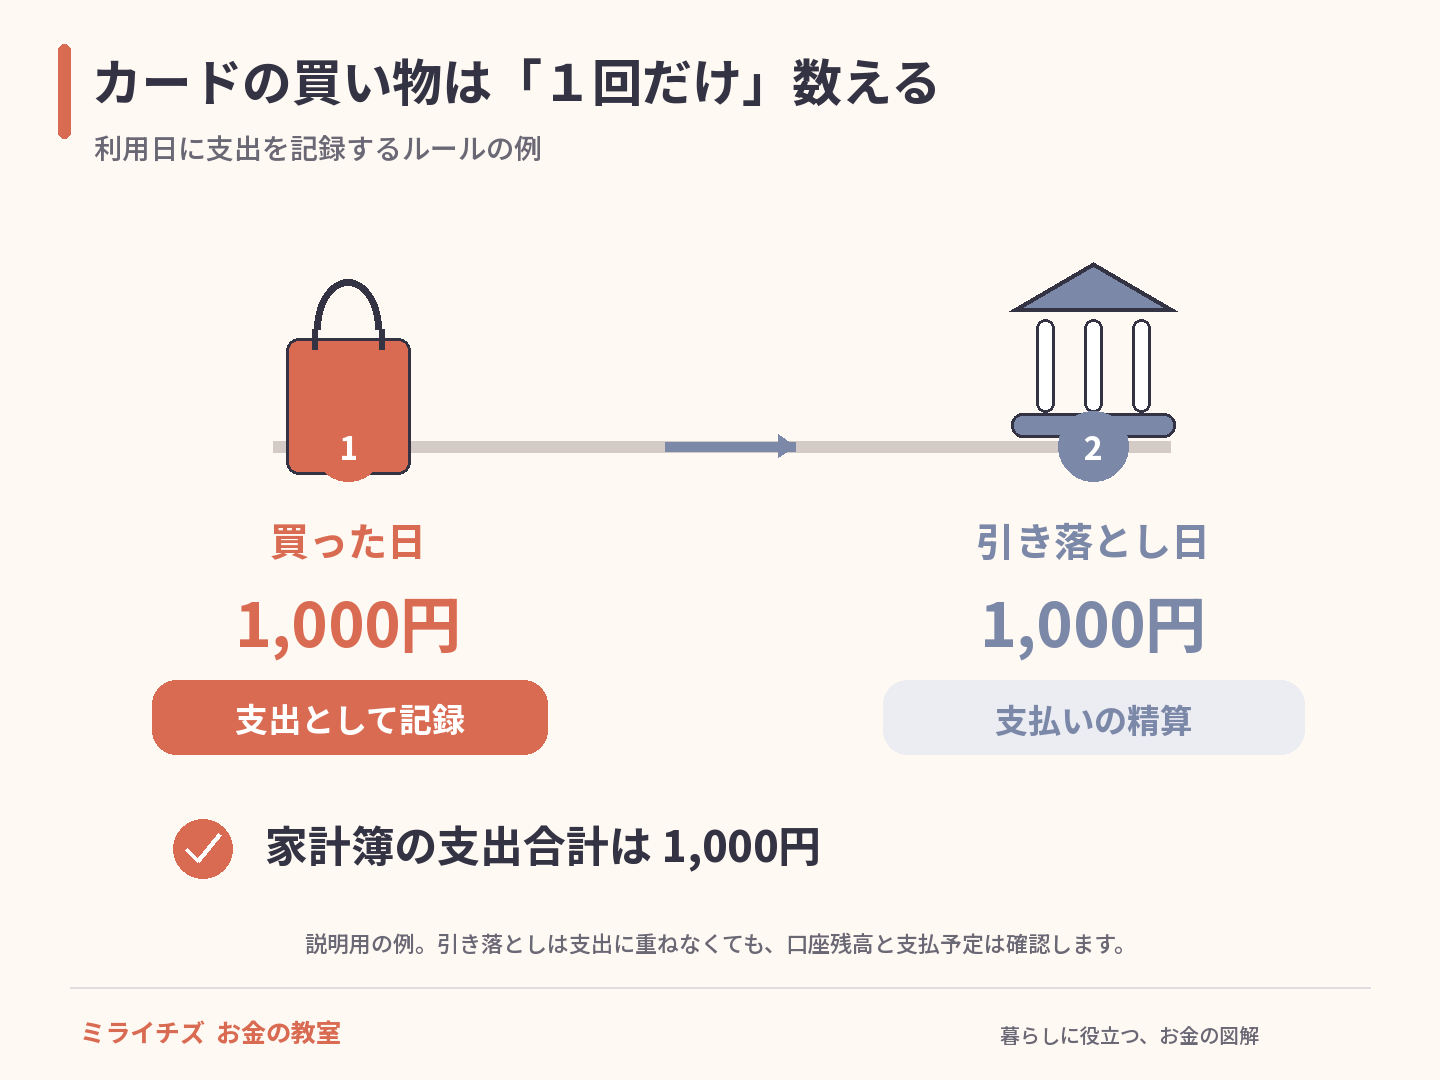
カード利用時と口座引き落とし時の両方を支出にすると、同じ買い物を2回数えてしまいます。買い物の使い道を確認したいなら利用日に記録し、引き落としは支払いの精算として扱う、というようにルールを統一しましょう。
電子マネーも、チャージと実際の買い物を両方支出にしないことがポイントです。アプリを使う場合は自動連携の分類を確認してください。支出として数えない引き落としも口座残高には影響するため、支払予定額は別に把握しておきます。
例えば、口座から電子マネーに5,000円を移し、そのうち1,200円を食事に使った場合、購入内容を管理する家計簿の食費は1,200円です。残り3,800円は電子マネーとして持っているお金になります。チャージの5,000円も食費にすると支出が膨らむので、口座、財布、電子マネーを合わせて「どこに残っているか」を確認しましょう。
週1回の確認で、直すことを1つ決める
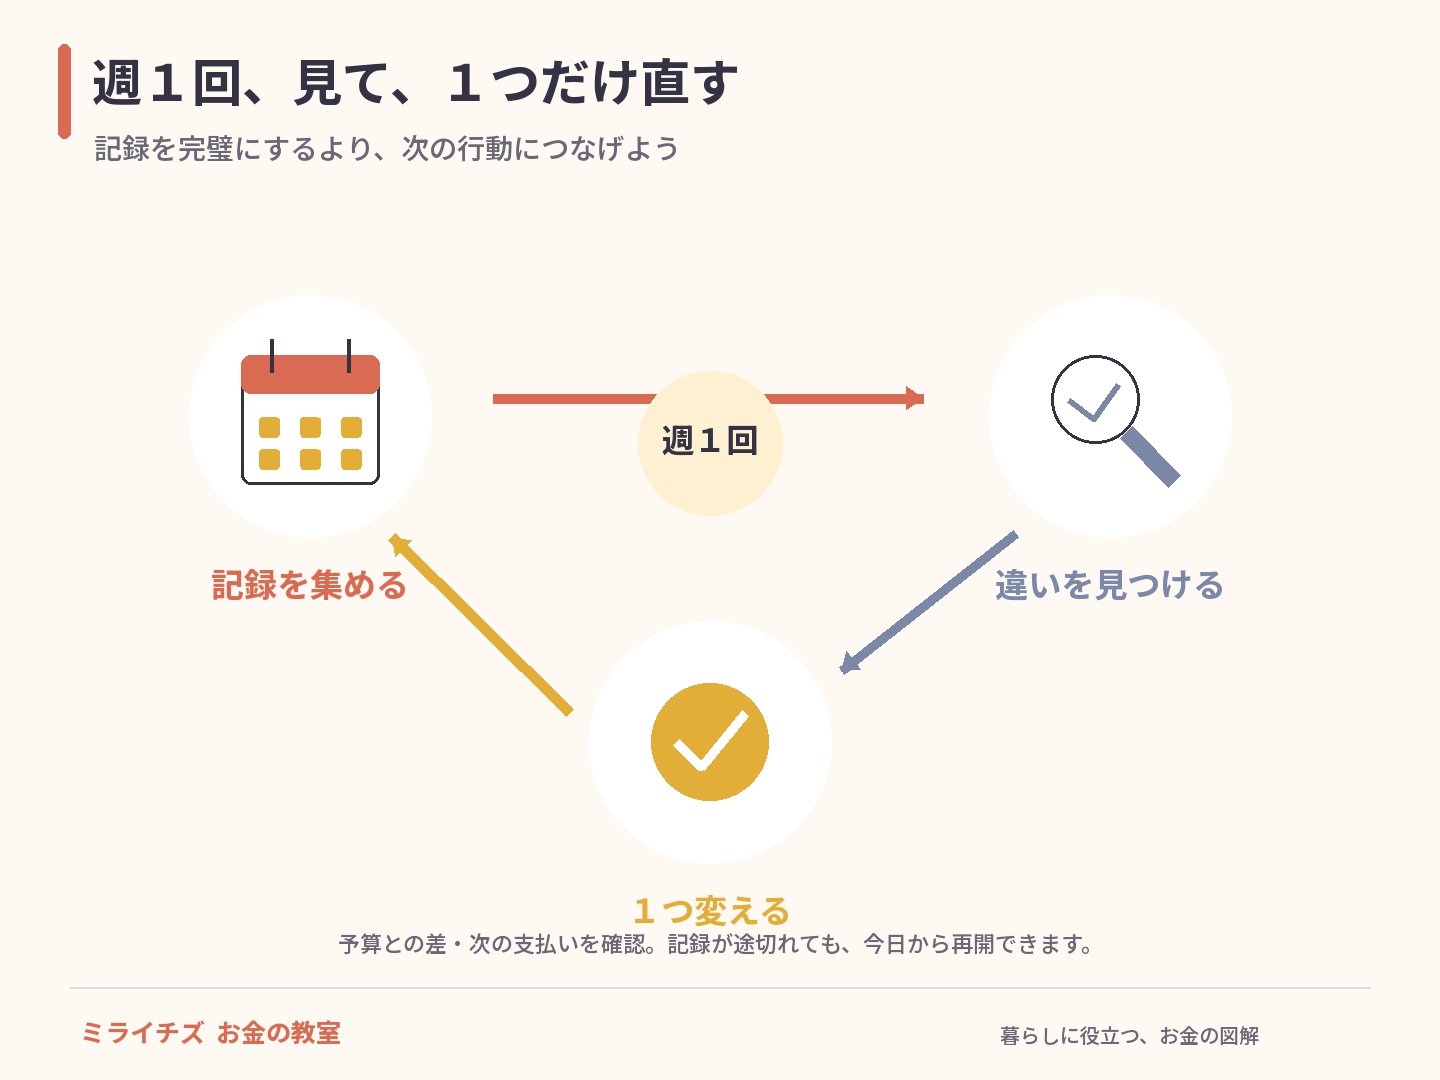
記録ができたら、週末など決めた時間に振り返ります。見るのは「予算と違った項目」「来週の支払い」「変えられそうな行動」の3点です。反省を長く続けるより、小さな改善を1つ決めるほうが実行につながります。
例えば、使っていない月額サービスがあれば利用状況と解約条件を確認する。食材の廃棄が気になったら、買い物前に冷蔵庫を確認する。予定外の出費があったら、来月以降の予算に同じ項目を加える。記録と行動がつながって初めて、家計簿が役に立ちます。
予算を超えた項目は、金額だけでなく理由も一言残します。「食費が増えた」でも、来客、値上げ、まとめ買いでは対応が違います。来客なら特別な予定として予算に加え、買いすぎなら量を調整する、と行動につなげます。翌週はその一つができたかを見れば十分です。家計簿をつける時間より、結果を暮らしに戻す時間を少し確保しましょう。
記録が途切れたら、今日から再開していい
数週間分のレシートを全部入力し直そうとすると、再開のハードルが上がります。過去の細かな内訳が分からなくても、明細から分かる範囲を整理し、分からない部分は未分類として残す方法があります。推測で数字を合わせる必要はありません。
紙、表計算、アプリのどれを選んでも構いません。アプリでは料金や連携範囲、データの取り扱いを確認し、家族との共有範囲も決めておきましょう。便利な機能の多さより、自分が無理なく確認できることを優先してください。
再開するときは、今日の口座残高、財布の現金、カードの支払予定額を出発点にします。過去の記録が不完全でも、これからの支払いを管理することはできます。慣れるまでは週1回、10分など小さく時間を区切る方法もあります。負担が大きいなら項目を減らし、確認したいことが増えたら細かくする。この調整を前提にしておくと、途中で止まっても戻りやすくなります。
まとめ
家計簿は「続けること」より「使うこと」
家計簿の目的は、支出の全履歴を完璧に残すことではなく、これからのお金の使い方を選びやすくすることです。まず1か月分の手取りと支出を確認し、気になった項目を1つだけ見直してみましょう。
ミライチズ お金の教室では、暮らしに取り入れやすいお金の考え方を紹介しています。自分に合う小さな仕組みから、少しずつ整えていきましょう。
コメント