生命保険の説明でよく出てくる「定期保険」と「終身保険」。名前は知っていても、見積書を前にすると迷うことはありませんか。
「保険料が安い定期保険で十分?」
「終身保険なら、払ったお金が戻ってくるの?」
「子どもが独立したあとも同じ保障が必要?」
大きな違いは保障が続く期間ですが、家計に合うかを考えるには払込期間や解約時の扱いも大切です。この記事では、死亡保障を中心に両者を比べ、必要な保障の整理から見積もりの確認までを解説します。
定期保険は一定期間の死亡保障
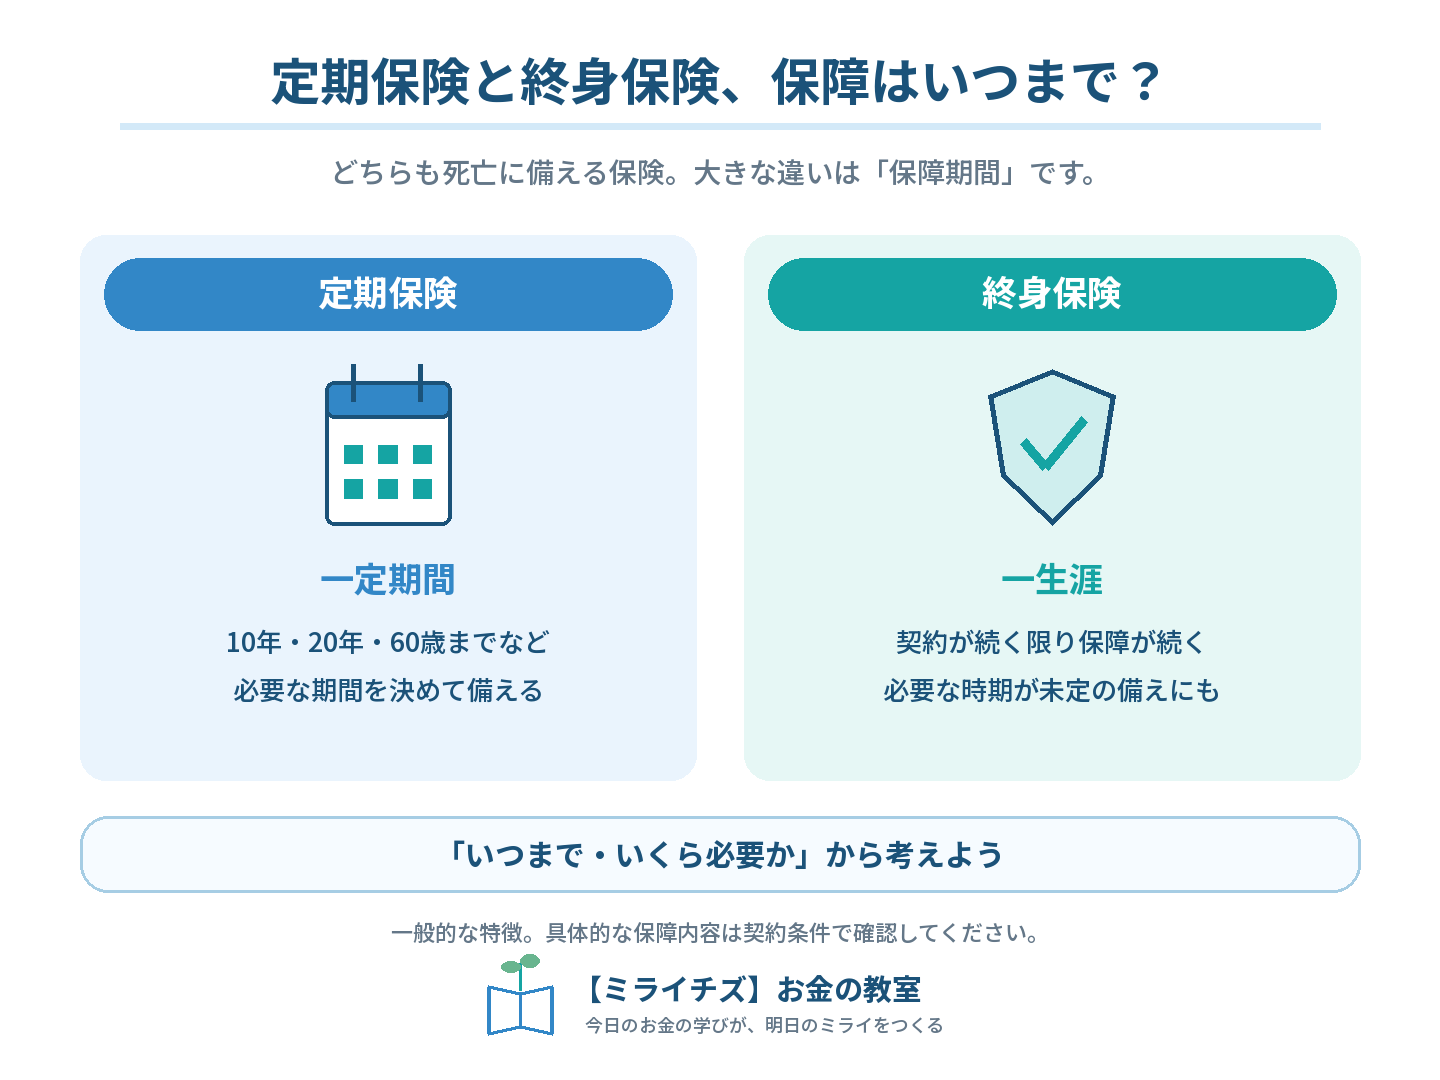
定期保険は、10年や20年、あるいは60歳までなど、決められた期間の死亡に備える保険です。
一般に満期保険金はなく、解約返戻金もないか少ないため、同じ死亡保障額なら終身保険に比べて保険料を抑えやすい特徴があります。
子どもが独立するまでの教育費や生活費など、「この時期に大きな保障がほしい」という目的と相性のよい仕組みです。期間が終わったあとの保障をどうするかも、契約前に考えておきましょう。
例えば、子どもが独立するまでの20年間に備えたいなら、その期間中に必要になる生活費や教育費を整理するところから始めます。20年という期間を先に選ぶのではなく、家族の予定に保障の終わりが合うかを確認しましょう。「掛け捨てだともったいない」と感じるかもしれませんが、支払う保険料は、その期間の万一に備えるための費用です。満期時にお金が戻るかだけでなく、大きな不足に備えられるかで考えると役割が見えます。なお、医療保障や就業不能への備えは別の確認項目です。
終身保険は一生涯の死亡保障
終身保険は、契約が継続している限り死亡保障が一生涯続く保険です。葬儀費用や家族に残したいお金など、必要となる時期を決めにくい支出への備えとして検討されます。
解約返戻金のある商品が一般的ですが、貯金と同じではありません。
途中解約すると受け取る額が払込保険料の合計を下回ることがあります。
特に契約から間もない時期や低解約返戻金型の所定期間は注意が必要です。終身保険にも満期保険金はありません。
死亡保険金と解約返戻金は、受け取る場面が異なります。死亡時に支払われる保障額と、途中で解約して受け取る金額を足して「両方使えるお金」とは考えないようにしましょう。解約すれば、その契約の死亡保障はなくなります。教育費などに使う予定で検討するなら、必要な年の解約返戻金を設計書で確認し、保障を失っても家計が困らないかまで考える必要があります。また、保険料の払込みが終わる日と、お金を受け取る日は同じではありません。満期のある貯蓄と混同しないことが大切です。
「保障期間」と「払込期間」を分けて確認する
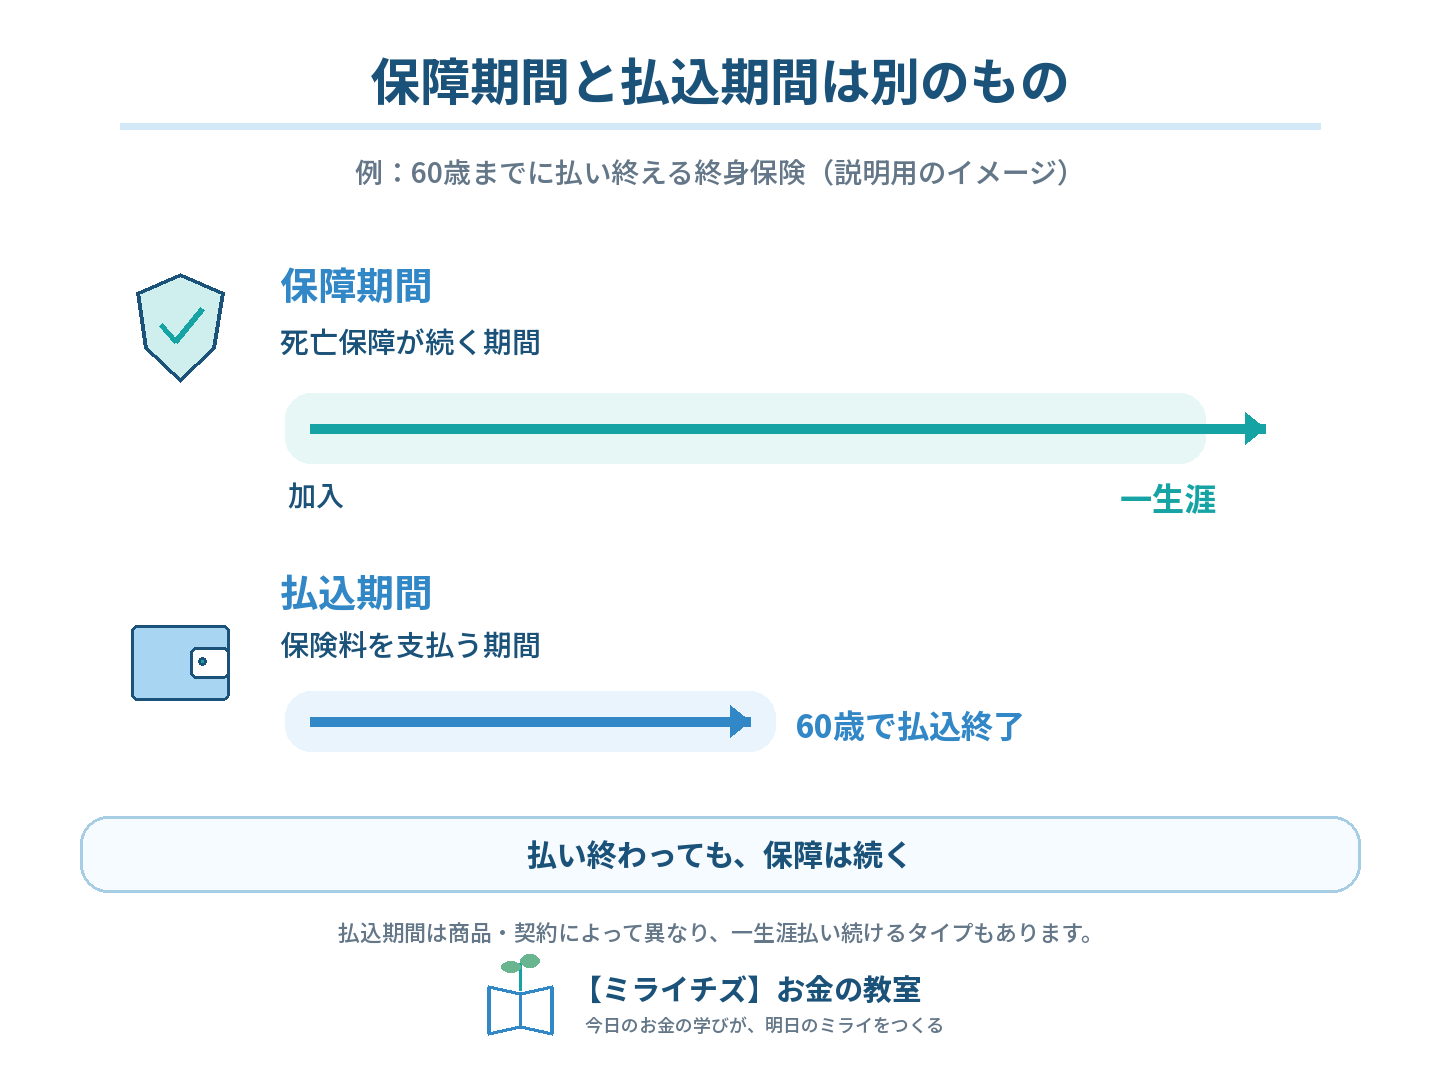
保障がいつまで続くかと、保険料をいつまで払うかは別の話です。終身保険には一生涯保険料を払うタイプのほか、60歳など一定の年齢までに払い終えるタイプもあります。払い終えたあとも、契約に基づく死亡保障は続きます。
定期保険にも、更新せず長い期間を保障するタイプと、一定期間ごとに更新するタイプがあります。更新型では更新時の年齢や保険料率などに基づいて保険料が計算され、通常は更新前より高くなります。最初の月額だけでなく、更新後の負担や更新可能な年齢まで確認しましょう。
見積書には、加入年齢、保障終了の年齢、払込み終了の年齢を横に並べてメモすると整理できます。例えば「保障は一生涯、払込みは60歳まで」なら、60歳以降の保険料はなくても、それまでの支払いを続けられるかが確認点です。反対に払込みも一生涯なら、退職後の収入から負担できるかを見ます。定期保険の更新型では、次回更新時だけでなく、その次の期間も必要かを考えましょう。更新前の安い保険料だけで家計の予算を組まず、必要な期間全体で支払う金額を比べると判断しやすくなります。
必要な保障額は家計から考える
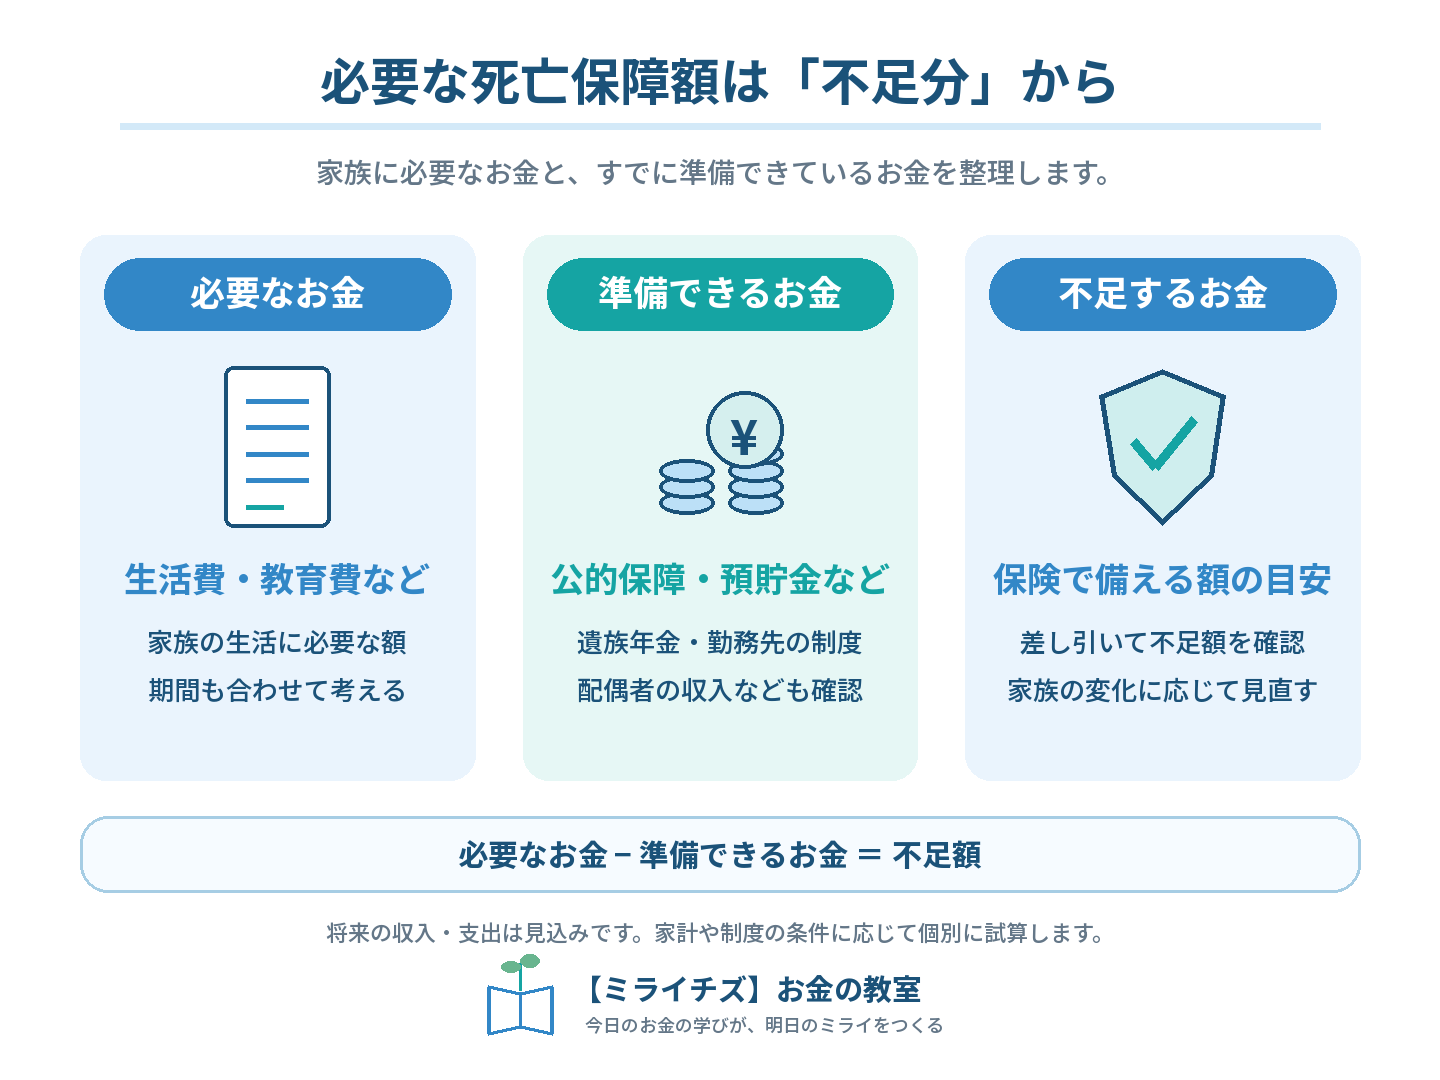
まず、万一のときに家族が必要とする生活費・教育費などを書き出します。そこから、遺族年金などの公的保障、勤務先の制度、配偶者の収入、使える預貯金を踏まえて不足額を考えます。住宅ローンの団体信用生命保険がある場合は、保障される条件も確認しましょう。
たとえば子どもが小さい間は大きな保障が必要でも、独立後には必要額が小さくなることがあります。この場合、一定期間の大きな保障と、その後も残したい保障を分けて考える方法があります。必ず2種類の保険に加入しなければならないわけではありません。
計算は「必要なお金」と「用意できるお金」を分けて行います。仮に今後必要な生活費等が3,000万円で、公的保障や収入、利用できる預貯金などの合計を2,000万円と見込むなら、不足は1,000万円です。預貯金も、すでに教育費など別の支出へ割り当てている分を重ねて差し引かないようにしましょう。
子どもの成長や配偶者の働き方が変われば、この不足額も見直します。
比較するときは月額以外も見る
同じ死亡保障額、同じ加入年齢など、条件をそろえて比較しましょう。月々の保険料に加えて、払込総額、保障が終わる時期、途中解約時の受取額を確認すると、家計への影響が見えやすくなります。
保険料を払うために生活予備費を取り崩すようでは、日々の急な支出に対応しにくくなります。保障と貯蓄を一つの商品で用意するか、別々に準備するかも含め、無理なく続けられる金額を優先しましょう。外貨建てや変額の商品では為替や運用によるリスクも加わります。
比較表を作るなら、月額、払込総額、保障期間、払込期間、更新の有無、解約返戻金の6項目を並べます。特約を付けた見積もりと付けない見積もりを比べないよう、保障内容もそろえましょう。返戻金を見るときは、いつの時点の金額なのかも必要です。加入直後と払込み終了後では条件が違います。「保険料が安い」「戻る割合が高い」という一つの数字だけで決めず、必要な保障と途中の家計負担を一緒に確認してください。分からない点は具体的な年齢や時期を示して説明を求めると、比較しやすい答えになります。
まとめ
定期保険は期間を決めた保障、終身保険は一生涯の保障が基本です。必要な保障の期間と金額を先に整理し、そのうえで保険料・更新条件・解約返戻金を比較しましょう。商品名だけで判断せず、契約概要や注意喚起情報で具体的な条件を確かめることが大切です。
コメント