毎月3万円を貯めていても、それで十分な家計と、将来の支出に間に合わない家計があります。
反対に、いまは月5,000円しか貯められなくても、教育費が重なる時期を計画どおり乗り切っているなら、貯蓄率の低さだけで家計を評価する必要はありません。
貯金の適正額は、収入の何%という数字だけでは決まりません。使う目的、必要になる時期、すでにある資産、収入が途切れたときの備えを組み合わせて考えます。
この記事では、手取り別の試算を出発点に、毎月の積立額と年間で実際に残る金額を区別し、自分の家計で続けられる貯蓄額を決める手順を整理します。貯蓄率は家計の成績ではなく、計画を確かめるための指標です。
まず「貯金」と「貯蓄率」の範囲をそろえる
家計でいう貯蓄率には、使う人や資料によって定義の違いがあります。
銀行預金への積立だけを数える場合もあれば、投資信託などへの積立を含める場合もあります。
比較する前に、分子と分母の範囲をそろえることが欠かせません。
この記事では、日常の管理に使う「積立率」を、将来のために新たに確保する預金と投資の純積立額を、税金・社会保険料を引いた手取り収入で割った割合として扱います。投資の値上がり益は加えません。
たとえば、手取り30万円から預金に2万円、投資信託に1万円を積み立てるなら、積立率は10%です。ただし、積立後に生活費の不足を補うため1万円を戻したなら、実質的な積立は2万円です。振替設定だけを見て「毎月3万円貯めている」と判断すると、実態とのずれが生じます。
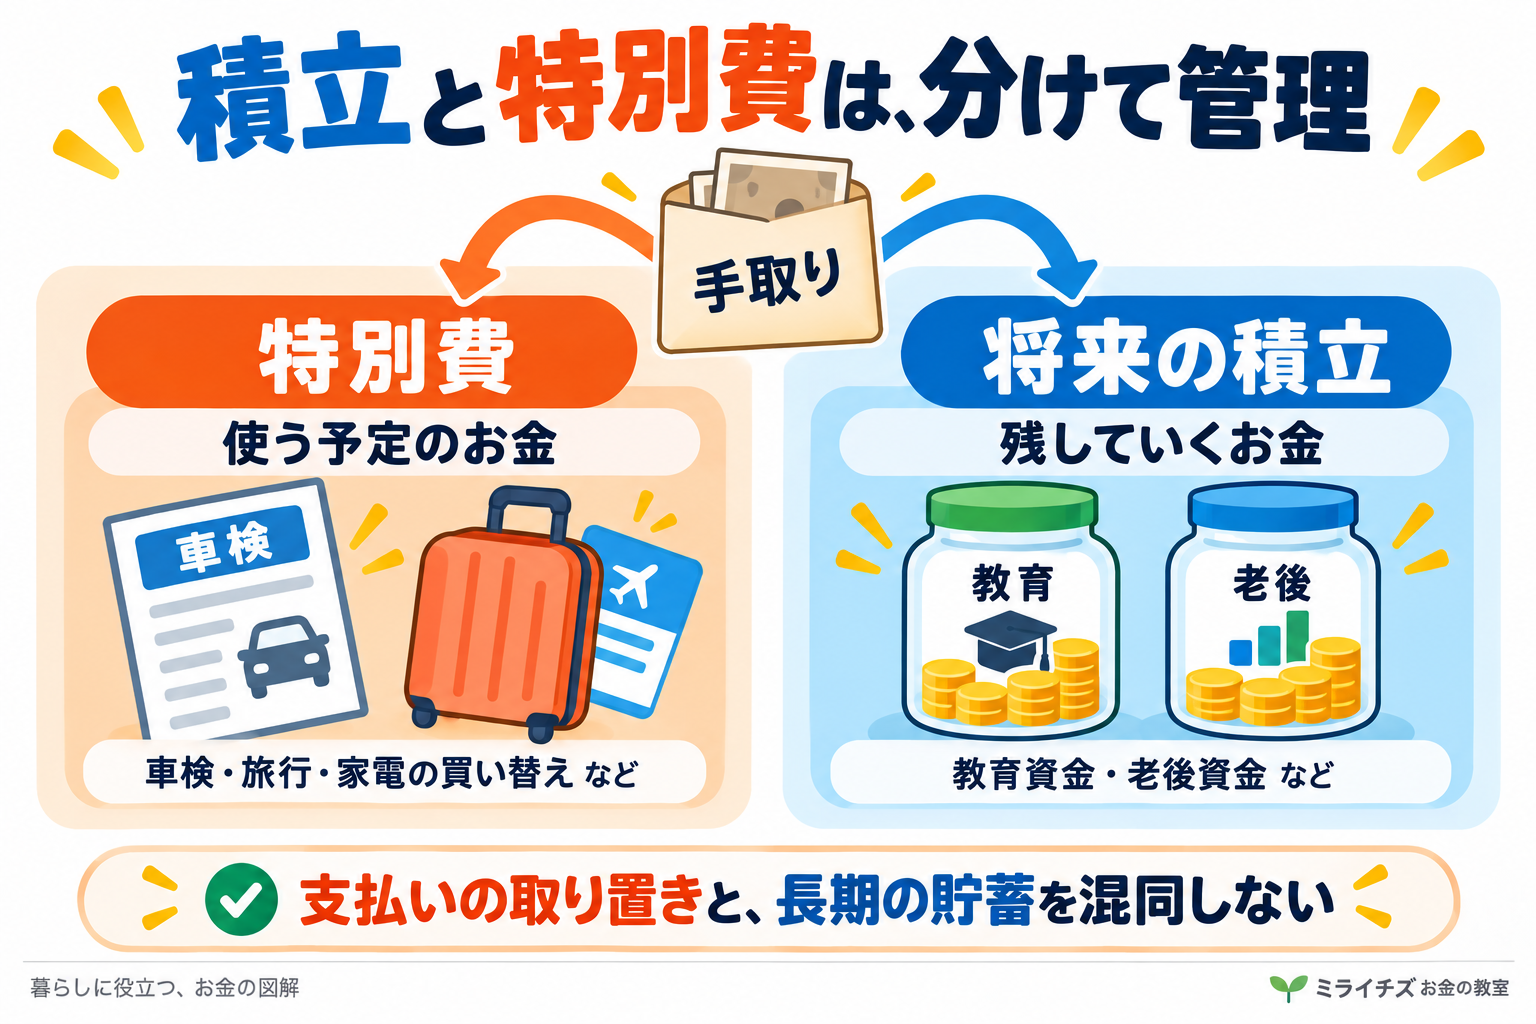
年払いの保険料や旅行代など、使う予定が決まっている特別費の積立も別にします。一時的に預金残高は増えますが、支払う年には減るお金だからです。長期の資金づくりと、将来の支払いの取り置きを分けると、無理に積立額を増やさなくても家計の姿が見えやすくなります。
住宅ローンの元金返済は負債の減少という意味では資産形成に関係しますが、自由に使える預金にはなりません。
手取り別の目安は「推奨額」ではなく試算として使う
「手取りの2割を貯める」といった割合は、金額を考える入口にはなります。しかし、住居費、扶養人数、通勤手段が違えば、同じ収入でも積立に回せる金額は大きく変わります。
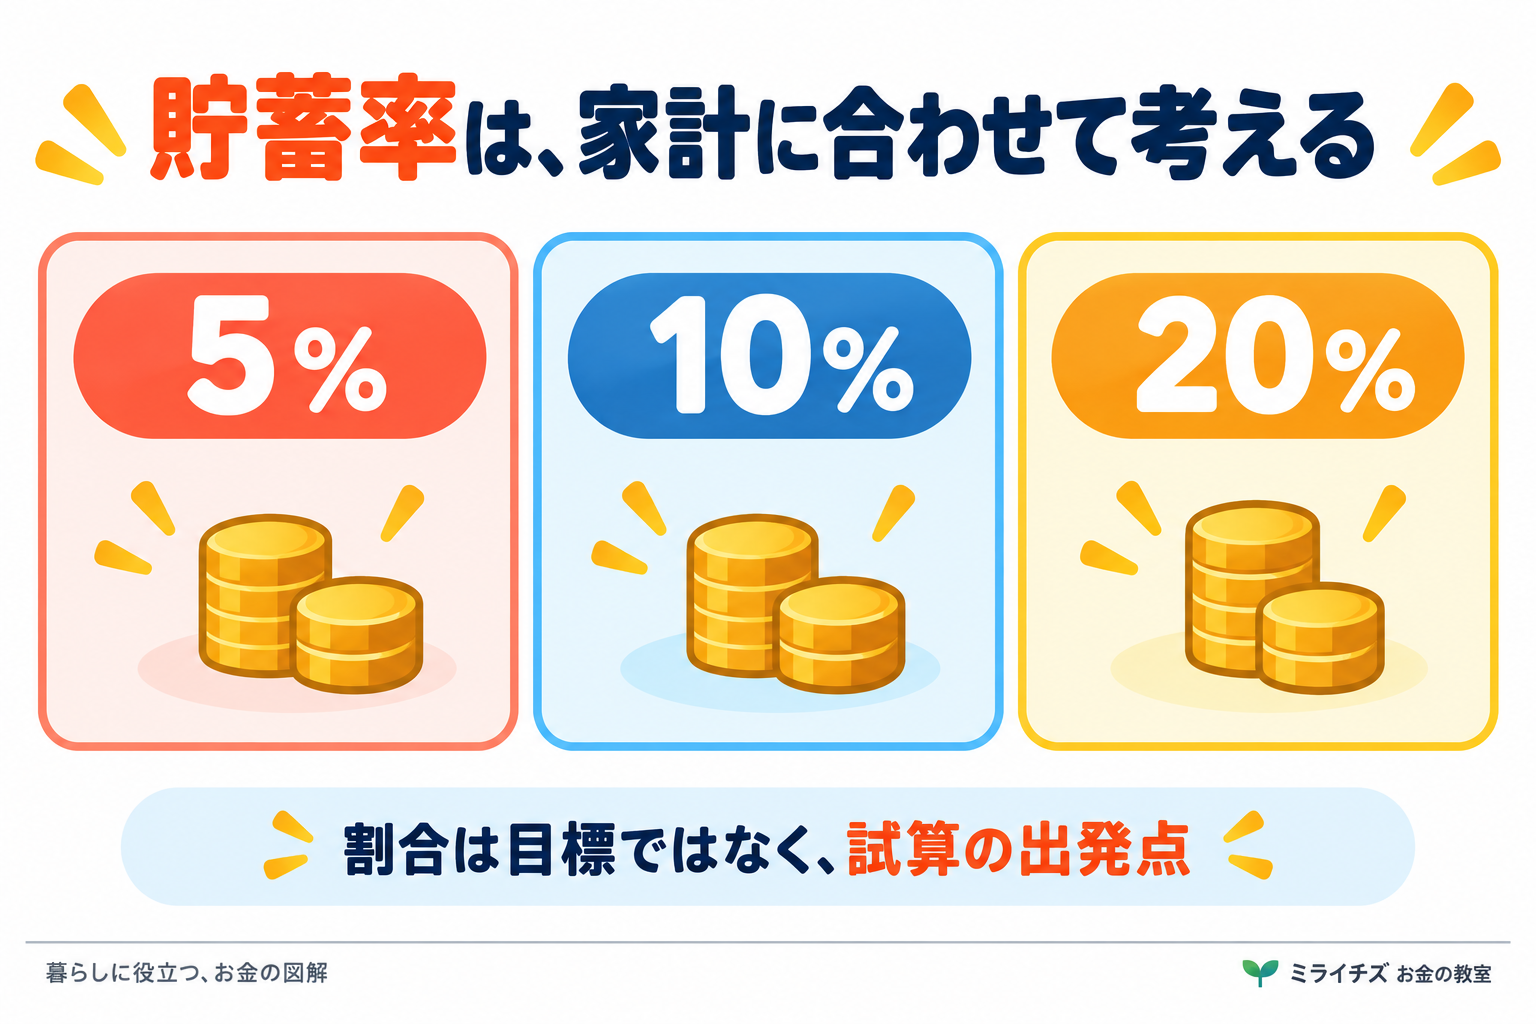
以下は手取りに5%・10%・20%を掛けた単純な試算です。統計上の平均や、達成すべき推奨値ではありません。賞与を含まない月額として、自分の家計でどこまでなら継続できるかを検討してください。
| 月の手取り | 5% | 10% | 20% |
|---|---|---|---|
| 20万円 | 1万円 | 2万円 | 4万円 |
| 25万円 | 1.25万円 | 2.5万円 | 5万円 |
| 30万円 | 1.5万円 | 3万円 | 6万円 |
| 40万円 | 2万円 | 4万円 | 8万円 |
手取り20万円なら10%は2万円、20%は4万円です。住居費や生活に必要な支払いだけで18万円かかる場合、4万円の積立設定は毎月2万円の取り崩しにつながります。その状態で食費を極端に切り詰めるより、住居費や通信費などの継続負担、目標の期限を先に点検する方が現実的です。
手取り30万円で月6万円を積み立てられる家計でも、車検や帰省費をその都度貯金から出していれば、年間の純増額は72万円より少なくなります。一方、手取り40万円の共働き世帯であっても、保育料、住宅費、親への援助が重なれば、月8万円を確保するのは簡単ではありません。
手取りが高いほど、必ず高い貯蓄率にできるわけではないのです。
共働きの場合は、夫婦の手取りを合わせるなら、積立も生活費も世帯全体で集計します。片方の収入だけを分母にして、二人分の貯蓄を分子にすると比較できません。別財布でも、共通の目標に向けた年間の積立額は一度合算しておきましょう。
月の黒字ではなく、年間でいくら残るかを見る
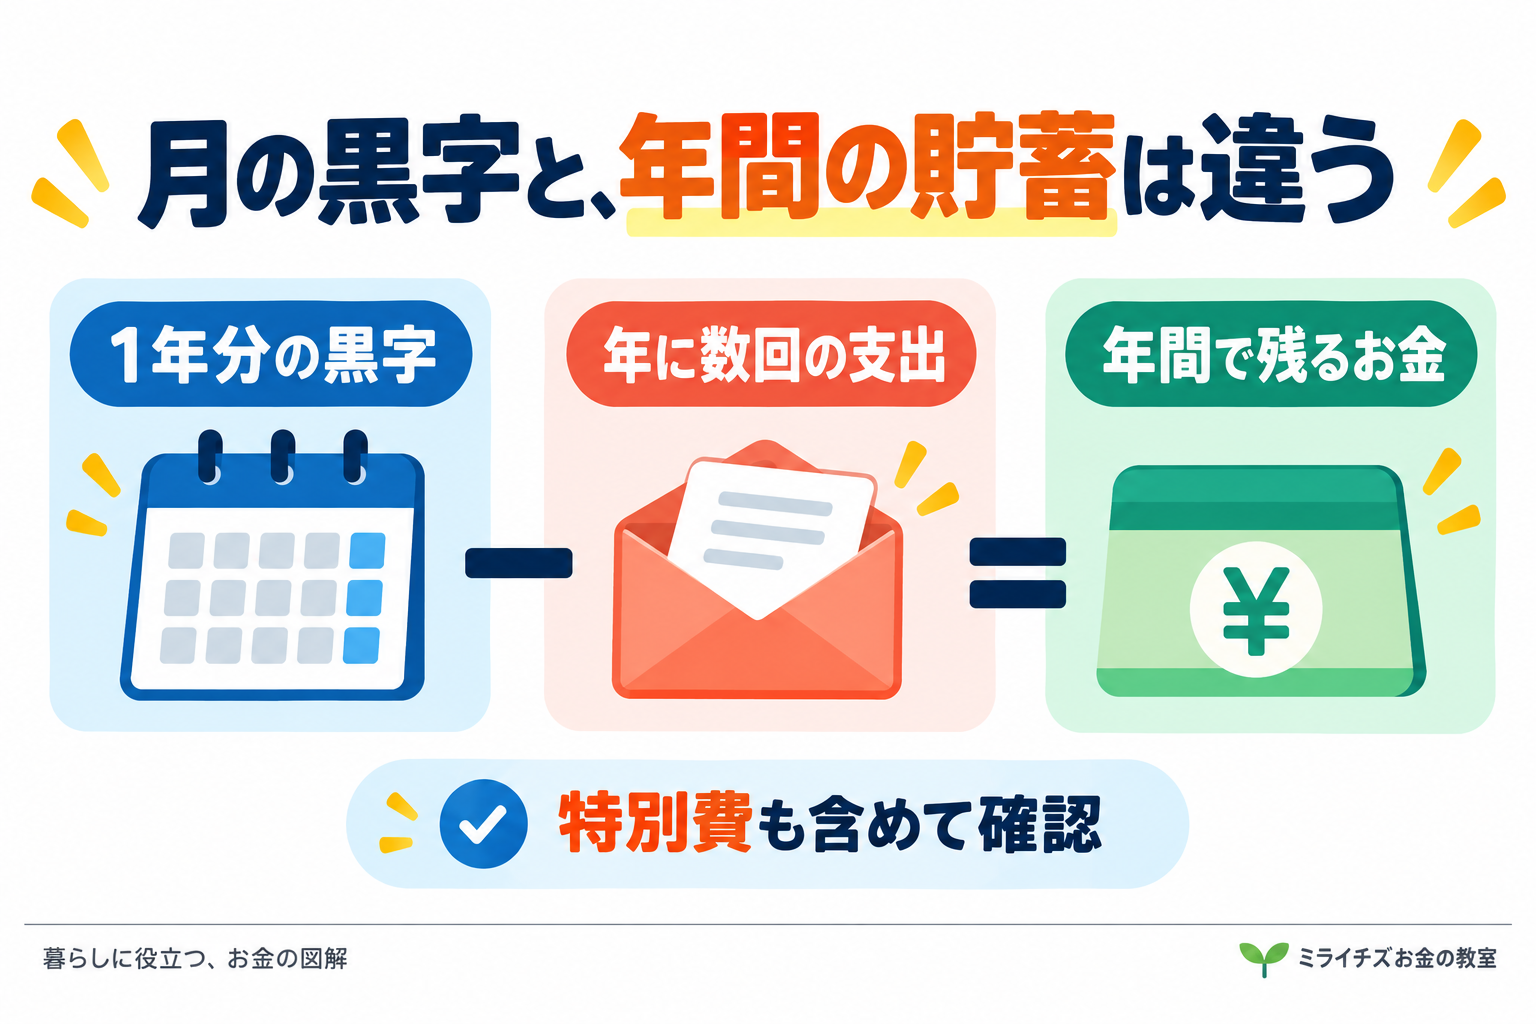
毎月の給与から生活費を引いて5万円余っても、それがそのまま長期の貯蓄に回せるとは限りません。家計には、毎月は発生しなくても、年間では避けにくい支出があるためです。
年払いの保険料、車の税金や車検、家電の買い替え、冠婚葬祭、旅行、帰省などを過去の明細から拾い、通常の月額支出と重複しないように集計します。カード払いも、利用額と口座引き落とし額を二重に数えないよう注意が必要です。
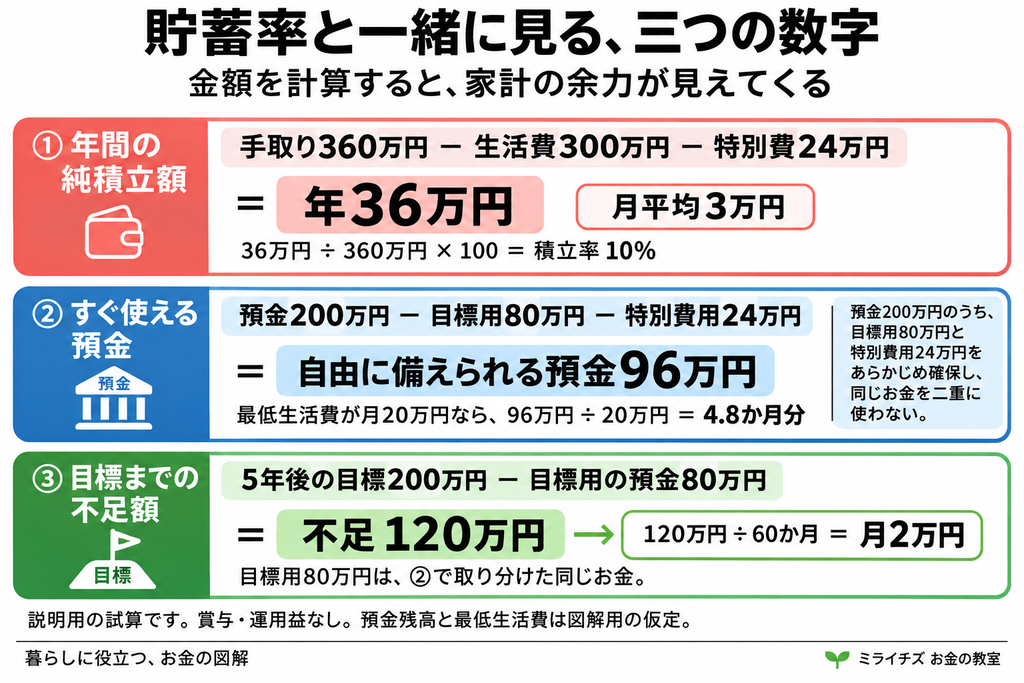
手取り月30万円、通常の生活費が月25万円、賞与なしの例なら、月の黒字は5万円です。ところが特別費が年24万円あれば、年間で残るのは「360万円-300万円-24万円=36万円」
年間の手取りに対する割合は10%になります。
月5万円の黒字と、月平均3万円の貯蓄余力は両立します。 差の2万円は浪費とは限らず、年に数回の支払いを毎月に割り戻した金額です。
賞与がある場合は、手取り賞与と、その賞与で支払う住宅ローン返済・旅行・大型購入などを両方加えます。賞与だけを収入に足して支出を落とすと、貯蓄余力を過大評価します。業績などで金額が変わるなら、確実性の低い部分を毎月の固定的な積立の前提にしない方が、計画の修正は少なく済みます。
また、教育費などのために過去から積み立てた預金を使う年は、残高が減っても直ちに失敗ではありません。「予定していた取り崩しか」「使った後に生活資金が足りるか」「次の目標に向けた再積立が可能か」を確認します。毎年の貯蓄率を高く保つことと、必要な時期にお金を使えることは同じではありません。
支出を整理する方法は、関連記事「特別費とは?家計が赤字にならない年間予算の作り方」も参考になります。
必要な貯蓄額は、目的と期限から逆算する
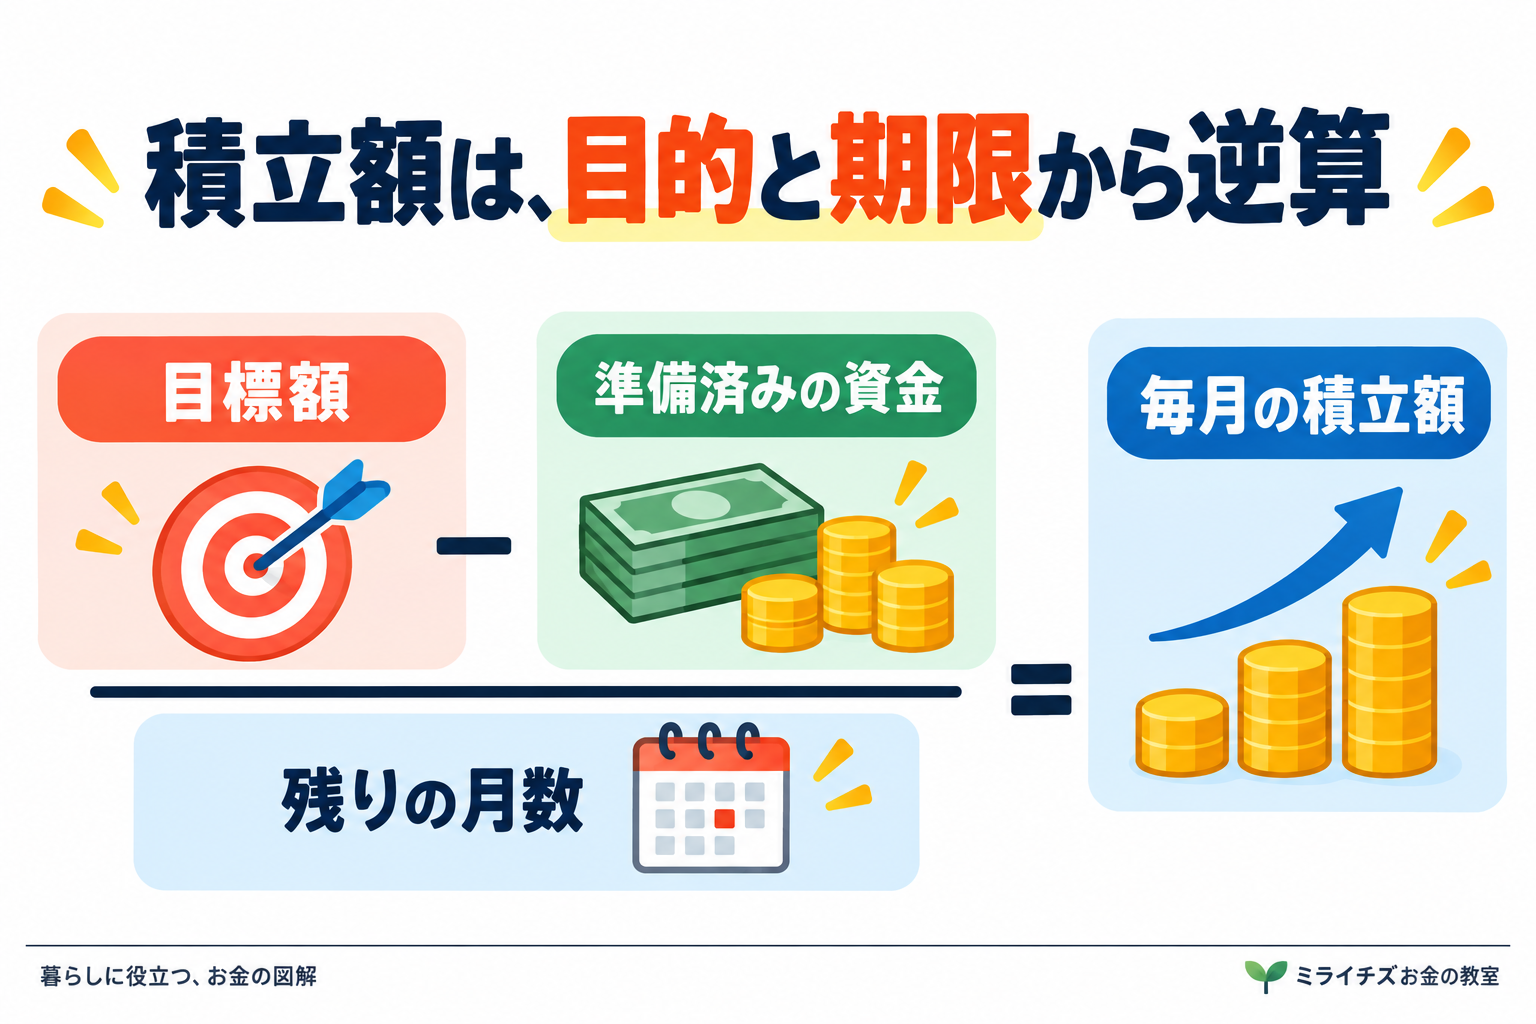
収入から積み立てられる額を計算するだけでは、目標に間に合うかは分かりません。次に、必要額から逆算する計算を行います。運用益を見込まない場合の基本式は、「目標額-その目的に使える資金」を、残りの月数で割る形です。
5年後に200万円が必要で、その目的に充てられる預金が80万円あるなら、不足は120万円。60か月で割ると月2万円です。手取り25万円なら8%に相当します。この計算を教育費、車の買い替えなどについて行い、同時期に必要な積立を合計します。
同じ80万円を教育費にも住宅資金にも割り当てないことが重要です。生活防衛資金も、通常はこの計算の「使える資金」から外します。
目標額は一度決めれば固定ではありません。学費や住宅関連費用、車両価格などが変われば、必要額も変わります。現時点の見積額だけを置くより、見直す時期と予備費の扱いも決めておくと、後から不足に気付きにくくなります。
期限が近い支出について、高い投資利回りを仮定して月額を減らすのは慎重に考えたいところです。投資には値下がりがあり、使う日までに回復するとは限りません。期待する運用益と、必ず必要な支払いを同じ確実さで扱わないことが、資金計画の土台になります。
生活防衛資金は「月収の何か月分」だけで決めず、収入が減っても続く最低限の支出を基準にします。家賃やローン、食費、光熱費、保険料などを洗い出し、収入回復までの期間や受けられる給付、配偶者の収入を考慮します。共働きでも二人が同じ業界なら、同時に収入が減る可能性も考えます。必要な額は、収入の安定性と支出を減らせる余地によって変わります。
必要額と積立可能額が合わないときの調整順
たとえば目標から逆算した月額が5万円、年間収支から出した余力が3万円なら、毎月2万円の差をどこで埋めるかを決める必要があります。ここで積立設定だけを5万円にしても、生活口座が不足し、取り崩しを繰り返すことになります。
まず、集計漏れや二重計上を確認します。そのうえで、固定費の見直し、目標額の縮小、期限の延長、収入を増やす方法を検討します。教育費など動かしにくい期限と、車の買い替えなど調整しやすい期限を区別すると、判断しやすくなります。
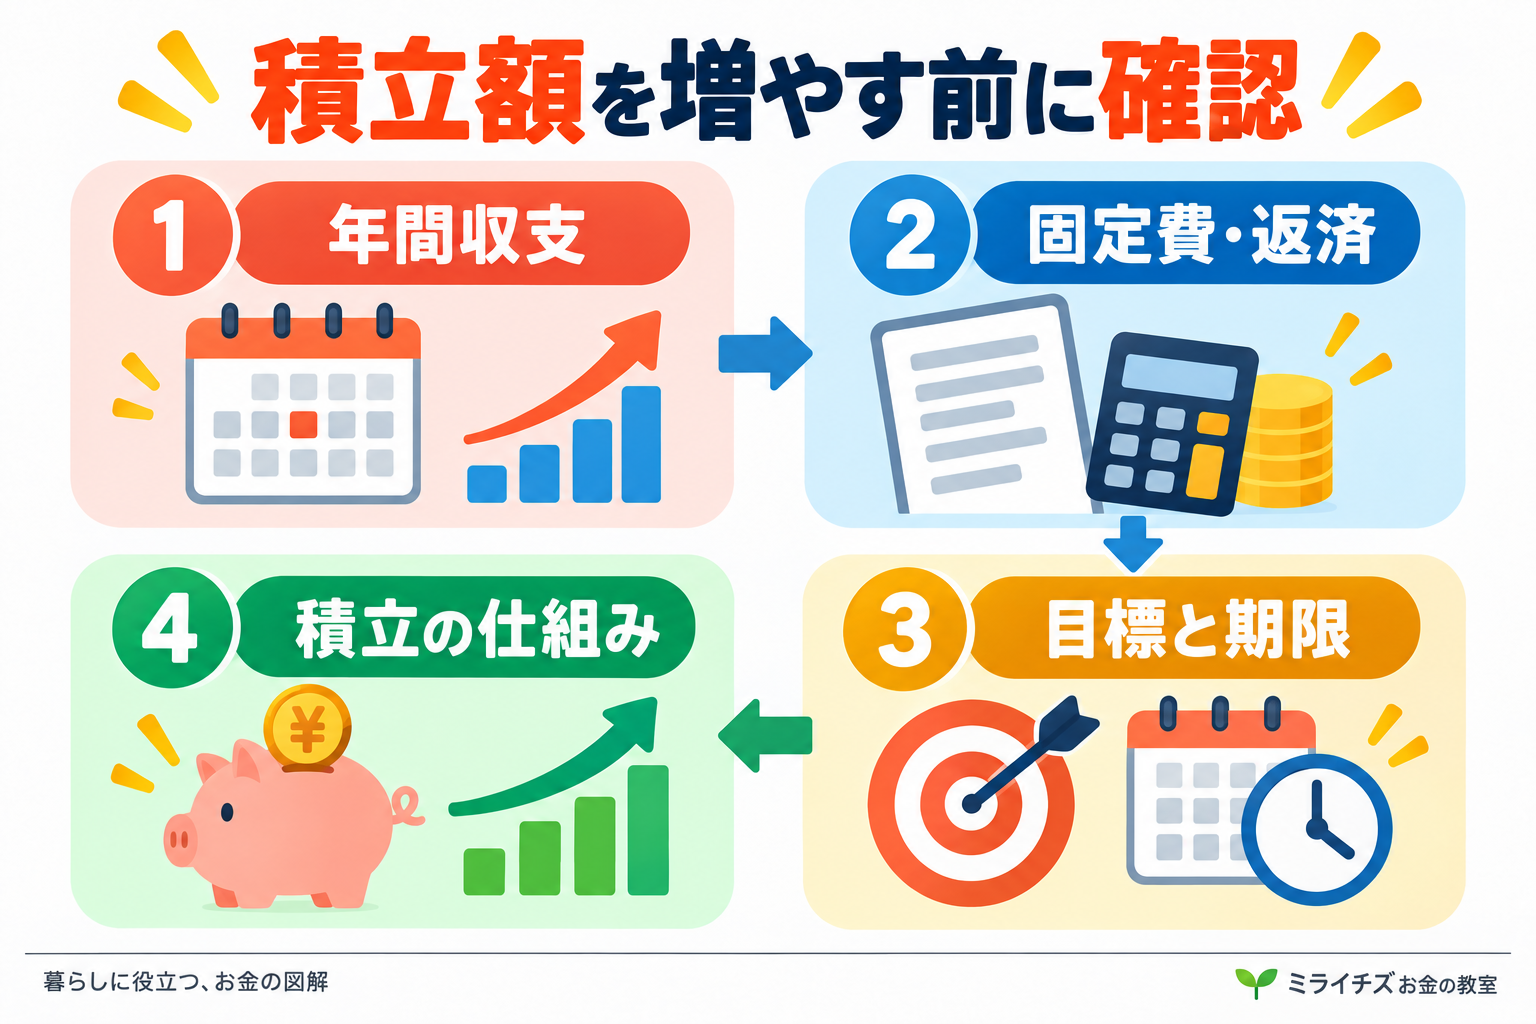
借入がある家計では、貯蓄と返済の配分も必要です。特に金利負担の大きい借入を残して投資を増やす場合、確定的に発生する利息と、不確実な運用益を比較することになります。ただし、手元資金をすべて返済に回すと、急な支出で再び借りる事態にもなりかねません。直近の支払いと最低限の予備資金を確保し、返済条件や手数料も踏まえて配分します。
積立を始める段階では、少額でも取り崩さず継続できる額を給料日に自動で移し、3か月程度の実績を見て調整する方法があります。特別費の口座と長期貯蓄の口座を分ければ、旅行代を払っただけで「貯金に失敗した」と感じることも減らせます。口座は管理しきれる数にとどめます。
貯蓄率と一緒に確認したい三つの数字
最後に、積立率だけでなく、年間の純積立額、すぐ使える預金、目標までの不足額を並べます。投資残高が増えていても、それが相場の上昇によるものなら、給与からの積立余力が改善したとは限りません。反対に相場が下がった年でも、計画どおり積み立てた行動まで否定する必要はありません。
毎年同じ時期に、入出金による増減と価格変動による増減を分けて確認すれば、家計の改善と運用成績を混同しにくくなります。
まとめ
毎月いくら貯めるかを決める順番は、年間で残せる額を把握し、目的と期限から必要額を計算し、その差を調整することです。手取り別の割合表は、その結果を確認するために使います。
自分の支払いに間に合い、無理なく続けられる金額に根拠があること。 それが、他の世帯の貯蓄率に近づけることよりも大切です。
【ミライチズ】お金の教室では、暮らしに関わるお金の仕組みを、具体的な判断に役立つ形で解説していきます。
参考資料・関連記事
本記事の金額は編集部による説明用の試算です。統計上の平均値や推奨率を示すものではありません。
コメント