買い物のたびに見かける「高還元」「ポイントアップ」
お得そうに見えても、実際に家計の負担が減るかは別に考える必要があります。
「還元率が高い店を選べば、本当に得なの?」
「あと少し買って条件を満たしたほうがいい?」
「ポイントが貯まるのに、なぜ支出も増えるの?」
この記事では、必要性、支払総額、還元条件、使い道の順に、ポイントとの付き合い方を整理します。登場する価格や還元率は、判断方法を示すための仮の例です。
還元額より先に「もともと買う予定だったか」を確認
一番大切なのは、その商品をポイントがなくても買う予定だったかです。
必要な買い物で条件に合う還元を受けるなら家計の助けになり得ますが、ポイントのために不要なものを買うと、還元後も支出は残ります。
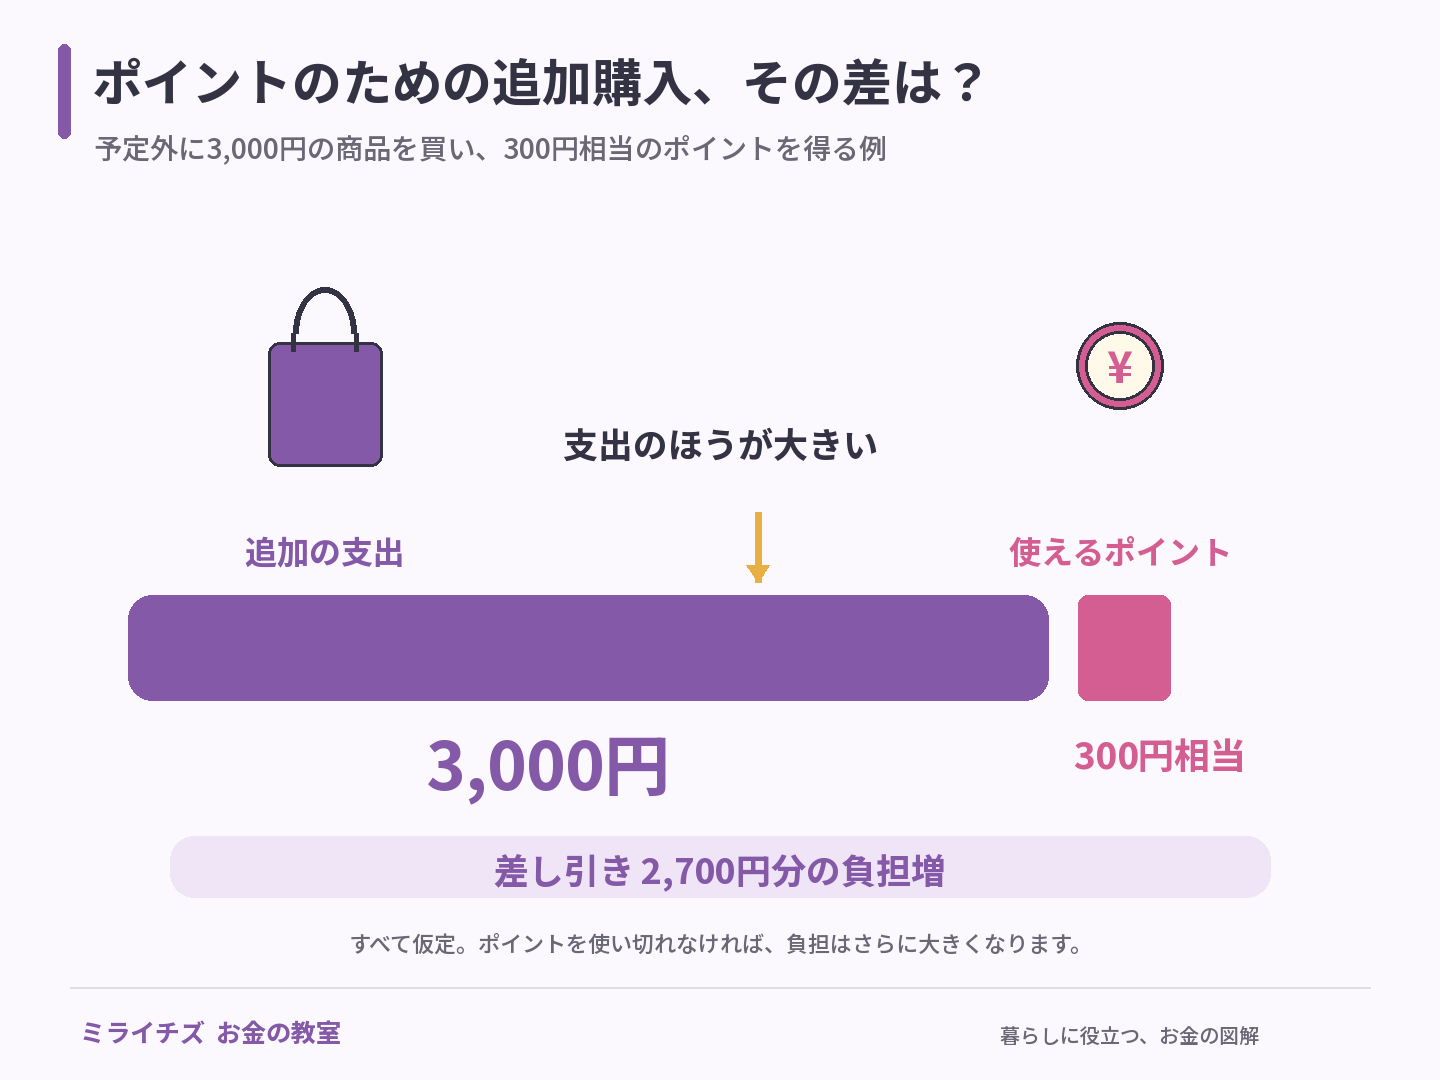
例えば、必要な1万円の買い物で実際に使える500円相当のポイントが付けば、負担を軽くできます。しかし、特典のために予定外の3,000円の商品を追加して300円相当のポイントを得ても、それだけを見れば2,700円分の負担増です。使い切れなければ、負担はさらに大きくなります。
購入前に「買う予定だった物」「近いうちに必要な物」「特典を見て欲しくなった物」に分けると、判断しやすくなります。最後のものはいったんリストに置き、キャンペーンがなくても必要かを考えましょう。還元額を増やすために予算まで増やすと、節約のつもりが支出増につながります。家計に残したいのはポイントの残高ではなく、必要な支払いを終えたあとのお金です。
比べるのは還元率ではなく、条件をそろえた総額
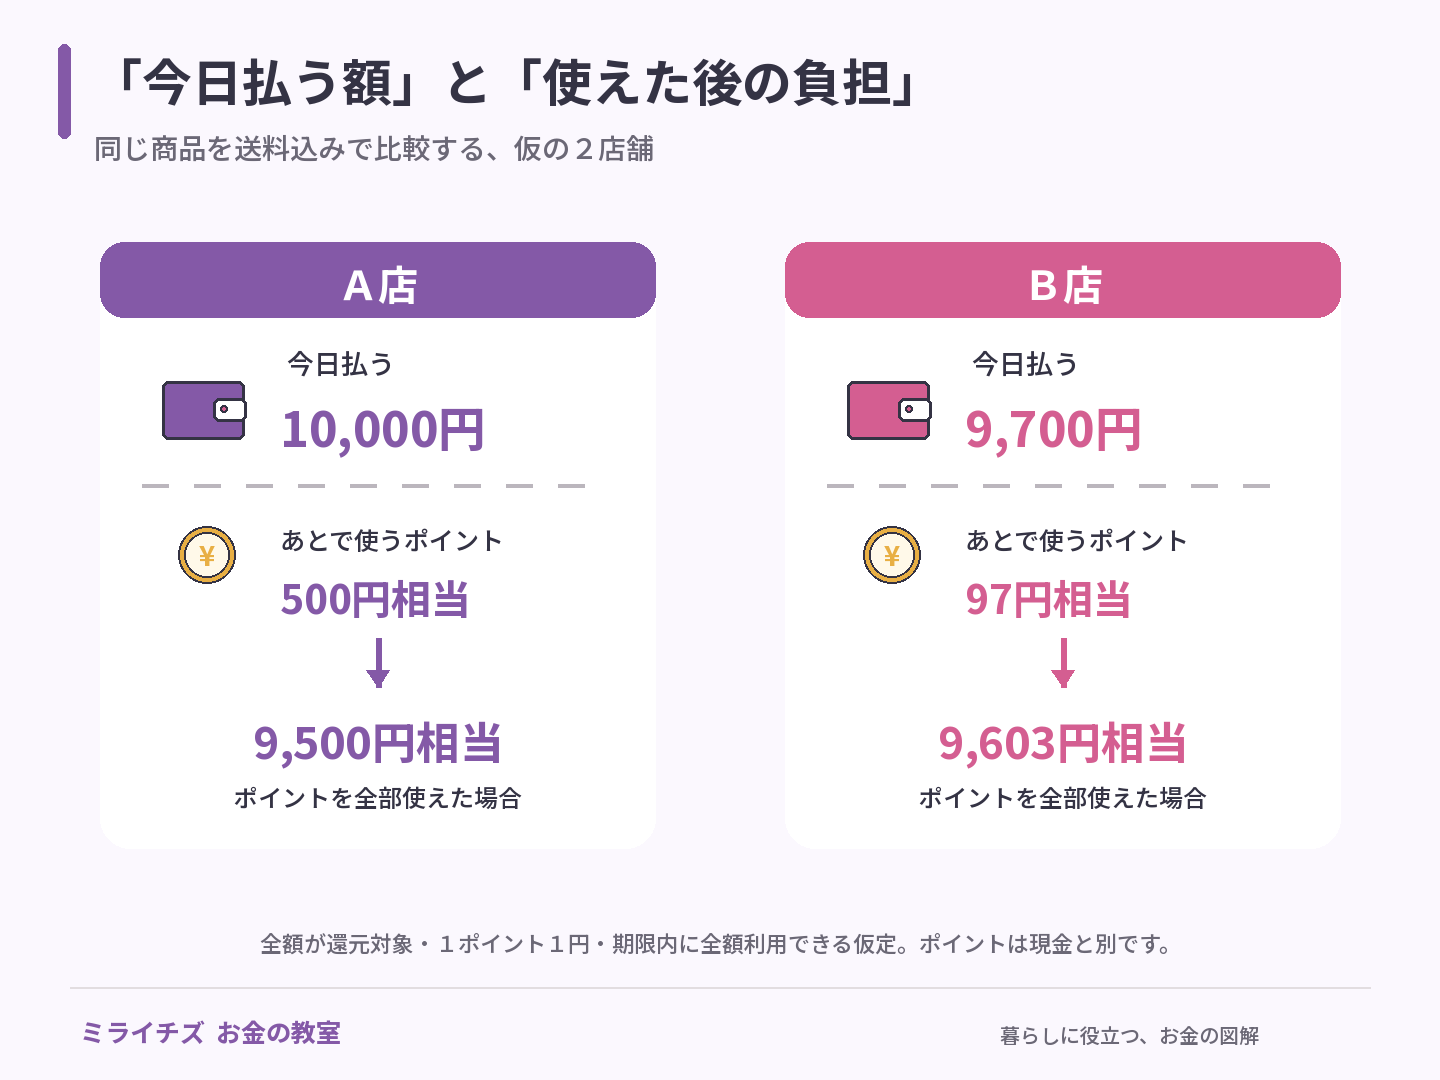
仮にA店は送料込み1万円で5%還元、B店は送料込み9,700円で1%還元とします。全額が還元対象で、1ポイントを1円として期限内にすべて使えるなら、A店は9,500円相当、B店は9,603円相当の負担になります。
ただし、今日支払う現金はA店が1万円、B店が9,700円です。ポイントは将来使う権利であり、その場の値引きと同じとは限りません。使う予定がなければ、A店のほうが得とは言い切れないでしょう。送料、手数料、年会費なども条件をそろえて比較します。
この例では、ポイントを全部使える場合の差は103円相当です。A店のポイントを使うために別の買い物や送料が必要なら、その追加負担で差がなくなることもあります。いつも利用する店で日用品に使えるのか、特定の商品にしか使えないのかも比べましょう。また、返品条件や配送日など、自分に必要な条件が違う場合は、価格だけをそろえても同じ買い物とはいえません。
上限・期限・対象条件を確認する
広告に大きく書かれた還元率が、そのまま全額に適用されるとは限りません。購入前に、還元対象額、上限、対象店舗や商品、支払方法、事前手続き、付与時期、有効期限を確認しましょう。条件はサービスごとに異なります。
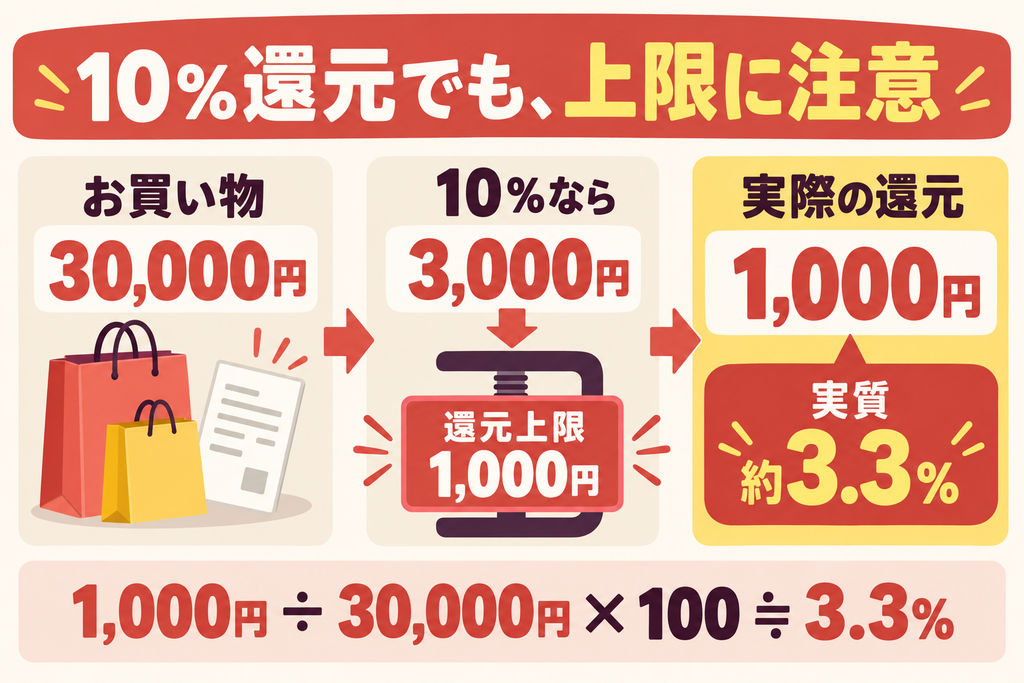
仮に10%還元でも、付与上限が1,000円相当なら、対象の3万円を使ったときの還元は最大1,000円相当です。購入額に対する割合は約3.3%になります。表示された率と、自分の買い物で受け取れる額を分けて考えることが大切です。
確認するときは、広告の見出しから詳細条件のページへ進み、自分の購入額と支払方法を当てはめます。「最大」という表示なら、その最大になるための条件も必要です。上限が1回ごとか期間全体か、通常ポイントを含む率かどうかでも受取額は変わります。付与予定日をメモしておけば、後日、買い物履歴と照らして予定どおり付いたかを確認しやすくなります。
買い回りやまとめ買いは、在庫と予算を見て判断
追加購入で条件を達成するキャンペーンでは、必要なものを無理なくまとめられるかを確認します。日用品でも、置き場所が足りない、期限までに使い切れない、既に在庫が多い場合は、まとめ買いが得とは限りません。
「いずれ使う」は便利な言葉ですが、来月の生活費を圧迫してまで買う必要があるかは別の問題です。買い物リストと予算を先に決め、キャンペーンはその範囲に合うときだけ利用する、と順番を固定すると判断しやすくなります。
まとめ買いをするなら、在庫の個数と使い切るまでの期間を確認します。例えば1か月に1個使う物を6個買えば、半年分のお金を先に払うことになります。単価が下がっても、今月の引き落としに余裕がなくなるなら別の買い方を検討しましょう。食品や化粧品などは期限や好みが変わる可能性もあります。使い切れる量を基準にすることが、還元率より先です。
ポイントを家計簿で二重に数えない
例えば、1,000円の商品に200円相当のポイントを使い、800円を支払ったとします。現金の出入りを管理したいなら支出を800円として記録し、ポイント利用分はメモに残す方法があります。何をいくら購入したかも把握したい場合は、商品額とポイント利用額を別々に管理します。
どちらでも、同じポイントを付与時と利用時に重ねて収入扱いしないことが大切です。まだ付与されていないポイントや、使い道が決まっていないポイントを、生活費に使える現金と同じように見込まないようにしましょう。
家計簿アプリでは、店の決済履歴とカード明細が別々に取り込まれる場合もあります。同じ購入が二重に入っていないか、ポイント利用後の支払額がどう表示されるかを一度確認しましょう。月ごとの比較では記録方法を変えないことも大切です。現金支出を800円で記録する月と、商品額1,000円で記録する月が混ざると、買った量が同じでも支出が変わったように見えます。
還元を追いすぎないルールを作る
利用するサービスが増えるほど、期限や引き落とし日の確認も増えます。使い慣れた範囲に絞る、確認日を決める、買う前に予定リストを見るなど、自分が続けやすいルールを設けましょう。少額の還元のために大きな手間をかけない判断もできます。
支払方法に手数料が生じる場合は、ポイントだけでなく支払総額を確認してください。期限切れを避けるために不要なものを買うより、失効を受け入れたほうが家計への支出を抑えられる場合もあります。
使うサービスを絞る基準は、還元率だけでなく、利用する店、明細の見やすさ、期限の管理しやすさなどです。ポイント確認は月1回にまとめ、期限の近い分を予定済みの買い物に使う、と決めてもよいでしょう。「失効がもったいない」と感じても、使うために現金を追加するなら、その額を確認します。特典のための買い物が増えていないかを振り返る日も作ってみてください。
まとめ
ポイントは買い物の目的にしない
ポイント還元は「必要なものを、予算内で買う」ことに付いてくる特典として考えると、家計を崩しにくくなります。必要性、支払総額、条件、使い道の順に確認しましょう。
次の買い物では、還元率を見る前に「ポイントがなくても買う?」と一度問いかけてみてください。
コメント