夫婦で家計の話をしたいのに、話し始めると「使いすぎ」「節約しすぎ」という言い合いになってしまうことはありませんか。
家計の話をする上では、話す順番と確認する数字をそろえると整理しやすくなります。
この記事では、共通の収支から分担、自由に使うお金、管理担当まで、夫婦で確認したい項目を紹介します。
話し始める前に、今日決めたいことを1つ選ぶ
「もっと節約しよう」だけでは、どこまで話せば終わるのか分かりません。
「来月の生活費を決める」「帰省費用の準備を考える」など、その日に決めるテーマを1つに絞ります。
時間も区切り、残った論点は次回に回して構いません。
疲れているときや、買い物の直後に不満をぶつける形では、話が広がりやすくなります。
双方が落ち着いて話せる時間を選び、最初に「何を大切にしたいか」を共有しましょう。
安心して暮らしたい、家族の時間を確保したいなど、目的から始めると話を整理しやすくなります。
切り出すときは「どうしてこんなに使ったの?」より、「来月の支払いに足りるか一緒に見たい」と目的を伝えてみましょう。
数字を確認する時間と、希望を話す時間を分ける方法もあります。お互いが守りたい支出を一つずつ挙げてから、調整できる項目を探すと、節約額だけの話になりにくくなります。
結論が出ない場合は、次回までに調べることを決めれば十分です。
共通の収支と支払い予定を確認したか
確認したいのは、共通の生活費に充てられる手取り、毎月の支出、年払いなどの特別費、直近の支払い予定です。額面収入ではなく、実際に家計へ回せる金額で考えます。
借入返済や扶養家族への支援など、負担に影響する事情も合意できる範囲で共有します。
一方の口座だけを見ていると、もう一方が立て替えている日用品や学校関連の費用が抜けることがあります。
大きな固定費だけでなく、小さく繰り返す支出も確認しましょう。
相手の端末や明細を無断で見るのではなく、共有する資料と範囲を決めることが前提です。
持ち寄る資料は、手取りが分かる明細、共通の支払一覧、直近の大きな予定などに絞れます。
例えば食料品は一方がカード払い、日用品はもう一方が現金払いなら、両方を共通支出として並べましょう。どちらが多く出しているかを最初に争うより、共通生活費の全体像を出すことが先です。個人の買い物については、共有が必要な範囲を双方で決めておきます。
生活費の分担方法に納得しているか
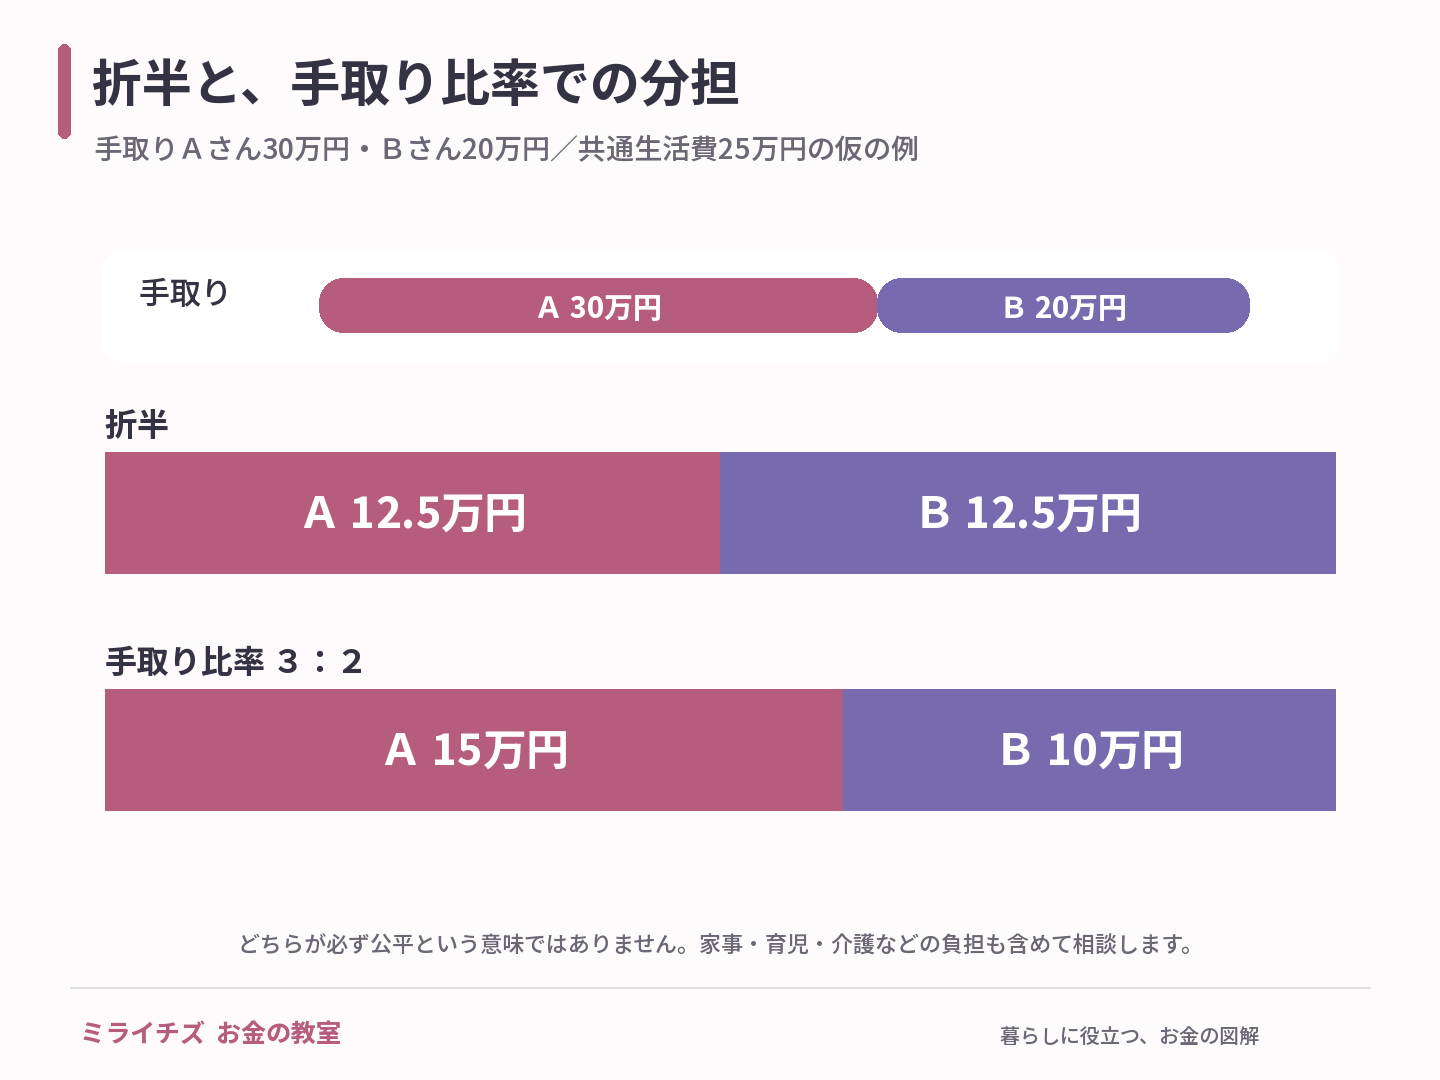
半分ずつ出す、手取りの割合で出す、項目ごとに担当する、共通口座にまとめるなど、分担方法に唯一の正解はありません。収入だけでなく、家事・育児・介護の負担や働き方も含めて話し合います。
例えば手取りが30万円と20万円で、共通生活費が25万円の場合、手取り比率の3対2で分担するなら15万円と10万円です。折半なら各12万5,000円になります。どちらが必ず公平という意味ではなく、負担の違いを見えるようにするための仮の例です。
分担を決めたら、どちらがいつ支払うか、立て替えをどう精算するかまで整理します。育休や転職などで収入が変わった場合は見直せるルールにし、一度決めた比率を永久に固定しないことが大切です。
共通口座を使うなら、毎月いくら入れるかに加えて、入金日や引き落とし前の確認担当、残高が足りないときの対応も決めておきましょう。食費や住居費など項目ごとに分担する場合は、値上がりによって一方の負担だけが増えていないか、ときどき確認することも大切です。
分担する割合を決めるときは、支払ったあとにそれぞれの手元にいくら残るかも確認しましょう。同じ割合で負担しても、収入によって生活の余裕は変わるため、割合だけで公平さを判断せず、無理なく続けられる分担を考えます。
共通目標と自由に使えるお金を分けたか
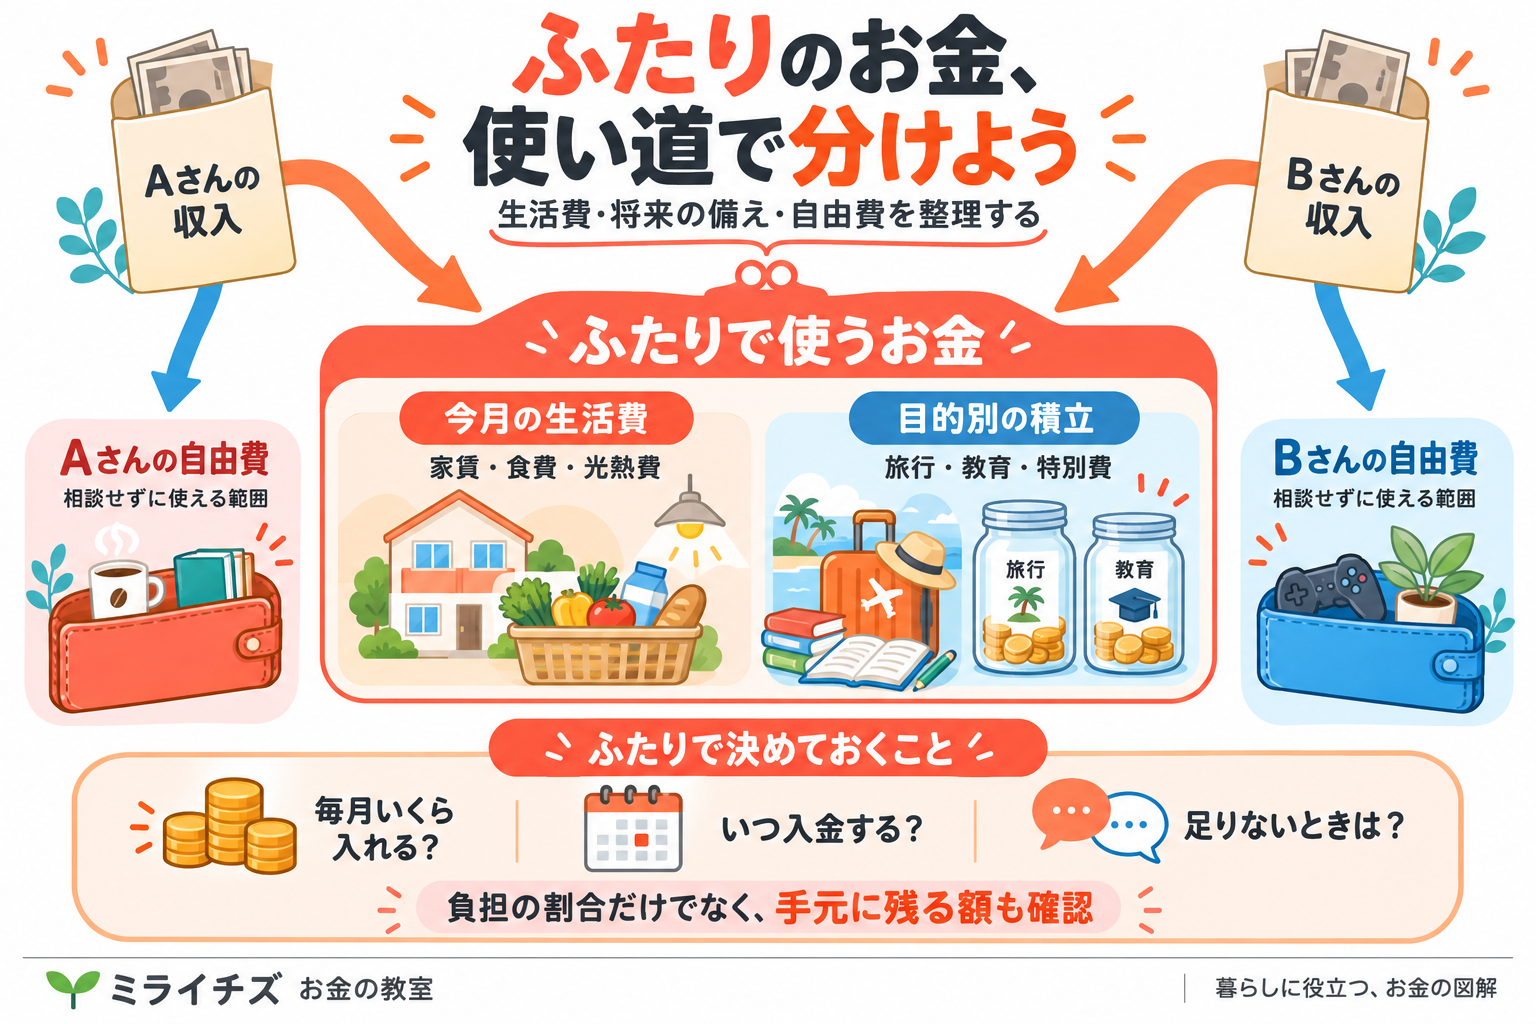
旅行、住まい、教育、将来の備えなど、共通目標には必要額と時期を添えます。希望をすべて同時にかなえられない場合は、優先順位を決め、同じ貯蓄を複数の目標の資金として数えないようにします。
そのうえで、個人が相談せず使える範囲も話し合います。
趣味や交際費をすべて承認制にするより、共通家計に影響しない範囲を決める方法もありますが、金額を一律にそろえるかは、各自に必要な費用や家庭の事情を踏まえて判断してください。
目標は「旅行用に貯める」より、「来年の旅行に向けて予算と積立額を決める」と具体的にします。金額がまだ分からなければ、まず見積もりを調べる担当を決めても構いません。自由に使えるお金については、衣服や通勤に必要な費用まで含むのかをそろえておきましょう。同じお小遣い額でも含まれる支出が違えば、使える余裕に差が生まれるためです。
特別費と相談が必要な買い物を決めたか
普段の食費は決めていても、家電や冠婚葬祭などの負担が曖昧だと、支払う直前に困ります。毎月以外の費用を並べ、共通で準備するもの、個人で負担するものを整理しましょう。親族への贈り物など、考え方が分かれやすい費用ほど事前の相談が役立ちます。
「共通のお金から一定額以上使うときは先に相談する」といったルールも一案です。基準額は家庭で決めればよく、誰にでも適した金額はありません。緊急時の例外や、返事が必要な期限も決めておくと、日常の買い物まで止めずに済みます。
相談のルールには、金額だけでなく共通家計への影響も含めます。例えば一度の購入額は小さくても、毎月支払いが続く契約は事前に共有する、と決める方法があります。一方、必要な家電が急に故障したときに連絡がつかない場合など、例外も考えておきます。誰が正しいかを決めるためでなく、あとで「聞いていない」と困らないための約束にしましょう。
管理担当と次の確認日を決めたか
振り込み、明細確認、予算の更新など、家計管理には見えにくい作業があります。支払う額だけでなく管理の負担も分け、どちらかが不在でも困らないよう、支払先や期限を合意した範囲で共有しましょう。
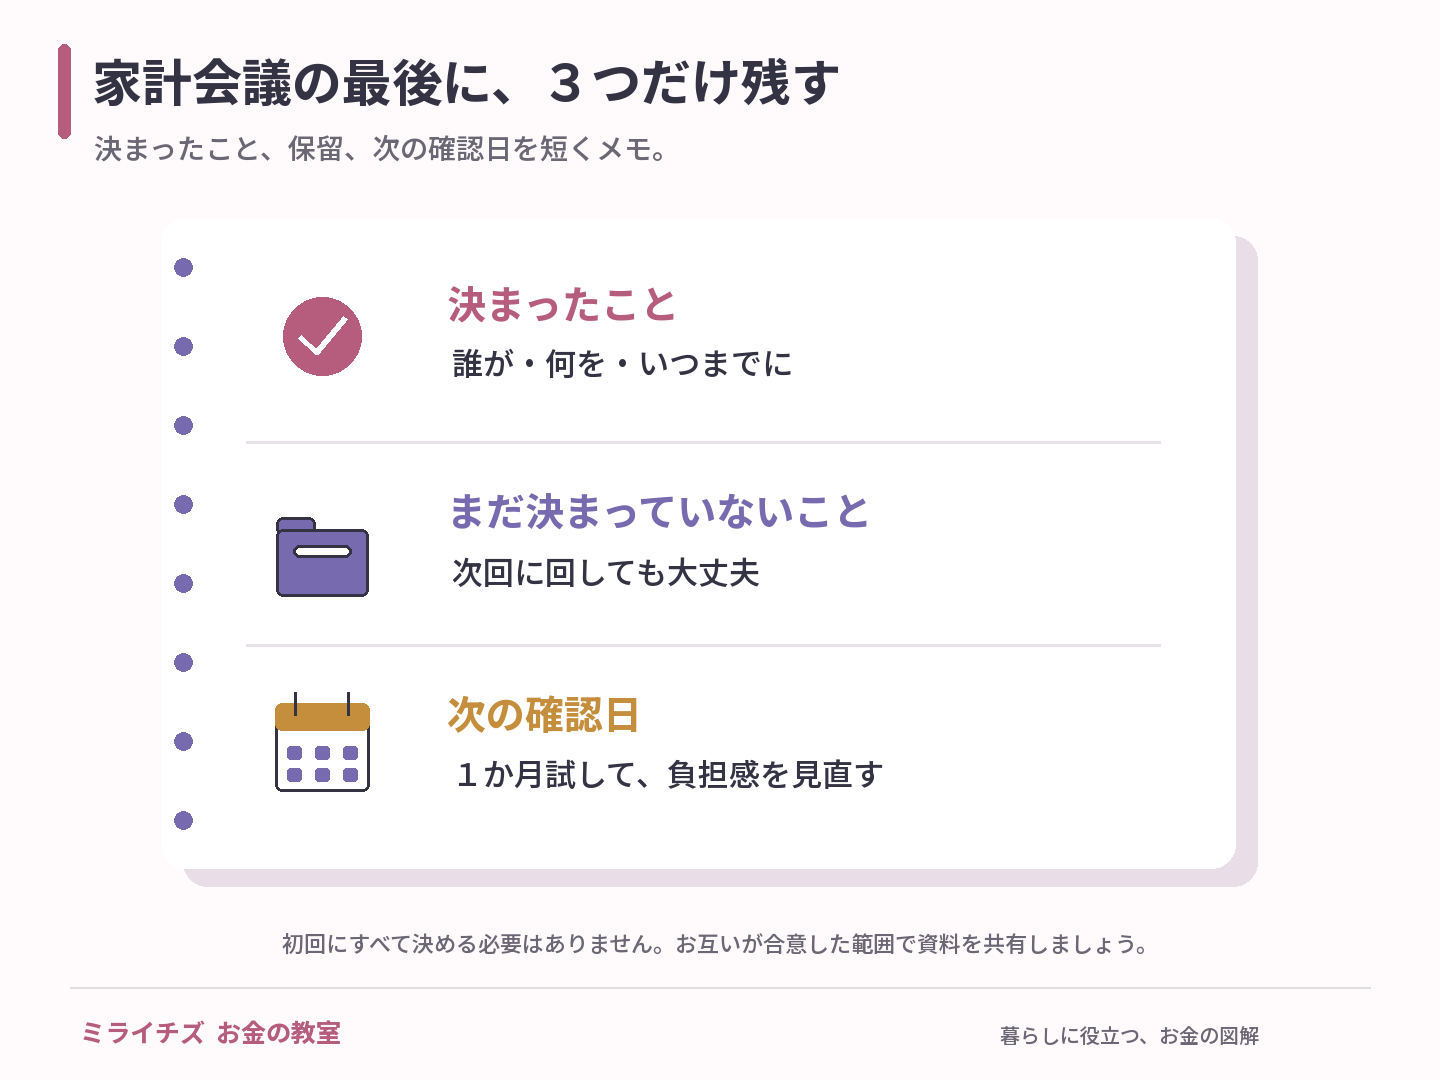
最後に「決まったこと」「まだ決まっていないこと」「次に確認する日」を短く記録します。
もちろん、初回に全部決める必要はありません。
1か月試してから負担感や不足額を振り返れば、家庭に合ったルールへ調整できます。
記録は長い議事録でなくても、箇条書きで大丈夫です。
「今月は共通口座へこの額を入れる」「買い替えは見積もり待ち」「来月の第1日曜に確認する」のように残します。管理担当が毎回同じなら、もう一方は明細を確認するなど作業を分けることもできます。試した結果、負担が大きかった点を次回に直せるよう、最初から仮のルールとして始めると話し合いやすくなります。
まとめ
相手を変えるより、確認する仕組みを作ろう
家計会議では、収支、分担、目標、特別費、管理担当の順に確認すると話が整理しやすくなります。
価値観の違いがあっても、共通の支払いと自由に使える範囲を分ければ、合意できる部分が見つかるかもしれません。
まずは次の1か月に必要な支払いを一緒に確認してみましょう。
お金の話を、責め合いではなく暮らしを整える相談にしていくことが目標です。
コメント