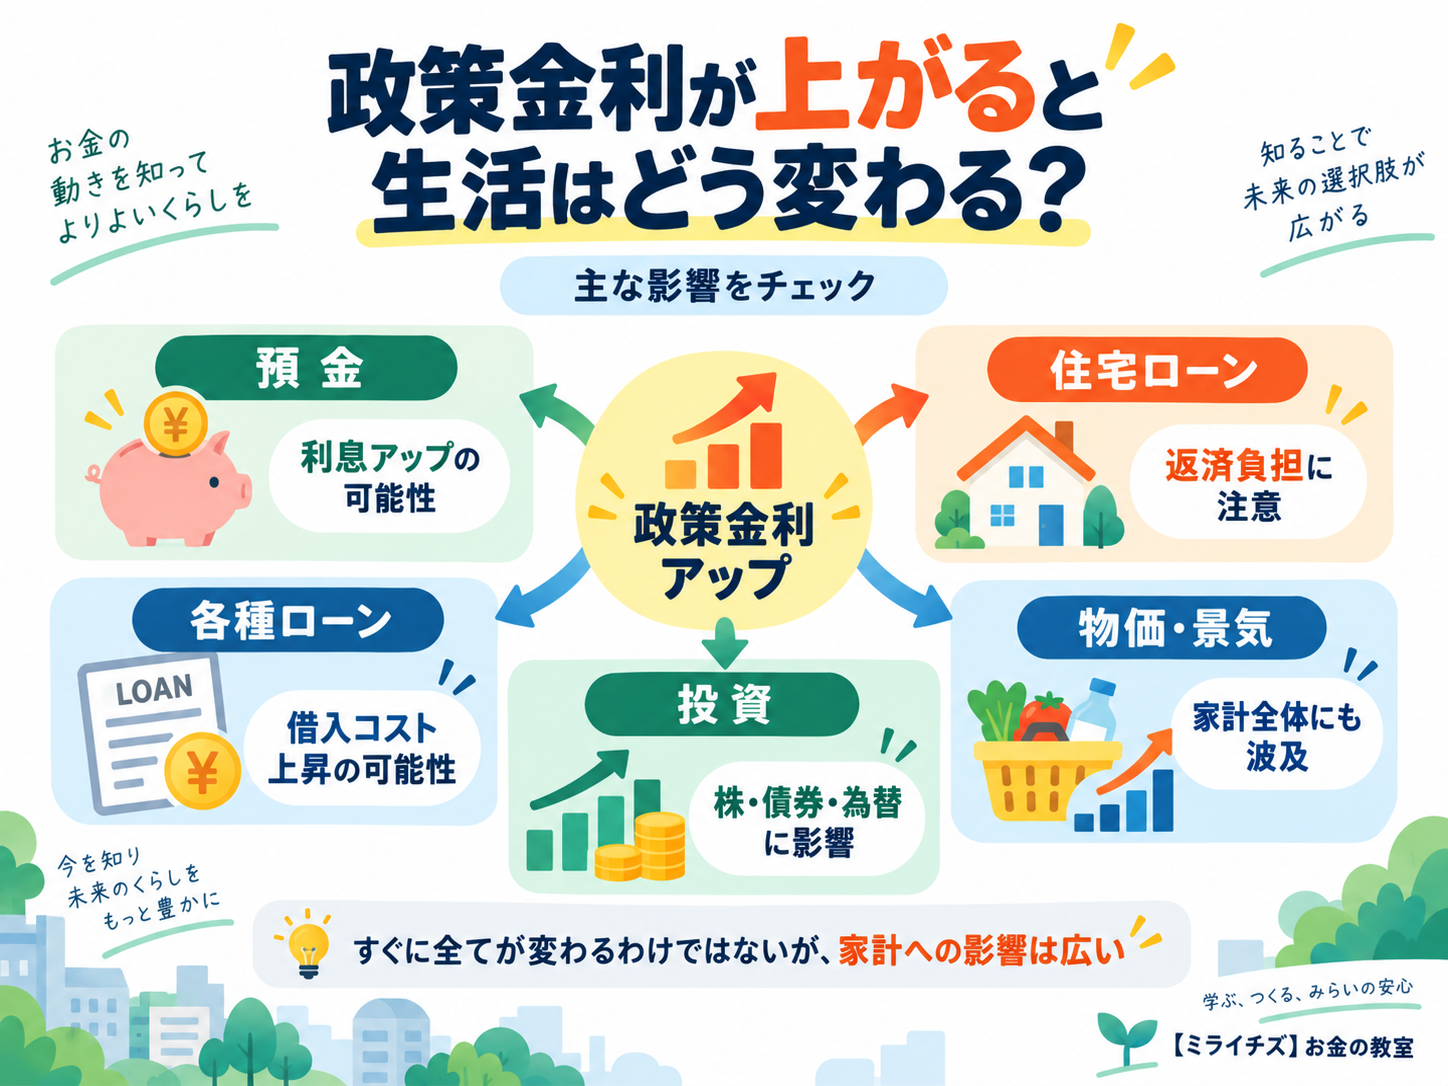
2026年9月18日、日本銀行は金融政策決定会合で、政策金利をこれまでの1.00%程度から1.25%程度へ引き上げることを決めました。1.25%という水準はなんと約31年ぶりの高さです!
とはいえ、「政策金利が1.25%になった」と聞いても、
「自分の預金金利も1.25%になるの?」
「住宅ローンの金利はすぐ上がる?」
「利上げなら円高になるのでは?」
「株価には悪いニュースなの?」
と疑問に思う人も多いでしょう。
政策金利は、日本銀行と金融機関の世界だけで完結する数字ではありません。
銀行の預金金利や住宅ローン、企業の借入、株式や債券、為替相場などを通じて、最終的には私たちの生活にも影響します。
今回は、日銀が政策金利を1.25%へ引き上げた背景と、私たちの生活や金融市場にどのような影響が考えられるのかを整理します。
政策金利が1.25%に
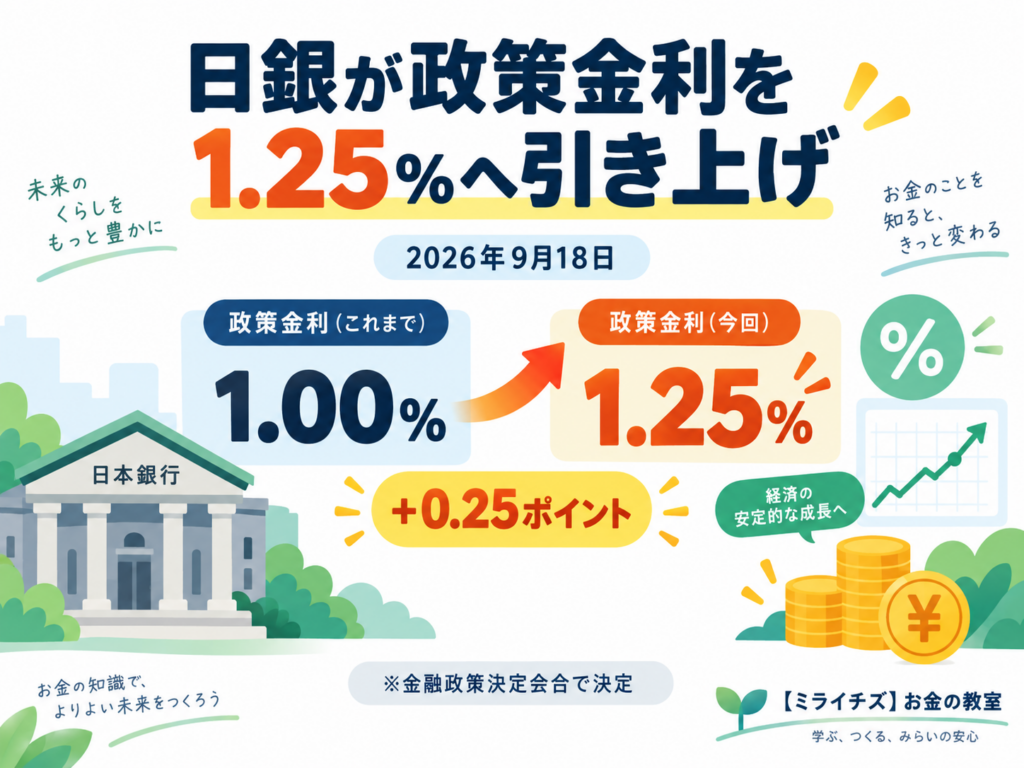
日本銀行は2026年9月18日の金融政策決定会合で、短期の市場金利の代表である無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決定しました。
それまでの政策金利は1.00%程度だったため、今回の利上げ幅は0.25%ポイントです。
0.25%と聞くと、それほど大きな変化には見えないかもしれません。
しかし、日本では長い間、ゼロ金利やマイナス金利を含む非常に低い金利環境が続いてきました。
日銀は2024年3月にマイナス金利政策など大規模な金融緩和の枠組みを見直し、その後、経済や物価の状況を確認しながら段階的に政策金利を引き上げています。
つまり今回の1.25%への引き上げは、単発の出来事というよりも、長く続いた「金利がほとんどない世界」から、金利のある状態へ戻っていく流れの一部として見る必要があります。
一方で、今回の決定には9人の政策委員のうち2人が反対しています。
そのため、日銀内部でも、物価上昇への対応を優先して金利を引き上げるべきか、景気への影響をより慎重に見るべきかという判断には違いがあることが分かります
そもそも政策金利とは?
政策金利とは、中央銀行が金融政策を行う際に基準とする短期金利です。
日本では日本銀行が金融政策を担当しており、政策金利の変更などを通じて、市場の金利や経済活動に影響を与えます。
日本銀行自身も、金融政策について「金融市場における金利の形成に影響を及ぼし、通貨および金融の調節を行うもの」と説明しています。
ただし、よくある誤解として、
「政策金利が1.25%になったから、住宅ローンも預金もすべて1.25%になる」
というわけではありません。
政策金利はあくまで金融市場における基準となる金利のひとつです。
そこから金融機関の資金調達コスト、市場金利、各銀行の経営判断、借り手の信用力など、さまざまな要素を経て、実際の預金金利やローン金利が決まります。
そのため、
政策金利が上がる
→ 市場金利に影響する
→ 銀行の預金・貸出金利に影響する
→ 家計や企業の行動に影響する
というように、段階的に波及していくイメージです。
前回の記事「金利とは?利息との違いを初心者向けにわかりやすく解説」でも解説したとおり、金利はお金を貸したり借りたりするときの重要な価格です。
政策金利は、その「お金の値段」の土台のひとつと考えると分かりやすいでしょう。
なぜ今回、追加利上げに踏み切ったのか
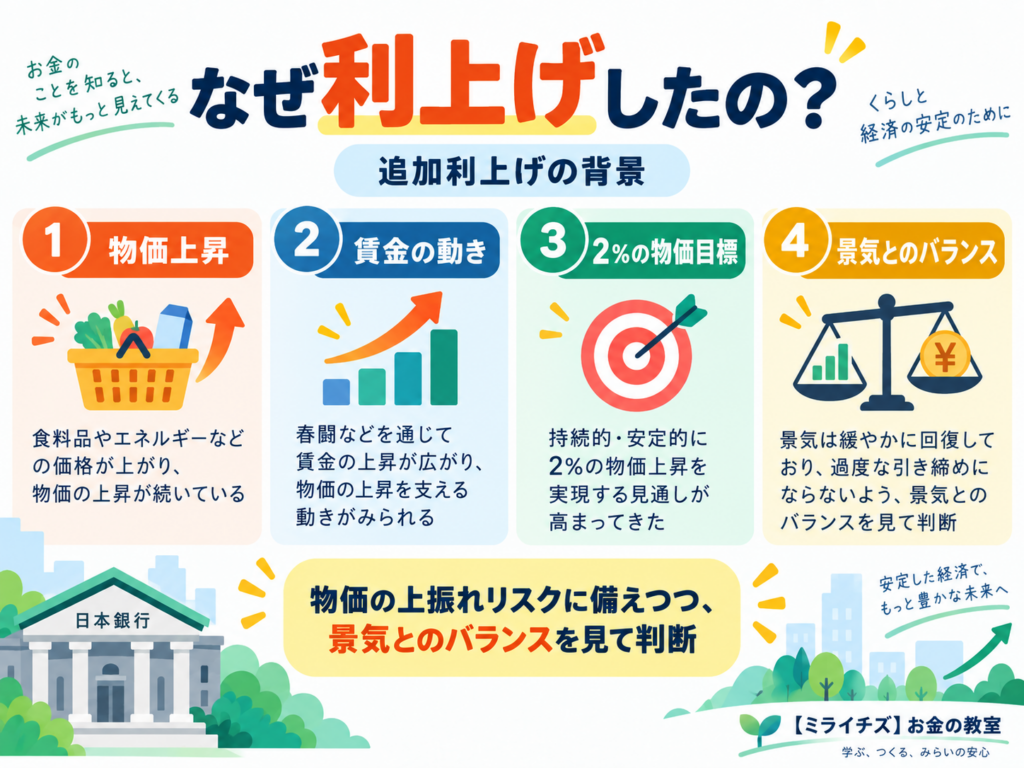
日銀が金融政策を運営するうえで大きな基準としているのが、物価です。
日銀は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。
2026年7月の展望レポートでは、一時的な要因を除いた基調的な物価上昇率について、徐々に高まり、2%の目標と概ね整合的な水準で推移するとの見方を示していました。
一方で、中東情勢やAI関連需要、為替相場の変動などをリスク要因として挙げ、企業の賃金・価格設定行動や予想物価上昇率の動きによっては、物価が想定以上に上振れる可能性も指摘していました。
物価が必要以上に上昇し続ける場合、家計の負担は大きくなります。
そこで中央銀行は、金利を引き上げることで、お金を借りるコストを上げます。
企業が融資を受けて設備投資をしたり、個人がローンを組んで住宅や自動車を購入したりする動きが抑えられれば、経済全体のお金の動きも少し落ち着きます。
その結果として、過度な需要や物価上昇を抑える効果が期待されます。
もちろん、利上げには副作用もあります。
金利が高くなりすぎれば、企業の投資や家計の消費が弱まり、景気を冷やしすぎる可能性もあります。
金融政策は、
物価を抑えるために金利を上げればよい
という単純なものではなく、物価と景気の両方を確認しながら調整する必要があります。
今回2人の政策委員が利上げに反対したことからも、判断が一方向に決まるほど単純ではないことが分かります。
政策金利1.25%で私たちの生活はどう変わる?
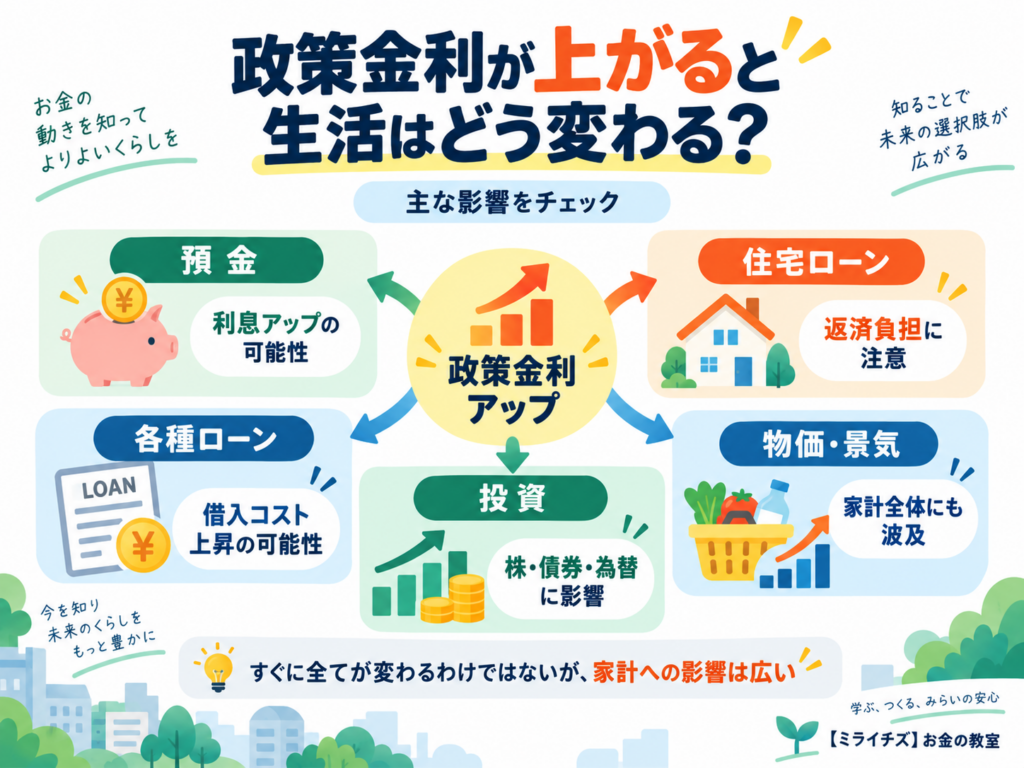
今回もっとも気になるのは、「結局、自分の生活に何が起こるのか」ではないでしょうか。
まず、預金です。
政策金利が上昇すると、銀行が金利を引き上げる余地が広がります。
そのため、普通預金や定期預金の金利についても、金融機関が今後見直す可能性があります。
金利がほぼゼロだった時代と比べれば、預金にお金を置いておくことで受け取れる利息の重要性は少しずつ高まっています。
ただし、政策金利が1.25%だからといって、預金金利がそのまま1.25%になるわけではありません。
実際の金利は金融機関や商品ごとに異なります。
次に影響が大きいのが、住宅ローンです。
特に変動金利型の住宅ローンは、短期金利の動きを受けやすいため、政策金利の上昇が将来的な借入金利の上昇につながる可能性があります。
一方、固定金利型では長期金利などの影響も受けるため、政策金利だけを見ればよいわけではありません。
すでに住宅ローンを利用している人は、自分の契約が固定金利なのか変動金利なのか、金利がどのタイミングで見直されるのかを改めて確認しておくとよいでしょう。
住宅ローンは借入額が大きく、返済期間も長いため、金利が0.1%、0.2%変わるだけでも、長期的には返済額に差が生じる可能性があります。
自動車ローン、カードローン、教育ローンなどにも影響が及ぶ可能性があります。
銀行などの資金調達コストが上昇すれば、各種ローン金利が上昇する要因になります。
特に新しく借入をする場合は、毎月の返済額だけではなく、金利と総返済額を確認することがより重要になります。
一方で、利上げは借りる人にとってだけ不利というわけでもありません。
お金を預ける側にとっては、受け取れる利息が増える可能性があります。
これまで日本では「預金していてもほとんど増えない」状態が長く続きました。
今後金利のある状態が定着すれば、預金、定期預金、個人向け国債など、比較的リスクの低い金融商品の位置づけも変わってくる可能性があります。
また、金利上昇は株式や債券などの資産運用にも関係します。
金利が上がれば、預金や債券などから得られる利回りも上昇しやすくなります。
その結果、投資家が「高いリスクを取って株式を買う必要があるのか」を見直すことがあります。
企業側も、借入金利が上昇すると利息負担が増えるため、利益や設備投資に影響する場合があります。
反対に銀行などでは、貸出金利の上昇が収益環境にプラスになる場合もあります。
つまり「利上げだから株はすべて下がる」というほど単純ではありません。
業種や企業の財務状況によっても影響は異なります。
さらに、景気全体を通じて物価や家計の支出にも影響します。
借入コストが上がると、住宅や自動車など大きな買い物を控える人が増える可能性があります。
企業も設備投資を慎重にすることがあります。
こうした動きが広がれば、経済全体の需要が弱まり、物価上昇を抑える方向に働きます。
つまり政策金利の変更は、
銀行の中だけの話ではなく、預金、ローン、消費、投資、企業活動を通じて私たちの日常生活につながっている
ということです。
円相場・株価・債券市場はどう反応した?
一般論としては、日本の金利が上昇すると、日本円で運用する魅力が相対的に高まり、円高要因になると考えられます。
しかし、今回の市場の動きはそう単純ではありませんでした。
日銀が1.25%への利上げを発表したあと、円はむしろ下落し、ドル円相場は一時1ドル=158.05円まで円安方向に動きました。Reutersは、今後の追加利上げについて市場が十分に強いメッセージを感じなかったことなどが影響したと報じています。
この動きは、為替相場を見るうえで非常に重要です。
為替は「金利が上がったか、下がったか」だけでは動きません。
市場参加者が事前にどこまで予想していたのか、今後さらに金利が上がりそうなのか、米国など海外の金利がどう動いているのかといった要素も影響します。
たとえば、市場がもともと1.25%への利上げを予想していた場合、実際に1.25%になっても驚きはありません。
むしろ「この先はあまり利上げしなさそうだ」と受け止められれば、円が売られることもあります。
つまり、 利上げ=必ず円高 ではありません。
株式市場についても同様です。
利上げは一般に企業の資金調達コストを高めるため株価の重荷になりやすい一方で、今回の発表後には日経平均株価が上昇しました。APは、発表当日に日経平均が1.4%上昇したと報じています。(AP News)
市場は「今回利上げした」という事実だけでなく、将来の政策や景気、企業業績などを先回りして価格に反映します。
金融ニュースを見るときは、「利上げだから株安」「利上げだから円高」と一本の線で考えず、市場が何を事前に予想していたのかにも注目すると理解しやすくなります。
今後も政策金利は上がるのか
今回1.25%まで引き上げられたからといって、その次の利上げが決まっているわけではありません。
日銀はこれまでも、経済・物価・金融情勢を確認しながら政策を判断する姿勢を示しています。
2026年7月の展望レポートでは、経済・物価が見通しに沿って推移すれば、経済・物価・金融情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく考えを示していました。
一方で、今後の判断にはさまざまな要素が関係します。
見るべきポイントとしては、賃金の上昇が続くか、物価上昇率がどの程度で推移するか、個人消費や企業投資が弱くならないか、円相場や原油価格がどう動くか、海外経済がどう変化するか、といった点があります。
物価上昇が強すぎれば追加利上げを検討しやすくなる一方、景気が大きく悪化すれば、利上げを慎重にする理由になります。
そのため、「次は1.5%になる」といった数字だけを先に決めつけるのではなく、日銀が発表する経済・物価の見通しや、金融政策決定会合後の説明を確認していくことが重要です。
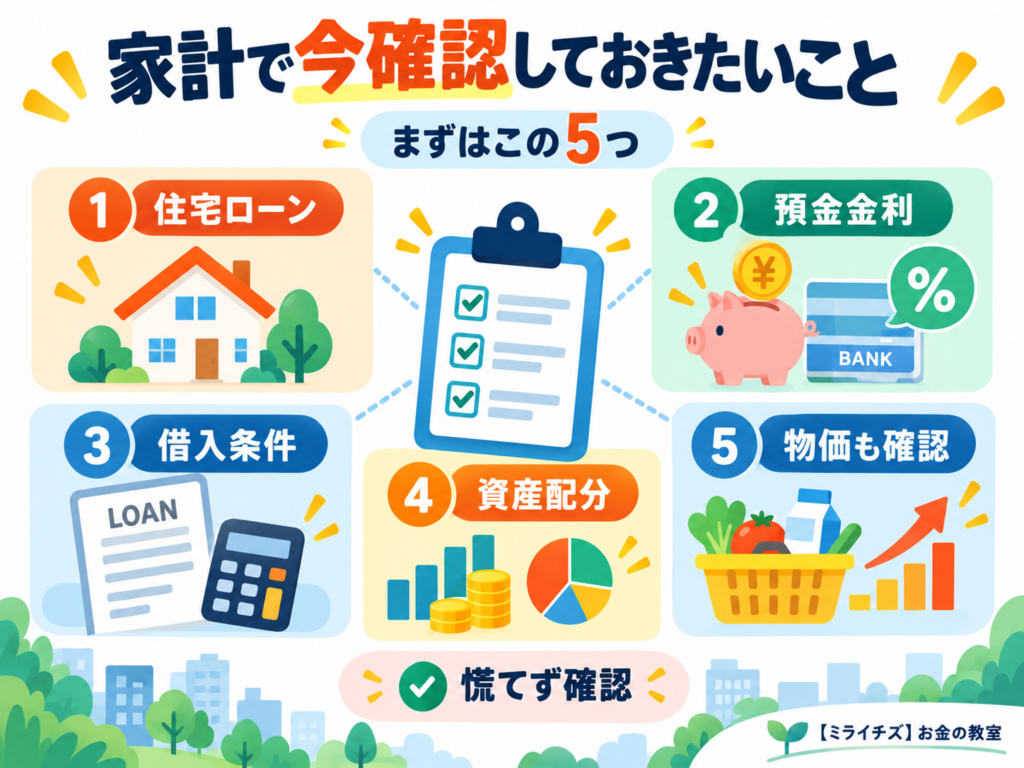
家計で今確認しておきたいこと
政策金利が変わったからといって、家計を大きく変える必要があるわけではありません。
ただし、長く続いた低金利時代と比べると、「金利を気にしなくてもよかった時代」から状況が変わってきていることは意識しておいた方がよいでしょう。
特に確認しておきたいのは次のような点です。
- 住宅ローンが固定金利か変動金利か
- ローンの適用金利がいつ見直されるのか
- 預金金利が他の金融機関と比べてどうなっているか
- 新しく借入をする場合の総返済額
- 資産運用で金利上昇を必要以上に恐れていないか
- 預金だけでなく物価上昇も含めて資産の実質的な価値を考えているか
特に住宅ローンについては、「政策金利が上がったからすぐ借り換える」「変動金利だから危険」と短絡的に判断する必要はありません。
残高、残りの返済期間、現在の適用金利、借り換えにかかる費用などによって判断は大きく変わります。
逆に預金についても、「金利が上がったからすべて定期預金にする」という話ではありません。
近いうちに使う生活資金なのか、長期間使う予定のない資金なのかによって、適した置き場所は異なります。
重要なのは、政策金利のニュースを見て慌てて動くことではなく、自分が借りているお金と、持っているお金にどのような金利が適用されているのかを把握することです。
まとめ
2026年9月18日、日本銀行は政策金利を1.00%程度から1.25%程度へ引き上げました。
日本で1.25%という政策金利は約31年ぶりの水準です。
今回の利上げは、預金金利にとっては上昇要因になる一方、住宅ローンや各種借入については金利負担が増える要因になります。
株式、債券、為替にも影響しますが、その動きは単純ではありません。
実際、今回も「利上げ=円高」とはならず、発表後には円安方向へ動く場面がありました。
政策金利というと難しい金融用語に聞こえますが、最終的には、
預けるお金の利息
借りるお金の利息
住宅や自動車を買うときの負担
投資商品の値動き
物価や景気
などを通じて、私たちの暮らしとつながっています。
これからは「政策金利が上がった」というニュースだけを見るのではなく、
自分の預金やローンにはどのような影響があるのか
まで考えると、お金のニュースを実生活に結びつけて理解しやすくなるでしょう。
最後までお読みいただきありがとうございました。
【ミライチズ】お金の教室では、暮らしや将来設計に関わるお金の仕組みを、できるだけわかりやすく解説しています。

コメント