毎月は節約できているのに、帰省や年払いの支払いがあるたびに、貯金を取り崩していませんか。
「毎月黒字なのに、どうして貯金が増えないの?」
「特別費には何を入れればいい?」
「毎月いくら積み立てれば間に合うの?」
原因は、毎月は発生しない支出が予算から抜けていることかもしれません。
この記事では「特別費」の分け方と、年間額・支払時期から準備する方法を具体例で整理します。
特別費|毎月の生活費とは別に準備する支出
特別費に決まった公的な定義や統一ルールがあるわけではありません。ここでは「毎月は発生しないが、ある程度予測できる支出」として扱います。例えば、年払いの会費、帰省、冠婚葬祭、家電の買い替えなどです。
月々の支払いに組み込んでいる費用まで、特別費として重ねて積み立てる必要はありません。同じ支出を二重に数えず、普段の生活費に含めるものと分けるものを家族でそろえておきましょう。
例えば、毎月払う通信料は通常の生活費、年1回まとめて払う会費は特別費とする、と自分の家計に合う線引きを決めます。高額かどうかだけで分ける必要はありません。毎年発生する少額の支払いも、重なれば家計に影響します。一方、いつ起こるかも金額も分からない緊急事態への備えは、予定のある特別費と区別すると残高の役割が分かりやすくなります。
まずは過去の明細と、これからの予定を見直す
最初に、直近1年の口座・カード明細やカレンダーを見返します。毎月の生活費以外に何を支払ったかを拾い、今年も必要か、金額が変わりそうかを確認してください。過去の支出をそのまま来年の予算にするのではなく、今後の予定も足していきます。
引っ越し、入学、車の買い替えなど、大きな予定がある年は特に注意が必要です。金額が確定していない支出は、見積もりであることを明記して仮置きします。家電の故障のように時期を読めない費用は、予定済みの支払いとは別の予備費として管理してもよいでしょう。
書き出す表は、支出名、金額、支払月、確定か見込みかの4項目から始められます。家族の予定も聞き、入学用品や更新料など昨年なかったものを加えましょう。明細にある金額だけでは内容が分からない場合は、領収書や申込メールを確認します。
予定が未定の旅行などは希望額として別に置けば、必ず払う費用と混ざらずに優先順位を決められます。
年間額を月額に直すと、家計への負担が見える
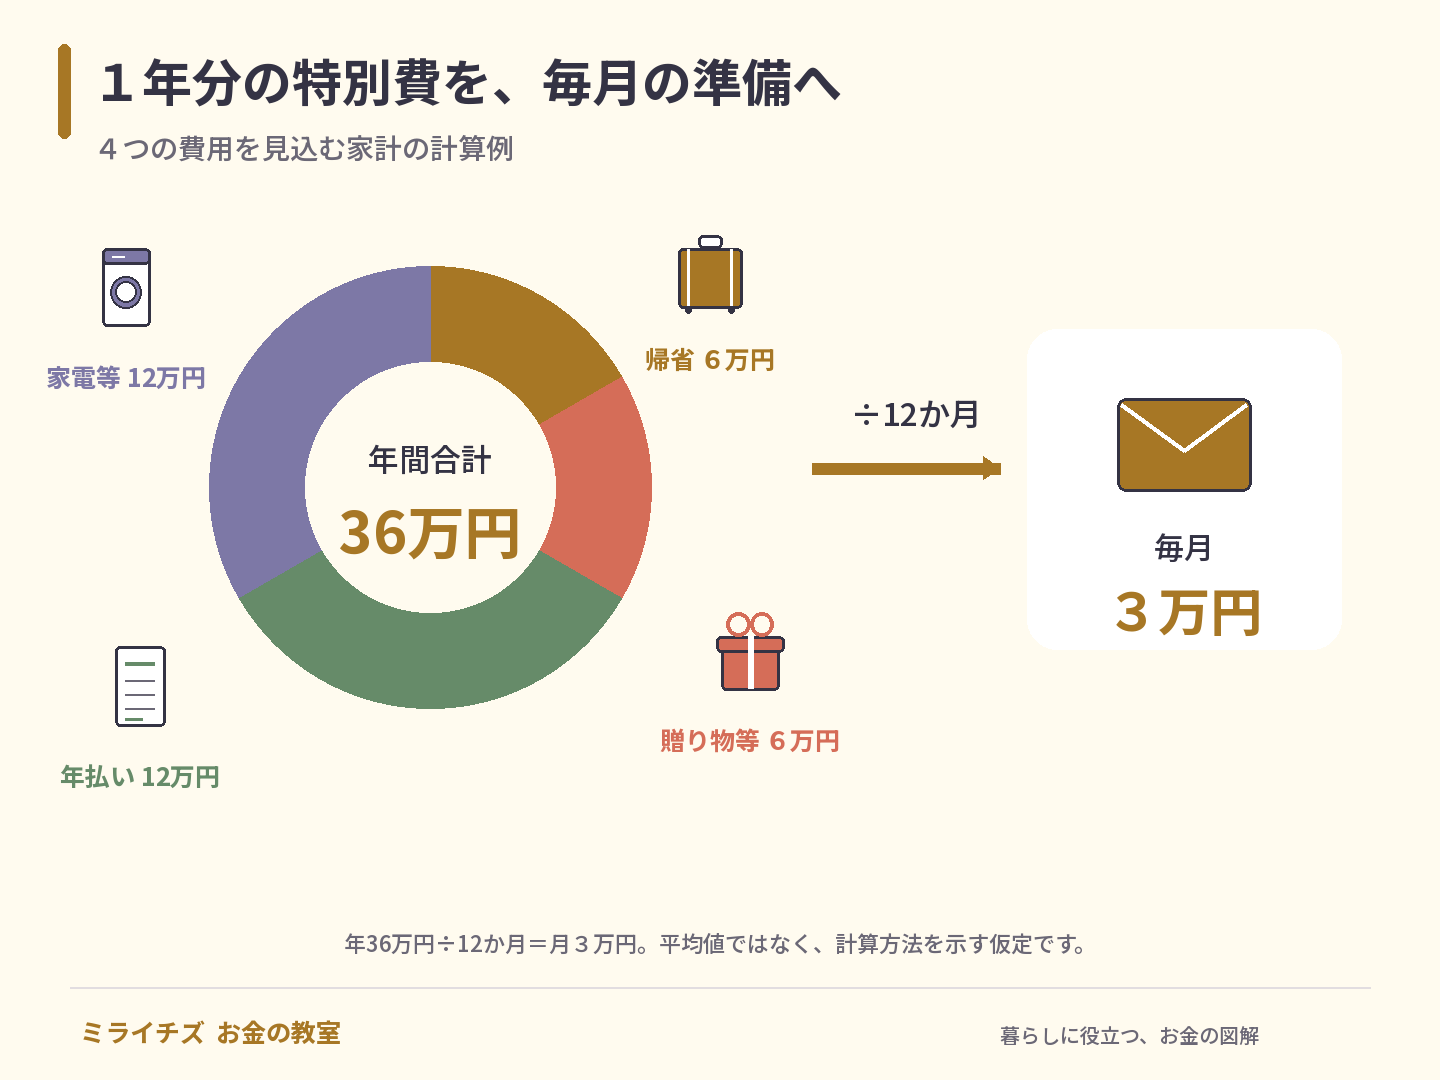
例えば、ある家庭で帰省6万円、贈り物・冠婚葬祭6万円、年払い費用12万円、家電などの予備費12万円を見込むと、年間合計は36万円です。12か月かけて準備するなら、毎月3万円が必要になります。これは平均値ではなく、計算方法を示すための仮定です。
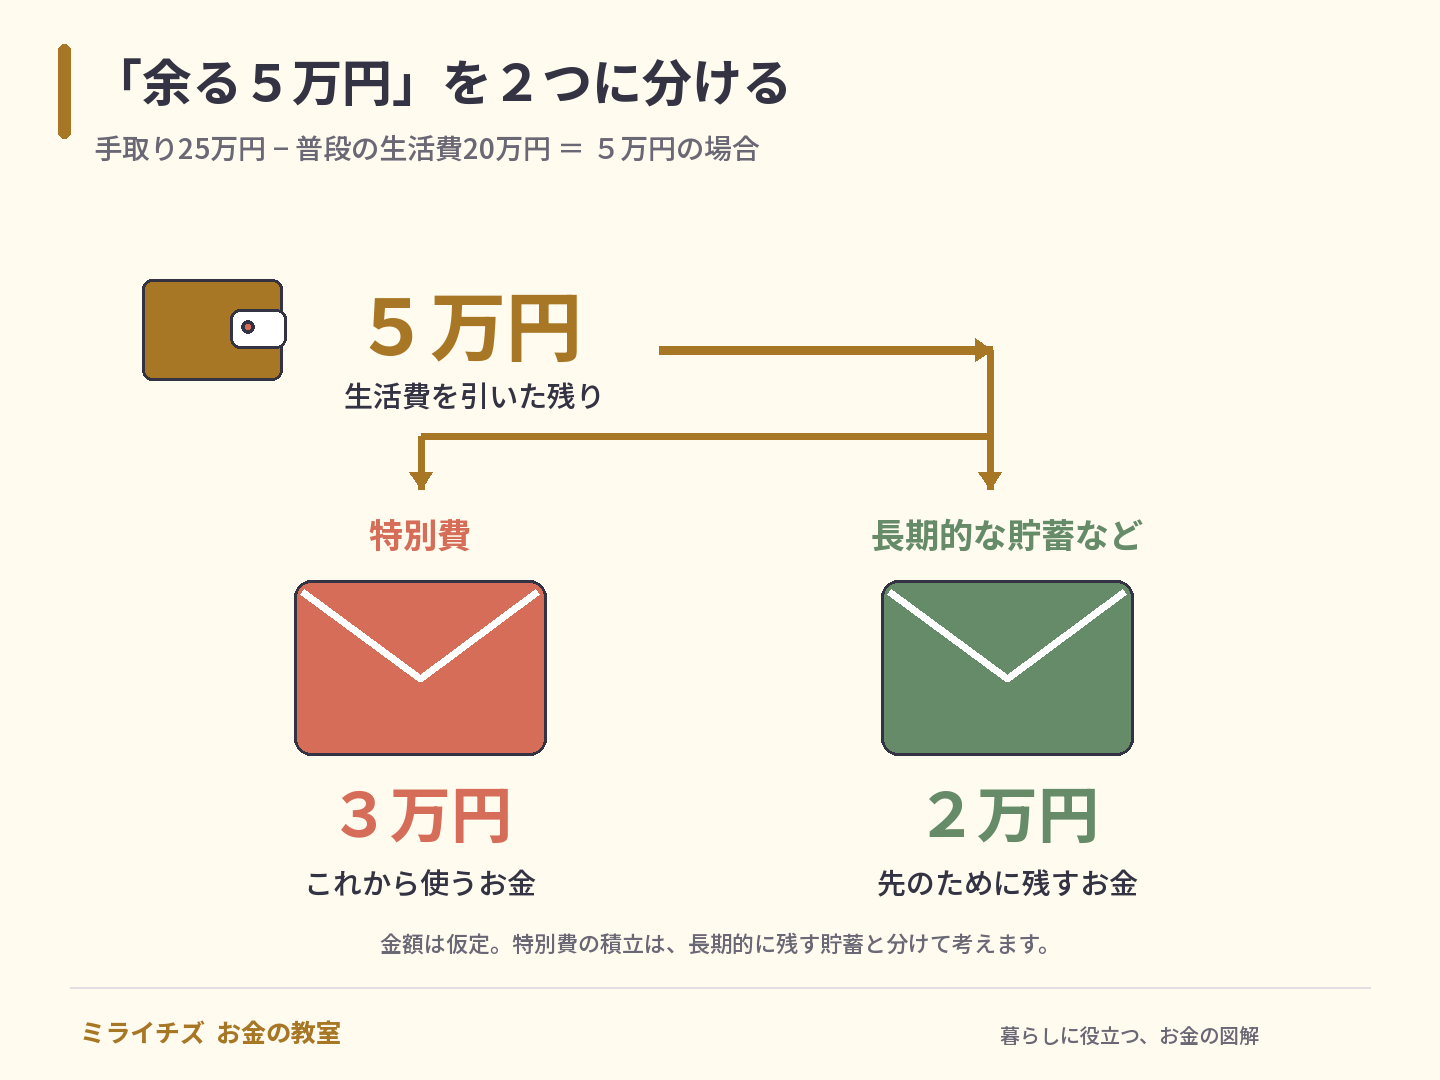
手取り25万円、普段の生活費20万円、特別費積立3万円なら、長期的な貯蓄などに回せるのは月2万円です。「毎月5万円余る」と考える場合との違いは、将来支払うお金を先に取り分けている点にあります。
特別費の積立は、そのうち使う予定のお金です。
長期的に残す貯蓄と同じように扱うと、貯まったつもりでも後で残高が減ります。目的別に分けるだけでも、この勘違いを防ぎやすくなります。
月3万円を取り分ける例では、給料が入った時点で予算上の使い道を決めると、月末に残った分だけ積み立てる方法より準備状況を追いやすくなります。
ただし、別口座へ移す前に、今月の引き落としに足りるかを確認してください。
年間36万円という数字が家計に合わなければ、積立額だけを無理に守るのでなく、予定している支出の中身へ戻って調整します。
年間合計だけでなく、支払月も確認する
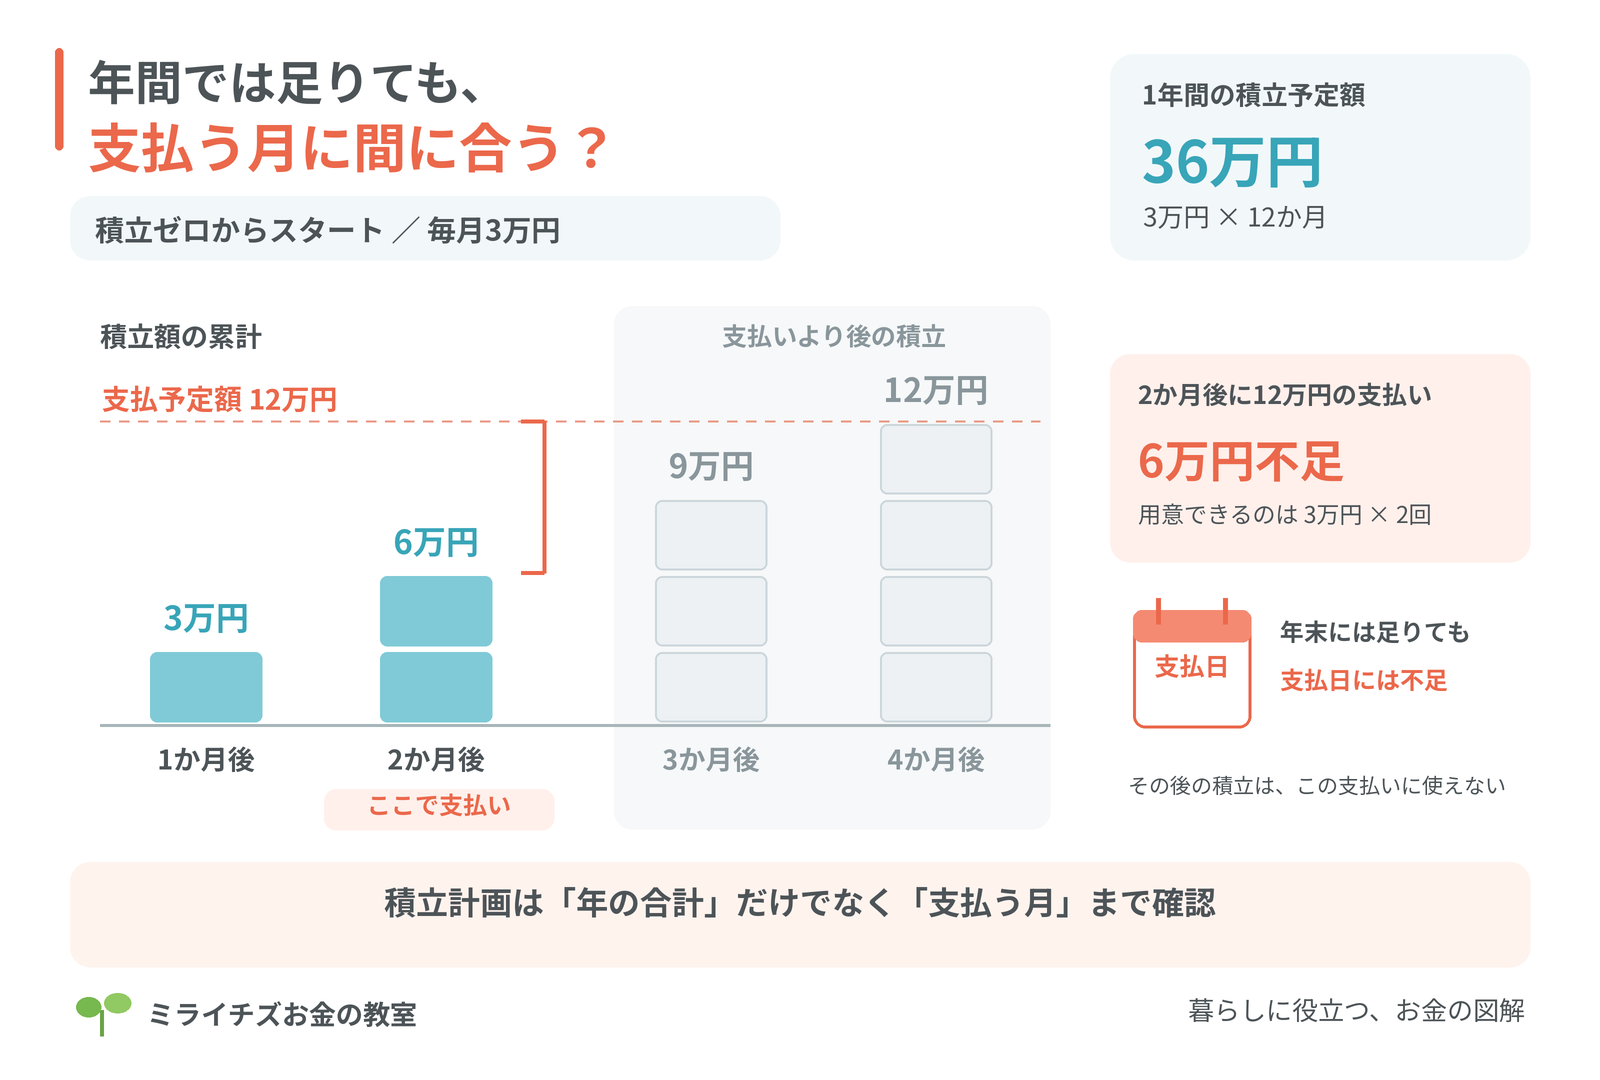
年間36万円を毎月3万円ずつ用意しても、積立開始から4か月後に15万円の支払いがあれば間に合いません。予算表には「項目・予定額・支払月・準備済み額」を並べ、期限までに足りるか確認します。
必要な積立額は「予定額から準備済み額を引き、支払いまでの積立回数で割る」と考えられます。15万円の支払いに3万円を用意済みで、あと3回積み立てられるなら、1回3万円が必要です。年間平均と支払い前の資金繰りは、分けて確認しましょう。
支払月には、買う日と口座からお金が出る日を分けて書くと便利です。カードで購入する場合、利用月に積立残高を予約済みとして扱い、翌月の引き落としに備えます。残高がまだ減っていないからといって、別の支出に使わないためです。支払いが集中する月は、積立を始める時期を早めるか、動かせる予定をずらせないかも確認してみましょう。
管理は別口座でも、表の中で分けるだけでもいい
特別費専用の口座を作ると、日常の残高と区別しやすくなります。ただし、口座を増やすことが負担なら、1つの口座の残高を表の中で目的別に分けるだけでも構いません。口座数を増やすこと自体が目的ではありません。
家計簿上は、積立と実際の支払いを二重に支出計上しないようにします。
例えば、積立は資金の振り替えとして管理し、実際に使ったときに支出として記録します。予算管理上の「取り分け」と実際の「支出」を区別すると、数字が整理しやすくなります。
月末には「前月の準備額+今月取り分けた額-使った額」で、目的別の残りを確認します。例えば帰省用に6万円を用意し、実際には5万円だったなら、1万円が残ります。その分を次回へ繰り越すのか、別の目的へ移すのかを決めましょう。複数の目的を一つの口座で管理するときは、各目的の残りの合計が実際の口座残高を超えていないかも照合します。
積立が難しいときは、予定の優先順位を見直す
計算した積立額が家計に収まらない場合は、生活費を無理に削る前に、特別費そのものを見直しましょう。支払時期や額が動かせないもの、規模を小さくできるもの、延期できるものを分けます。旅行や買い替えは、必要性と家族の希望を踏まえて検討します。
不確実なボーナスをすべて当てにすると、見込みより少なかったときに不足します。収入が入ってから使い道を配分するなど、見込み違いに耐えられる予算にしましょう。予算を超えた年は失敗と決めつけず、次の見積もりを直す材料にします。
予算を超えたときは、一度だけの事情か、毎年増えそうな費用かを分けます。帰省先や家族人数が変わったなら、次年度の予算も見直す必要があるでしょう。反対に今年だけの購入を翌年もそのまま計上すると、必要以上に取り分けることになります。年1回は予定と実績を比べ、残ったお金にも使い道を付け直すと、積立が家計から離れた数字になりません。
まとめ|特別費を「突然の出費」にしない
特別費の管理は、支出を書き出す、年間額と支払月を決める、期限に合わせて取り分ける、という順で進めます。まずは今後3か月で必要になりそうな費用を3つ書き出してみてください。
毎月の黒字だけでなく、1年後に残るお金まで考えることが、落ち着いて暮らせる家計につながります。
コメント