
最近ニュースで「金利」という言葉を、預金や住宅ローン、投資など、さまざまな場面で目にしますが
「金利と利息は何が違うの?」
「年利1%って、結局いくら?」
「金利が上がると生活にどんな影響があるの?」
と聞かれると、意外と説明しにくいものです。
金利は、お金に関する多くの制度や商品の土台になる考え方です。
この記事では、金利の基本から利息との違い、日常生活との関係まで、初めて学ぶ人向けにわかりやすく解説します。
金利とは「お金を貸し借りするときの割合」
金利とは、簡単にいえば、貸したり借りたりしたお金に対して、どれくらいの利息が発生するかを示す割合です。
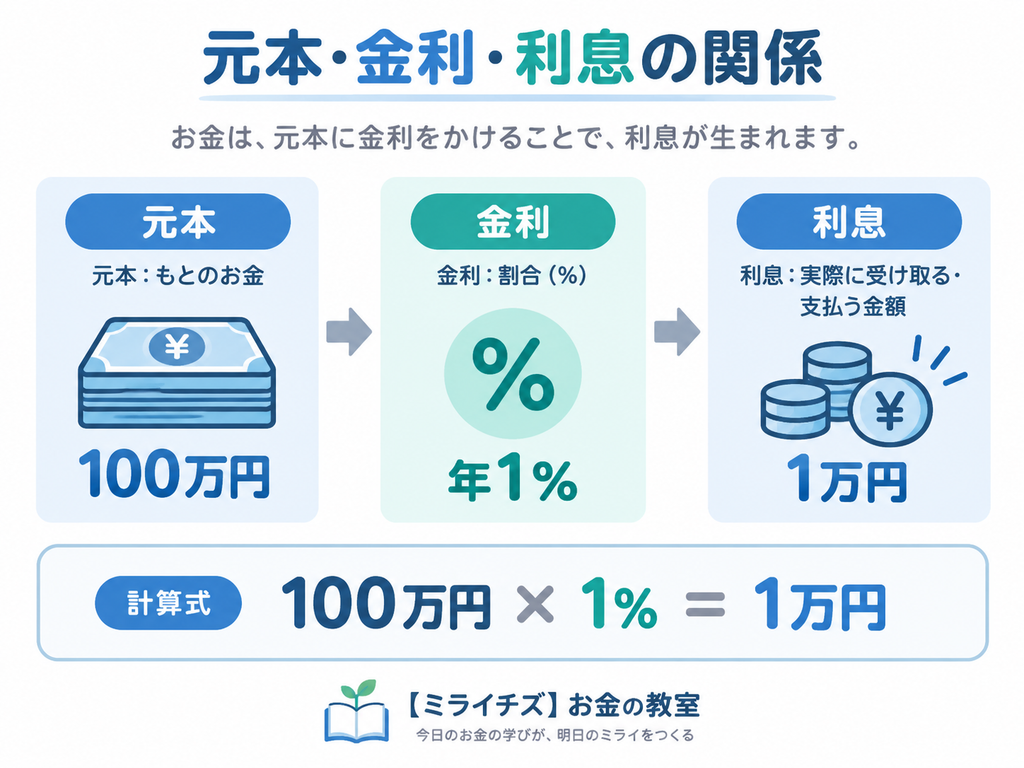
たとえば、100万円を年利1%で1年間預けた場合を考えてみます。
単純に計算すると、
100万円 × 1% = 1万円
となります。
この「1%」が金利です。
一方で、実際に受け取る「1万円」が利息です。
つまり、
金利=割合
利息=実際に発生するお金
と考えるとわかりやすいでしょう。
金利と利息の違い
金利と利息は混同されやすい言葉ですが、意味は異なります。
たとえば、銀行に100万円を預けて、金利が年1%だったとします。
この場合、
- 金利:1%
- 利息:1万円
となります。
逆に、銀行から100万円を借りた場合も同じです。
年1%の金利で借りれば、借りた側は利息を支払うことになります。
つまり金利は、お金の貸し借りにかかる「値段を決めるための割合」ともいえます。
金利には「受け取る金利」と「支払う金利」がある
私たちの生活では、金利は大きく2つの立場で関係してきます。
お金を預ける側
銀行預金などでは、私たちが銀行にお金を預けます。
銀行から見ると、お金を借りている形になるため、預金者には利息が支払われます。
たとえば、
- 普通預金
- 定期預金
などが代表例です。
預金金利が高くなれば、受け取れる利息も増えます。
お金を借りる側
住宅ローンや自動車ローンなどでは、私たちがお金を借ります。
この場合は反対に、利息を支払う側になります。
代表的なものには、
- 住宅ローン
- 自動車ローン
- カードローン
- 教育ローン
などがあります。
借入金利が高くなるほど、返済する利息は増えます。
「年利○%」とはどういう意味?
金利は「年利」という形で表示されることが多くあります。
年利とは、1年間あたりの金利のことです。
たとえば、
100万円を年利3%で1年間借りた場合、単純計算では、
100万円 × 3% = 3万円
の利息が発生します。
ただし、実際のローンでは返済のたびに元金が減っていくため、単純にこの計算どおりになるとは限りません。
また、手数料や返済方法などによって実際の負担額は変わります。
そのため、ローンを比較するときは金利だけでなく、最終的な総返済額を見ることも重要です。
単利と複利の違い
金利を理解するうえで知っておきたいのが、「単利」と「複利」です。
単利
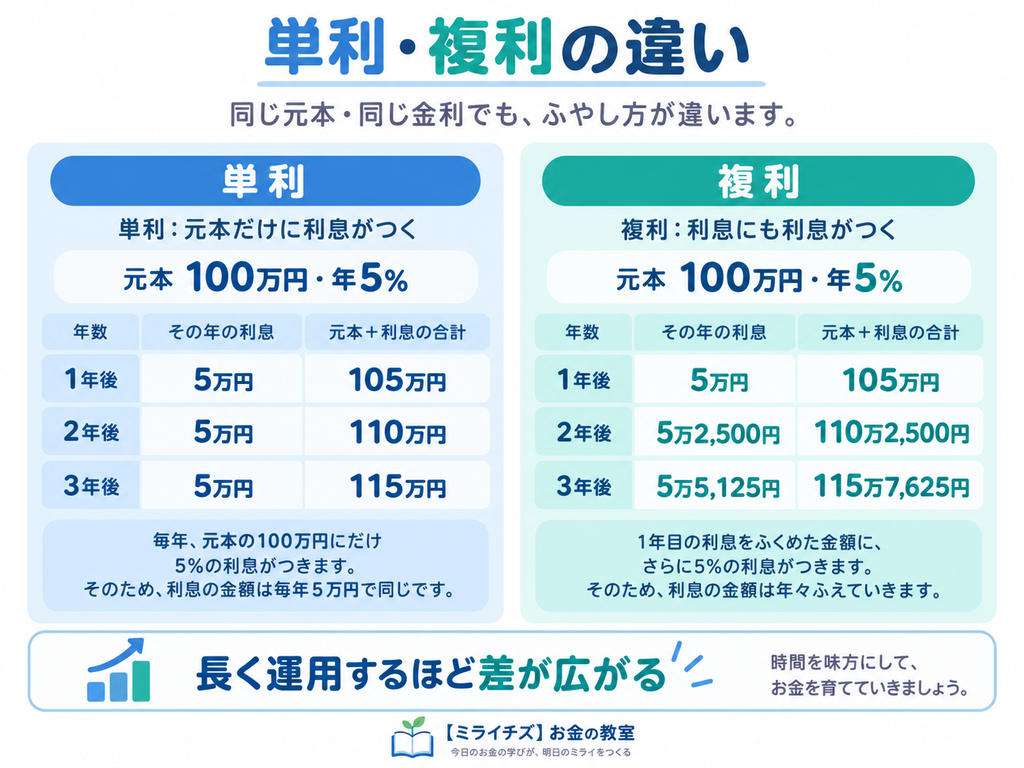
単利は、最初に預けた元本だけに利息がつく仕組みです。
たとえば100万円を年利5%で運用した場合、
1年目の利息は5万円です。
2年目も元本100万円に対して5%なので、利息は5万円です。
複利
複利では、発生した利息を元本に加え、その合計額に対して次の利息がつきます。
100万円を年利5%で運用した場合、
1年後は105万円。
2年目は105万円に対して5%の利息がつきます。
そのため、運用期間が長くなるほど単利との差が広がります。
資産形成で「長期運用」が重視される理由のひとつが、この複利の効果です。
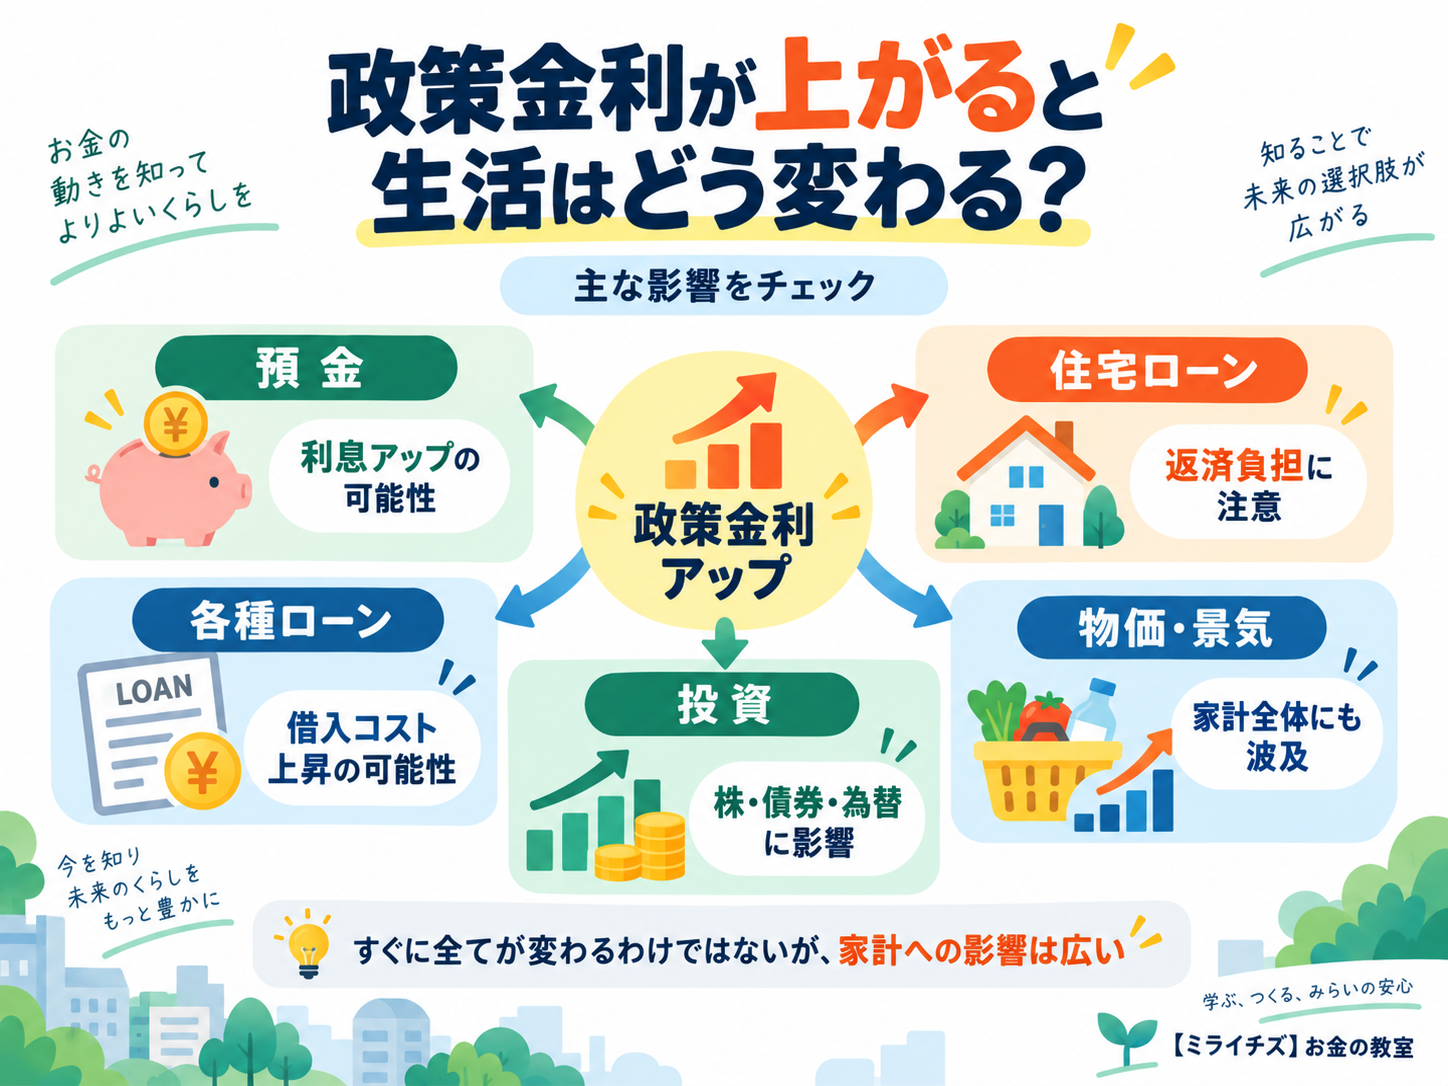
金利は私たちの生活にどう影響する?
金利は、金融の世界だけの話ではありません。
生活のさまざまな場面に影響します。
ここでは少し具体例を見ていきましょう。
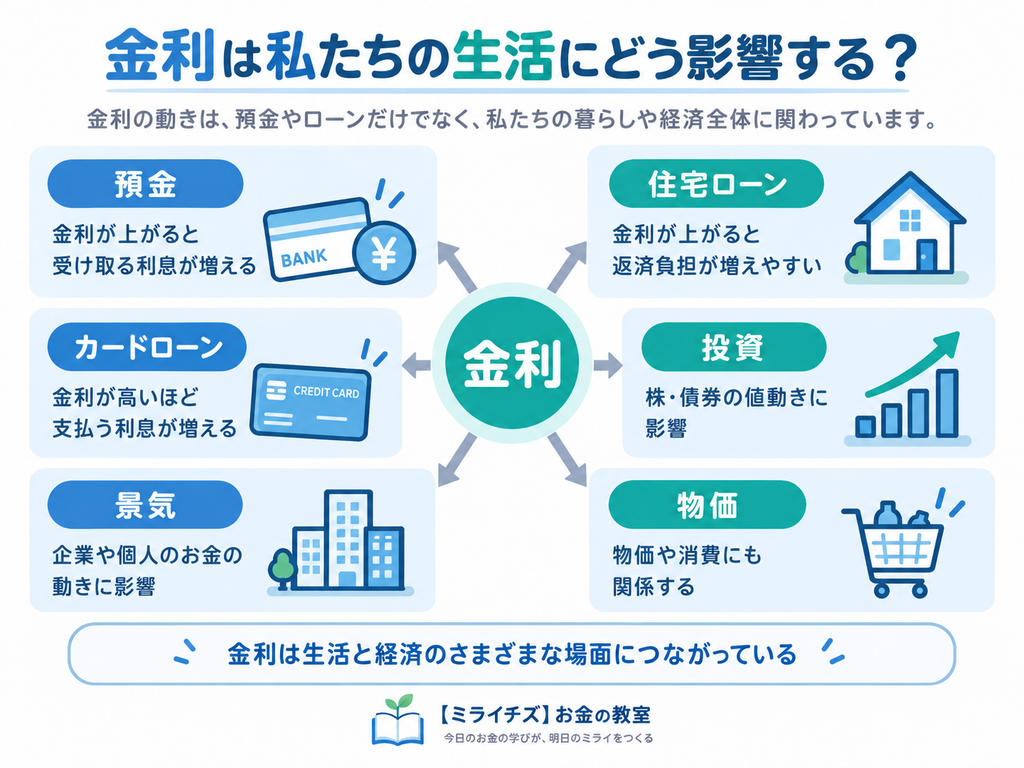
- 預金
預金金利が上がると、銀行にお金を預けたときに受け取れる利息が増えます。
反対に金利が低ければ、預金だけでは資産がほとんど増えないこともあります。
2024年に政策金利が引き上げられるまでのメガバンクの普通預金金利は0.001%で、今の500分の1でした。
- 住宅ローン
住宅ローンでは、金利の違いが総返済額に大きく影響します。
借入額が大きく、返済期間が長いほど、わずかな金利差でも最終的な返済額には差が出ます。
- 投資
金利は株式や債券などの価格にも影響します。
たとえば金利が上がると、安全性の高い預金や債券でも以前より高い利回りが期待できるようになります。
すると投資家が「わざわざ大きなリスクを取って株式に投資しなくてもよい」と考える場合があります。
また、企業にとっても借入金利が上がれば資金調達コストが増えます。
このように、金利の変化は企業活動や投資家の判断を通じて株価にも影響します。
- 物価
金利は、景気や物価とも関係しています。
中央銀行は、景気や物価の状況を見ながら金融政策を行います。
日本では日本銀行が金融政策を担っています。
金利が高ければ得、低ければ損とは限らない
金利は、高ければ必ず良い、低ければ必ず悪いというものではありません。
立場によって意味が変わります。
たとえば預金をする人にとっては、金利が高い方が受け取れる利息は増えます。
一方で、住宅ローンを借りている人にとっては、金利が上がると返済負担が増える可能性があります。つまり、
お金を貸す側にとっては高い金利が有利になりやすく、借りる側にとっては低い金利が有利になりやすい
という関係があります。
金利を見るときは数字だけで判断しない
預金やローンを選ぶとき、金利は重要な判断材料です。
しかし、金利だけで商品を決めるのはおすすめできません。
たとえばローンでは、
- 固定金利か変動金利か
- 返済期間
- 手数料
- 保証料
- 繰上返済の条件
なども確認する必要があります。
預金や投資商品でも、
- 元本保証の有無
- 手数料
- 為替変動
- 運用期間
- リスク
など、金利以外の条件があります。
「金利○%」という数字だけを見るのではなく、その数字がどのような条件で適用されるのかを確認することが大切です。
まとめ
今回は、金利の基本について解説しました。
金利は、預金やローンだけでなく、投資、物価、景気など、さまざまなお金の話につながっています。
最初はすべてを覚える必要はありません。
「金利が変わると、お金を借りる人・貸す人・運用する人それぞれに影響が出る」という全体像をつかんでおけば、今後のお金のニュースも理解しやすくなります。
最後までお読みいただきありがとうございました。
今回の内容をきっかけに、預金やローン、投資を見るときに「この金利はどういう意味だろう?」と考えてみてください。
【ミライチズ】お金の教室では、暮らしに関わるお金の仕組みを、できるだけわかりやすく解説していきます。
コメント