給与明細を開いて、銀行への振込額だけ確認して終わっていませんか。支給額と手取りの差を見ると、気になることもありますよね。
「額面30万円なのに、なぜそのまま振り込まれないの?」
「昇給したのに、手取りがあまり増えないのはなぜ?」
「所得税と住民税は、どう違うの?」
給与明細は、何に対して支払われ、何が差し引かれたかを確認する資料です。この記事では支給・控除・手取りの順に読み方を整理し、前月との差を調べる手順まで紹介します。
項目名や配置は勤務先によって異なります。
支給欄で給与の内訳を見る
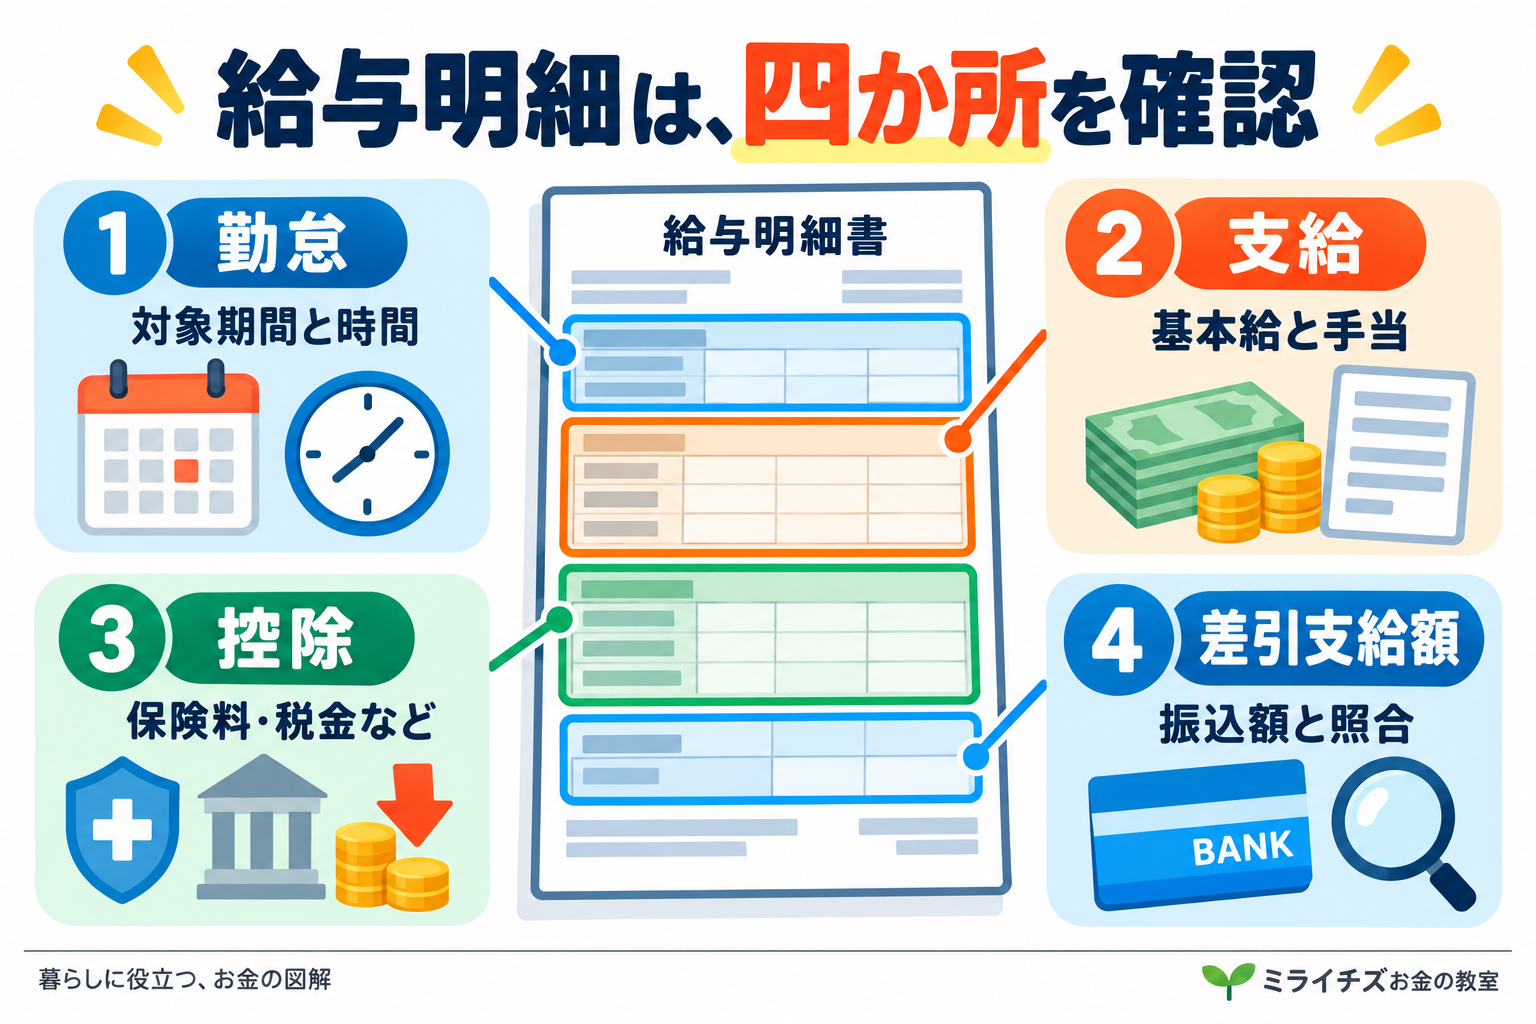
支給欄には、基本給、時間外手当、役職手当、通勤手当などが並びます。基本給は給与の土台となる部分で、手当は勤務状況や会社の規程によって変わります。
固定給と、残業などによって変動する支給を分けて見ることがポイントです。
総支給額はこれらの合計ですが、すべてが同じ税務上の扱いとは限りません。たとえば通勤手当には一定の条件や限度額のもとで所得税が非課税になる部分があります。
所得税の計算対象額と総支給額が違っても、その違いだけで誤りとは判断できません。
まず雇用契約書や労働条件通知書、給与規程などと照らし、毎月決まって支給される部分を確認します。次に、残業時間や勤務日数などで変わる部分を見ます。
例えば総支給額が増えていても、基本給が上がったのか、残業が多かったのかでは翌月の見込みが違います。家計の固定費を増やす判断には、毎月続く収入かどうかが重要です。
通勤手当など用途に対応する支給を含めて、総支給額の増加分をそのまま自由に使えるお金と考えないようにしましょう。項目ごとに増減の理由を確認するのが基本です。
控除欄で差し引かれるものを見る
控除欄には、加入状況に応じた健康保険料、厚生年金保険料、雇用保険料、介護保険料などの社会保険料と、所得税、住民税などが記載されます。
このほか社宅費や組合費など、勤務先固有の項目がある場合もあります。
社会保険料は、すべてがその月の総支給額に単純に同じ割合を掛けて決まるわけではありません。健康保険や厚生年金では標準報酬月額などを用います。
給与が少し変わっても保険料が同時に同じ割合で変わるとは限らないため、不明点は給与担当者に確認しましょう。
控除額が変わったら、まず「どの項目が」「いくら」変わったかを前月と比べます。例えば手取りが5,000円減っていても、支給が減ったのか、控除が増えたのか、両方なのかで確認先が変わります。
社会保険料の計算基礎や控除する月は、給与額だけから推測せず、勤務先の説明と照合しましょう。会社独自の控除についても、何の負担か、毎月続くのか、一度だけなのかを確認します。
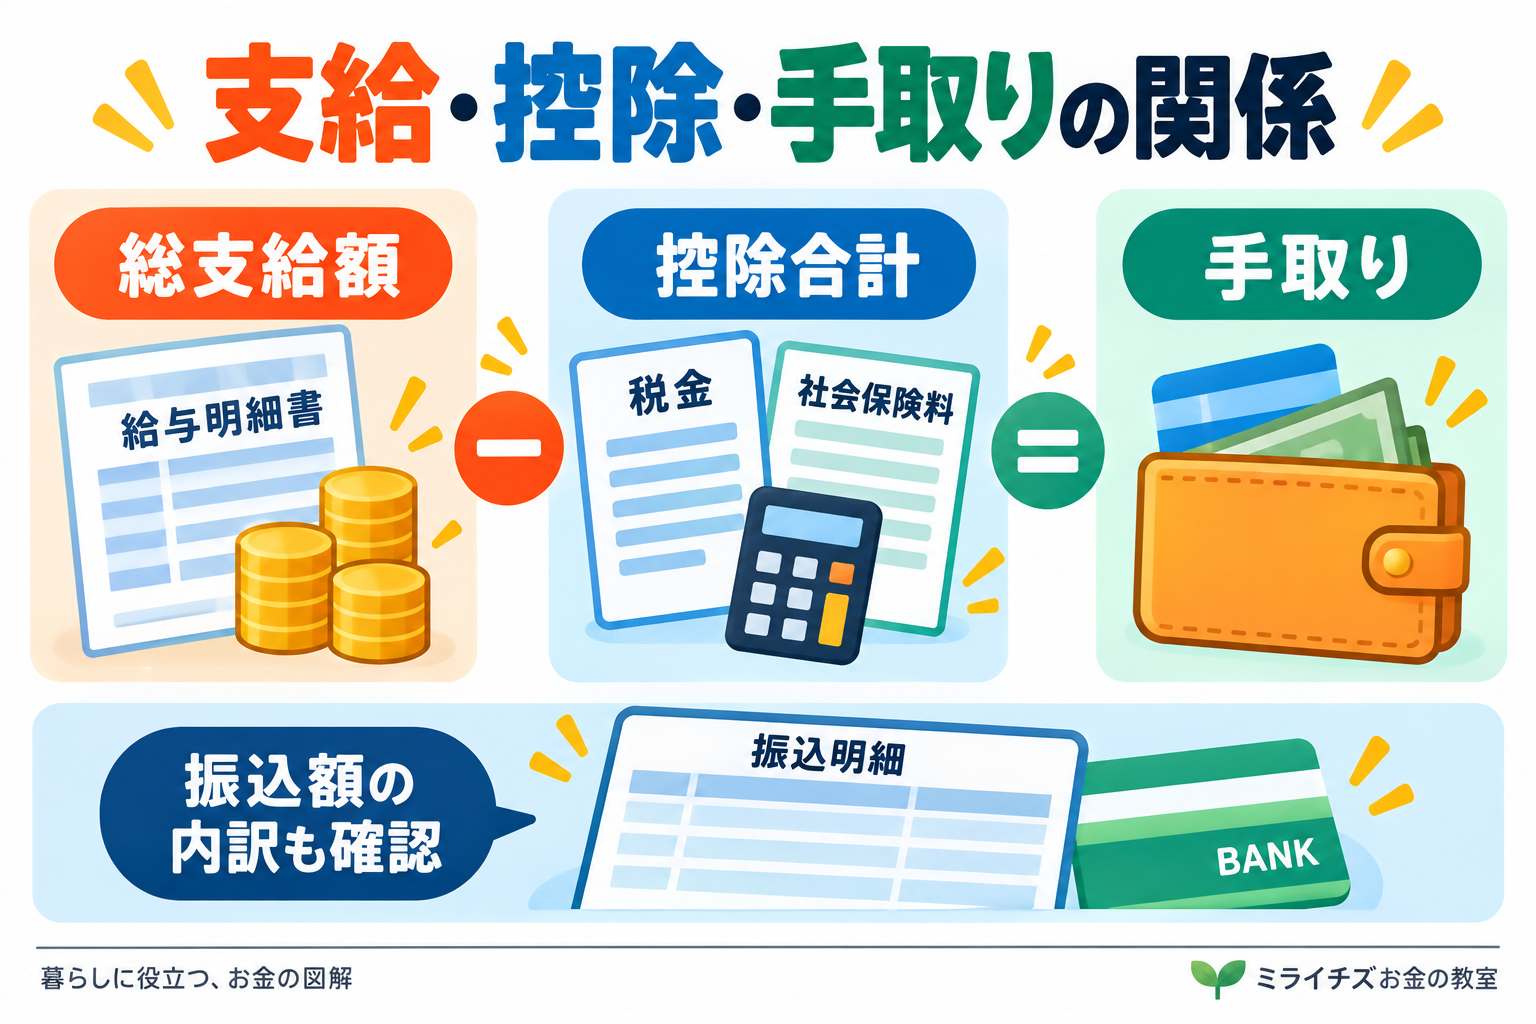
手取りは「総支給額-控除合計」
基本的には、総支給額から控除合計を差し引いた金額が差引支給額、いわゆる手取りです。たとえば総支給額30万円、控除合計6万円なら、手取りは24万円となります。
この数字は計算例で、税金や保険料の標準的な負担額を示すものではありません。
明細上の差引支給額と銀行への振込額が合わない場合は、複数口座への振り分けや立替経費の別払いなどがないか確認します。家計の予算は、額面年収を単純に12で割るのではなく、実際の手取りと賞与の受取額をもとに考えると管理しやすくなります。
家計の予算を作るときは、数か月分の明細を並べ、通常月の手取りを把握してみましょう。残業が多かった月や臨時手当のある月だけを基準にすると、翌月の生活費が足りなくなるかもしれません。
立替経費の精算が振込額に含まれている場合も、それは先に使ったお金が戻った分なので、自由に使える収入とは区別します。賞与を毎月の不足補填に使う計画なら、受取額や支給の確実性にも目を向けます。
給与明細の確認を、単なる金額チェックから「継続して使えるお金はいくらか」の確認につなげましょう。
所得税と住民税は計算の時期が違う
毎月の所得税は、原則として社会保険料等を差し引いた後の給与や、扶養親族等の状況などに応じて源泉徴収されます。年末調整の対象者は、年間の税額と源泉徴収された税額との差を年末調整で精算します。
事情によって確定申告が必要になる場合もあります。
給与から天引きされる住民税は、通常、前年の所得などをもとに決まり、6月から翌年5月にかけて納めます。そのため、今年の給与が減っても住民税がすぐ同じように減るとは限りません。
就職や転職の前後で手取りが変わったときには、控除欄を前年や前月と比べてみましょう。
所得税の確認では、どの年の給与かに加え、勤務先へ提出した申告書の内容も関係します。源泉徴収の税額表は適用年や提出状況によって扱いが異なるため、インターネット上の別の年の計算例をそのまま当てはめないようにしましょう。
住民税は、勤務先から渡される税額通知などと控除額を照合すると、年間の納付額と各月の予定を確認できます。疑問があるときは明細の月と項目を示し、給与担当者や通知元へ確認します。
「先月より高い」という印象だけでなく、根拠となる資料をそろえることが近道です。
勤怠欄と前月との差も確認する
出勤日数、残業時間、欠勤、有給休暇などの記載があれば、自分の記録と照らし合わせます。残業代などは給与の締め日によって反映月がずれることもあるため、まず対象期間を確認しましょう。
見慣れない項目は名称だけで推測せず、就業規則や会社の説明を確認します。
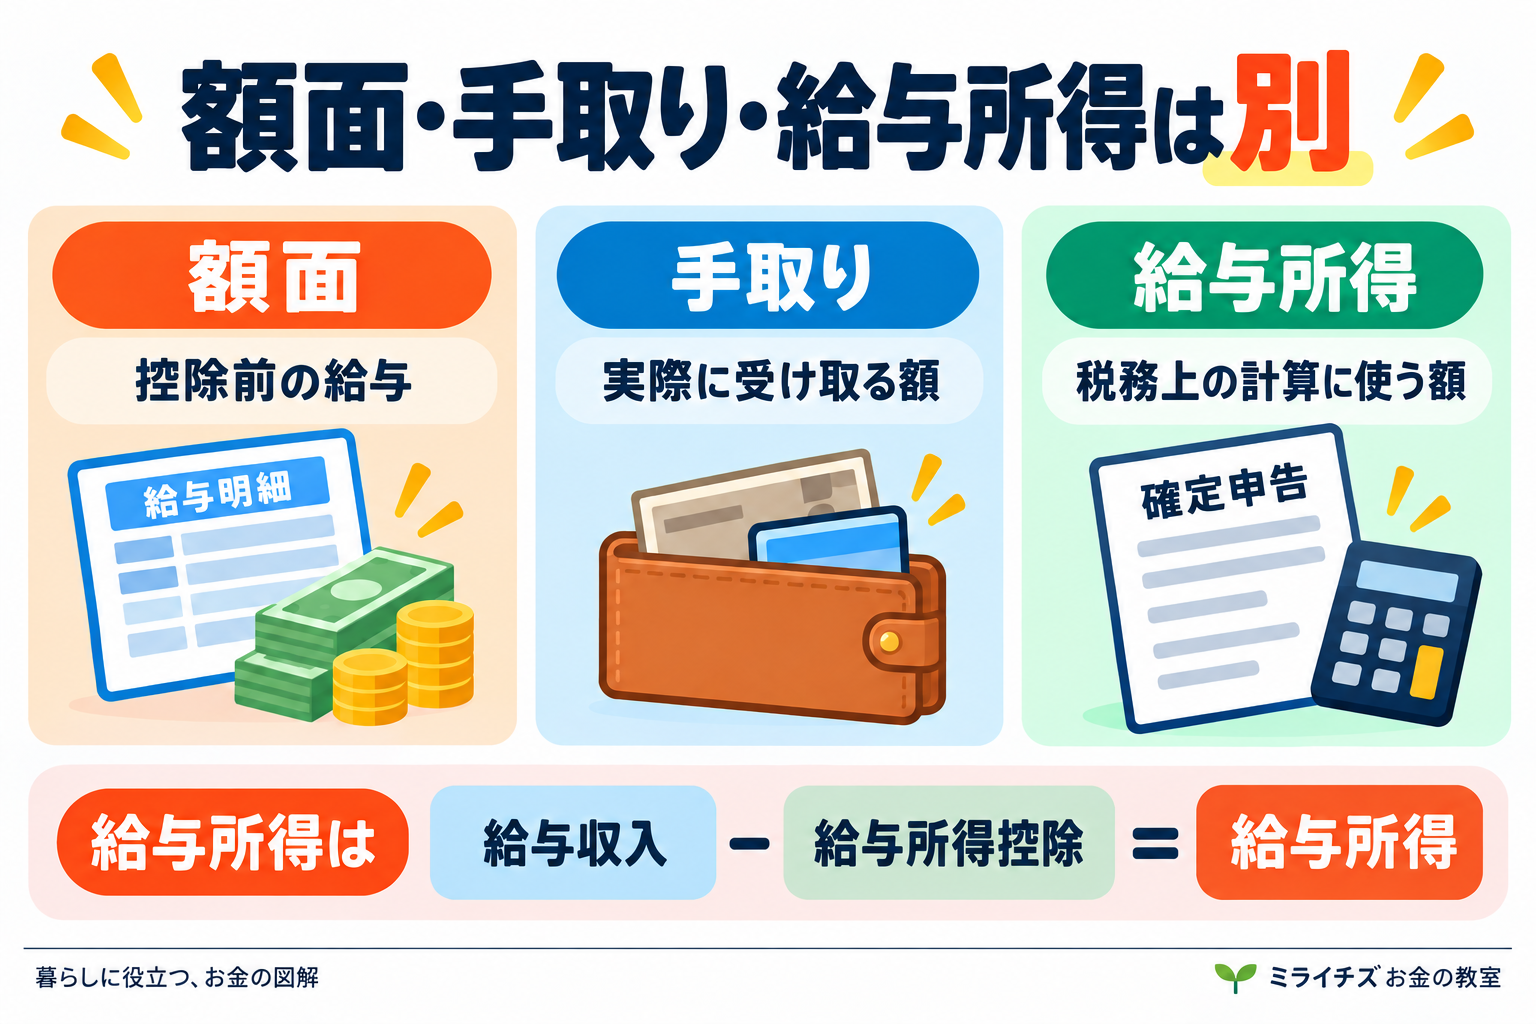
昇給したのに手取りが増えていない場合も、支給と控除を分けると理由を探しやすくなります。また、「給与所得」は税務上の計算に使う言葉で、給与収入から給与所得控除を引いた額を指します。
手取りとは異なるため、申請書などに記入するときは求められている金額を確認しましょう。
問い合わせる前には、対象の給与月、勤怠の対象期間、自分が気になった項目と金額をメモします。例えば「今月の時間外手当は、何日から何日までの勤務分でしょうか」と聞くと、確認する範囲が明確になります。
自分の勤怠記録と明細を用意し、説明を受けた内容も残しておきましょう。電子明細なら、後日も見られるよう勤務先の保管方法を確認しておくと便利です。
家族などに相談するときは、社員番号や住所、口座情報など不要な個人情報を隠し、確認に必要な部分だけ共有する配慮も大切です。
まとめ
給与明細は、支給の内訳、控除の内訳、差引支給額の順に読むと整理しやすくなります。前月との違いや勤怠とのずれを確認し、疑問があれば勤務先の給与担当者に聞きましょう。
明細は家計の見直しや後日の確認に使えるよう、個人情報に注意して保管しておくと安心です。
コメント